مديول المحاسبة
ما هو دفتر الأستاذ، ومن أين تأتي القيود، وكيف تقرأ ميزان المراجعة وقائمة الدخل والإقرار الضريبي والتسوية البنكية — على مثال عملي واحد.
29 خطوة
الشرح كاملًا بلا تعليق صوتي — والتعليقات على الشاشة.
١ · وظيفة هذا المديول
لا شيء هنا يُكتب مرتين. الفواتير وفواتير الموردين والمدفوعات وحركات المخزون تتحول إلى قيود تلقائيًا؛ وأنت تضيف فقط ما لا مستند له.
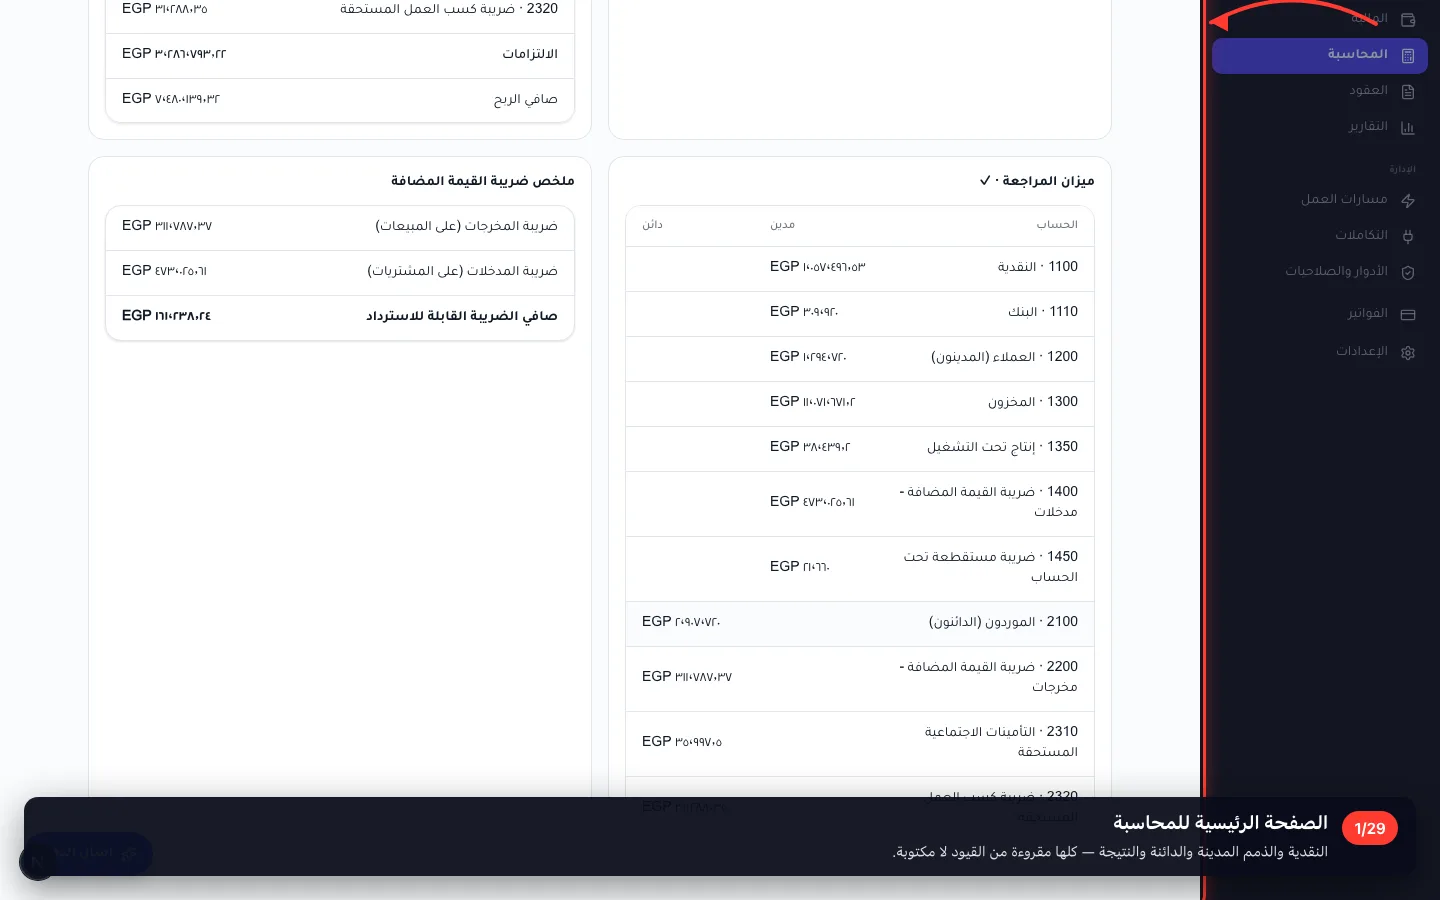
1الصفحة الرئيسية للمحاسبة
النقدية والذمم المدينة والدائنة والنتيجة — كلها مقروءة من القيود لا مكتوبة.
- 2
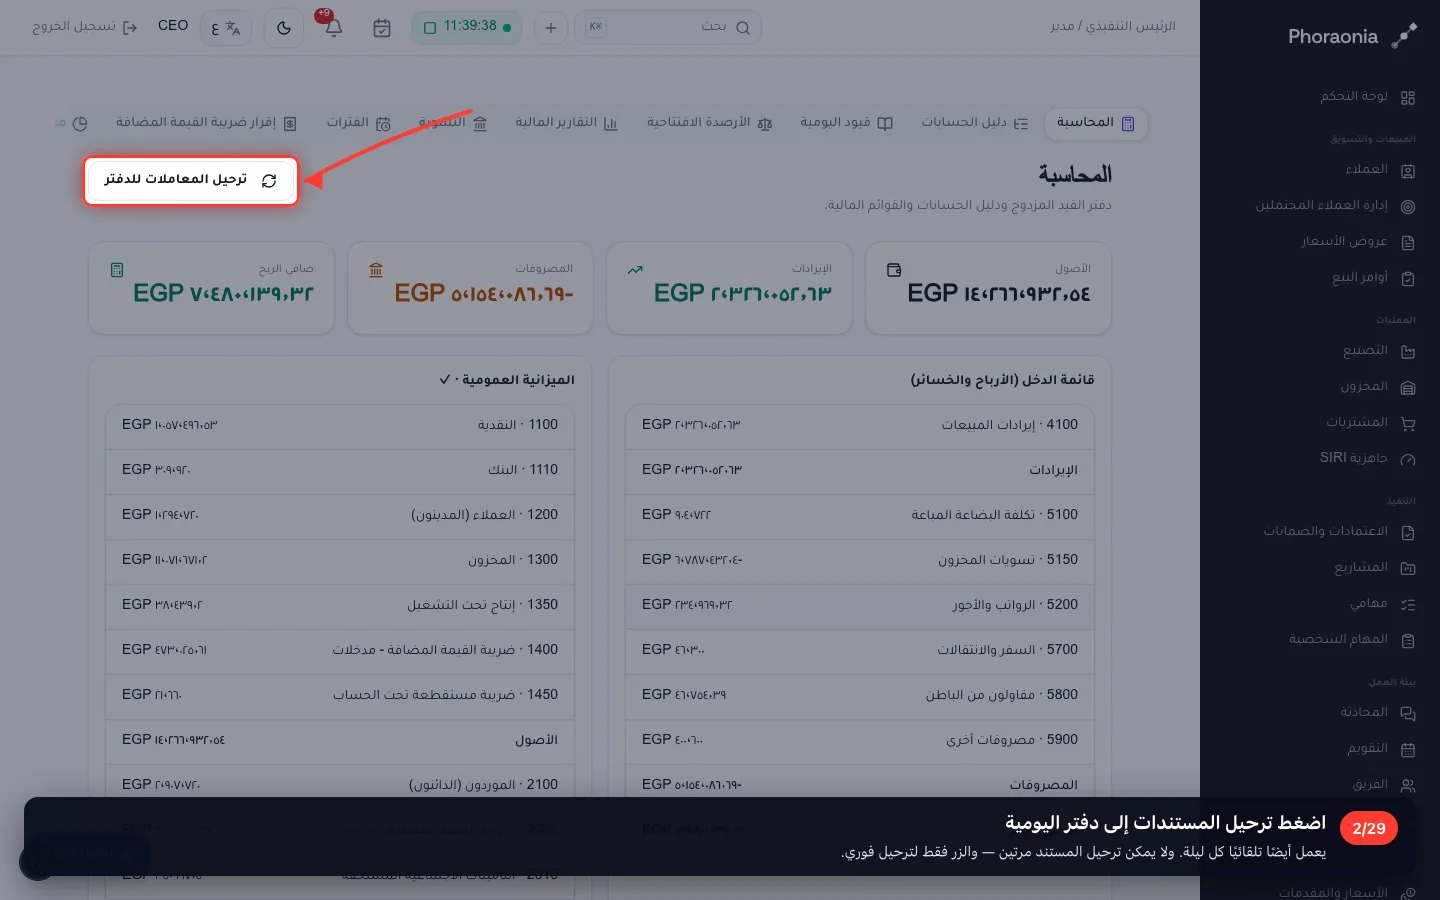
اضغط ترحيل المستندات إلى دفتر اليومية
يعمل أيضًا تلقائيًا كل ليلة. ولا يمكن ترحيل المستند مرتين — والزر فقط لترحيل فوري.
٢ · دليل الحسابات
كل رقم يستقر في حساب. والترقيم يخبرك بنوعه: ١ أصول، ٢ التزامات، ٣ حقوق ملكية، ٤ إيرادات، ٥ مصروفات.
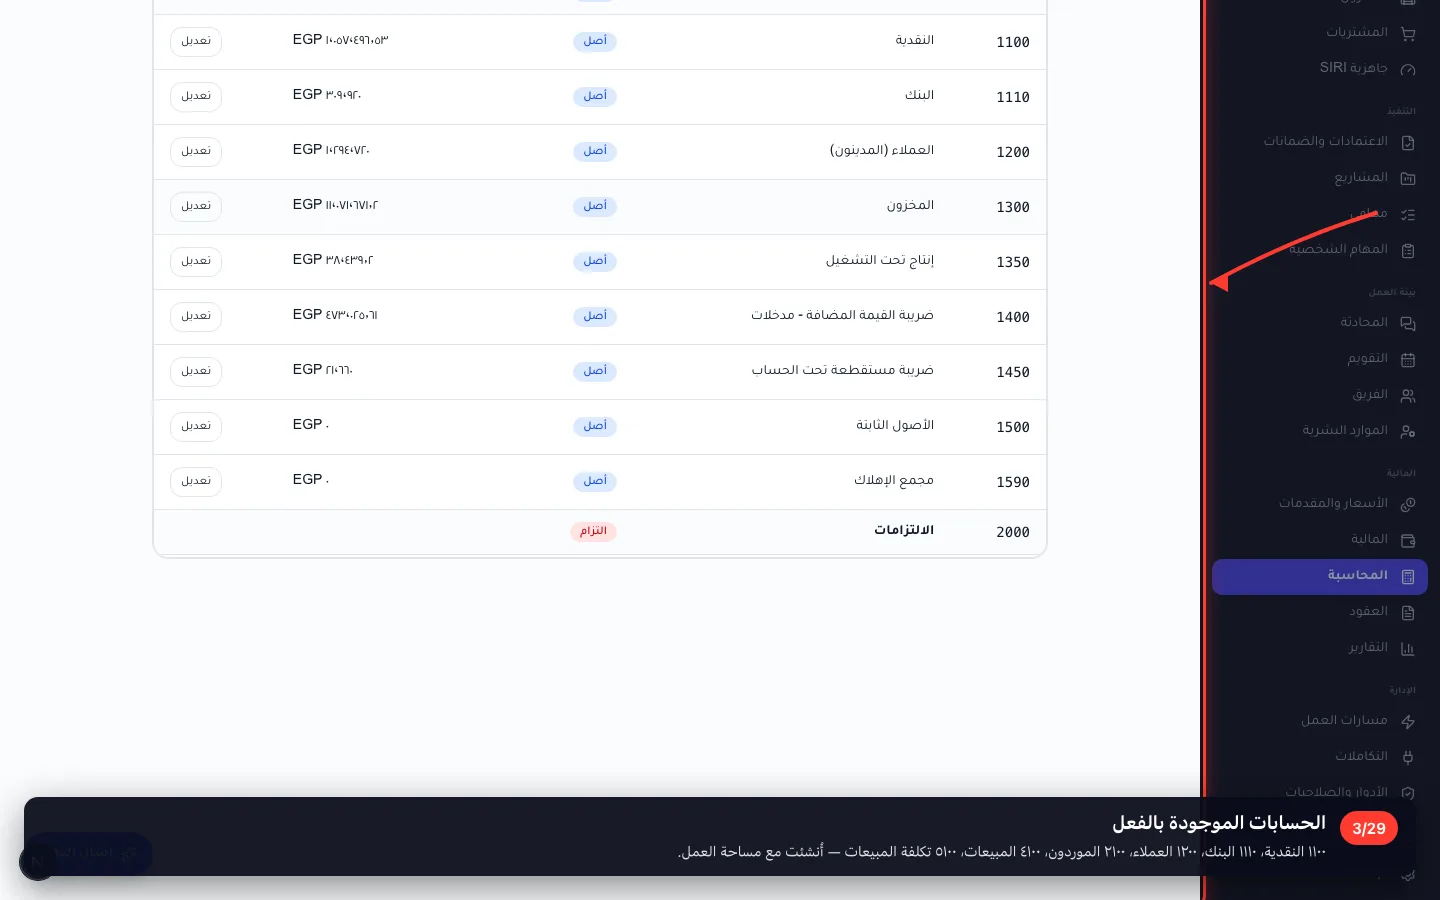
3الحسابات الموجودة بالفعل
١١٠٠ النقدية، ١١١٠ البنك، ١٢٠٠ العملاء، ٢١٠٠ الموردون، ٤١٠٠ المبيعات، ٥١٠٠ تكلفة المبيعات — أُنشئت مع مساحة العمل.
- 4
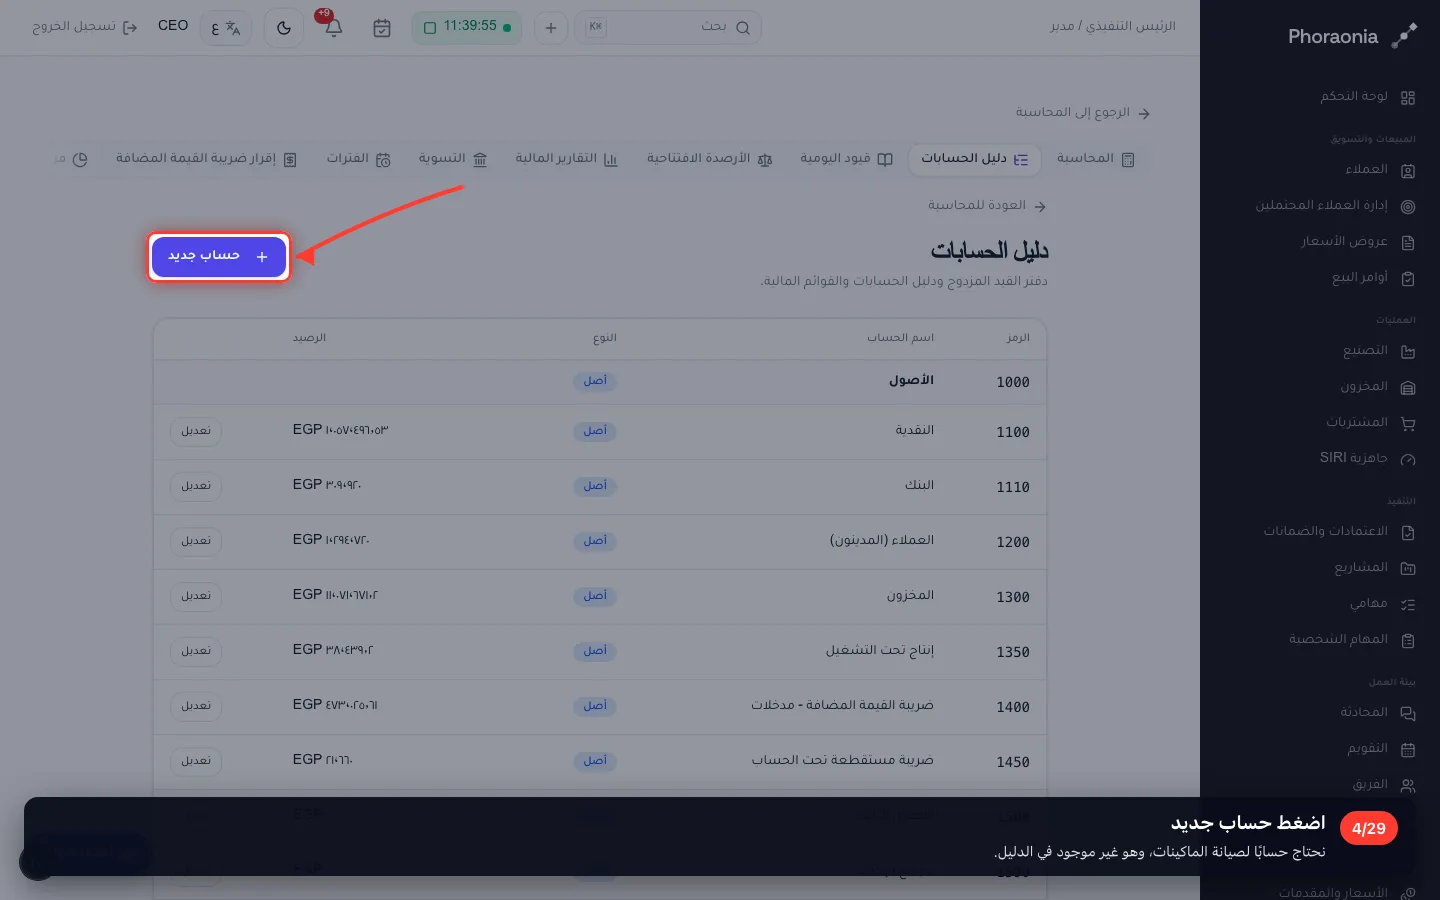
اضغط حساب جديد
نحتاج حسابًا لصيانة الماكينات، وهو غير موجود في الدليل.
- 5
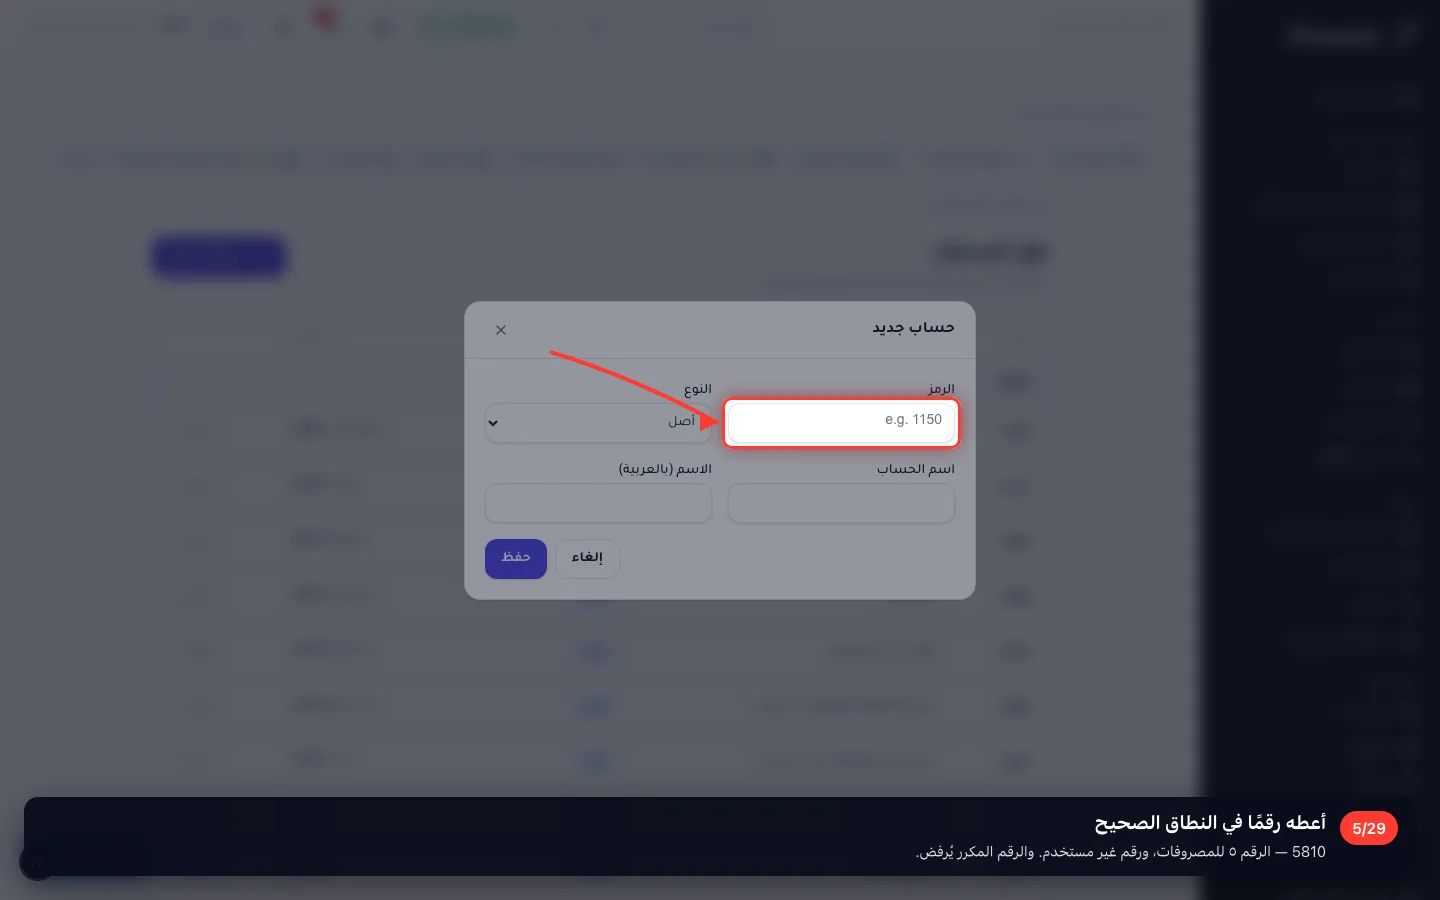
أعطه رقمًا في النطاق الصحيح
5810 — الرقم ٥ للمصروفات، ورقم غير مستخدم. والرقم المكرر يُرفض.
- 6
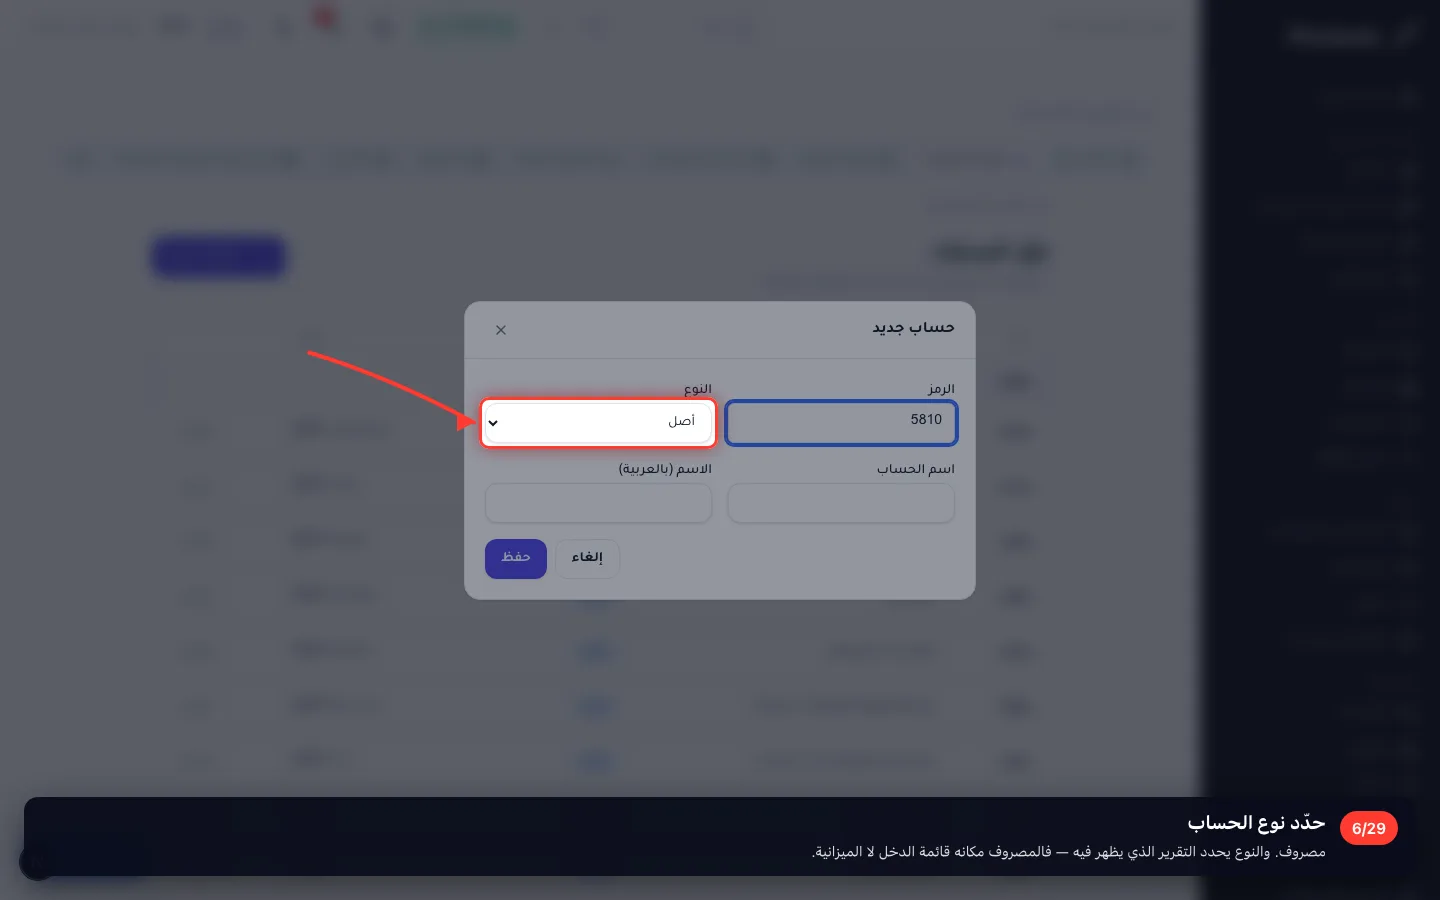
حدّد نوع الحساب
مصروف. والنوع يحدد التقرير الذي يظهر فيه — فالمصروف مكانه قائمة الدخل لا الميزانية.
- 7
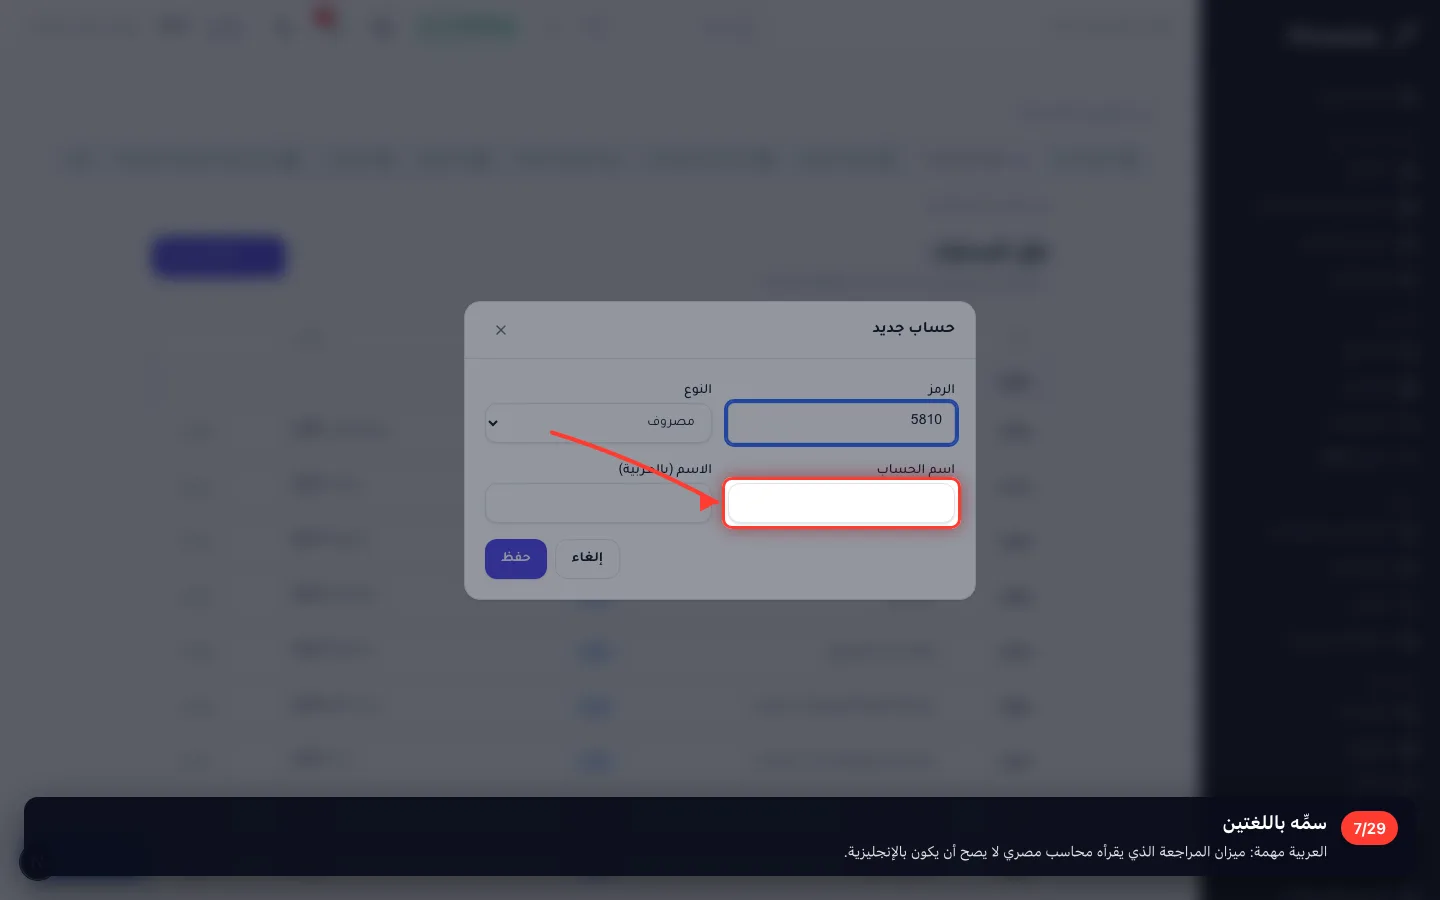
سمِّه باللغتين
العربية مهمة: ميزان المراجعة الذي يقرأه محاسب مصري لا يصح أن يكون بالإنجليزية.
- 8
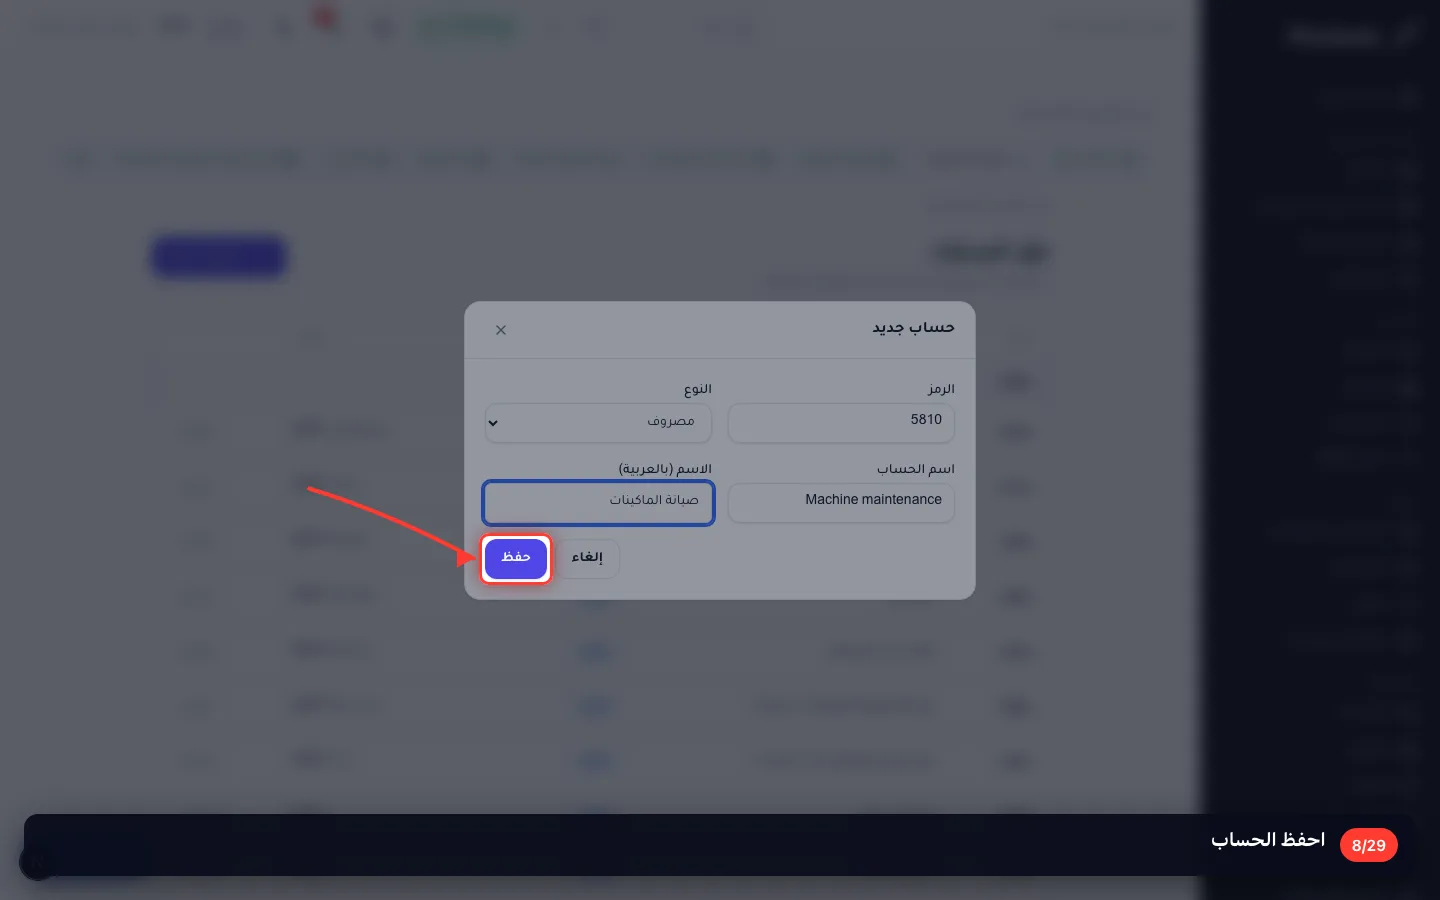
احفظ الحساب
٣ · القيد اليدوي ومتى تستخدمه
المصنع دفع ٣٬٥٠٠ جنيه نقدًا للصيانة. لا فاتورة ولا مستند — وهذه هي الحالة الوحيدة التي تكتب فيها القيد بنفسك.
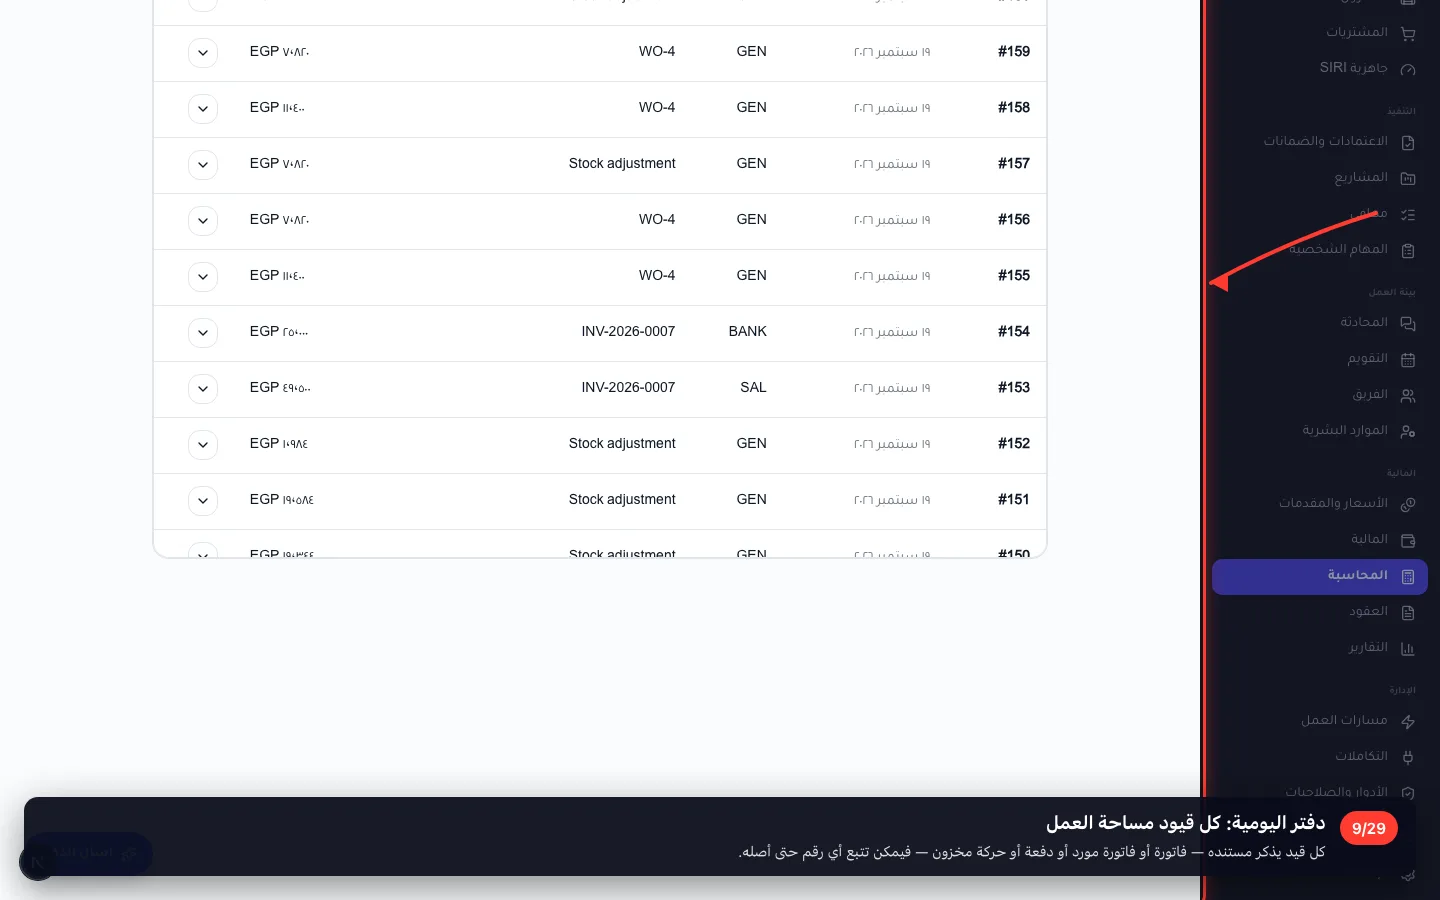
9دفتر اليومية: كل قيود مساحة العمل
كل قيد يذكر مستنده — فاتورة أو فاتورة مورد أو دفعة أو حركة مخزون — فيمكن تتبع أي رقم حتى أصله.
- 10
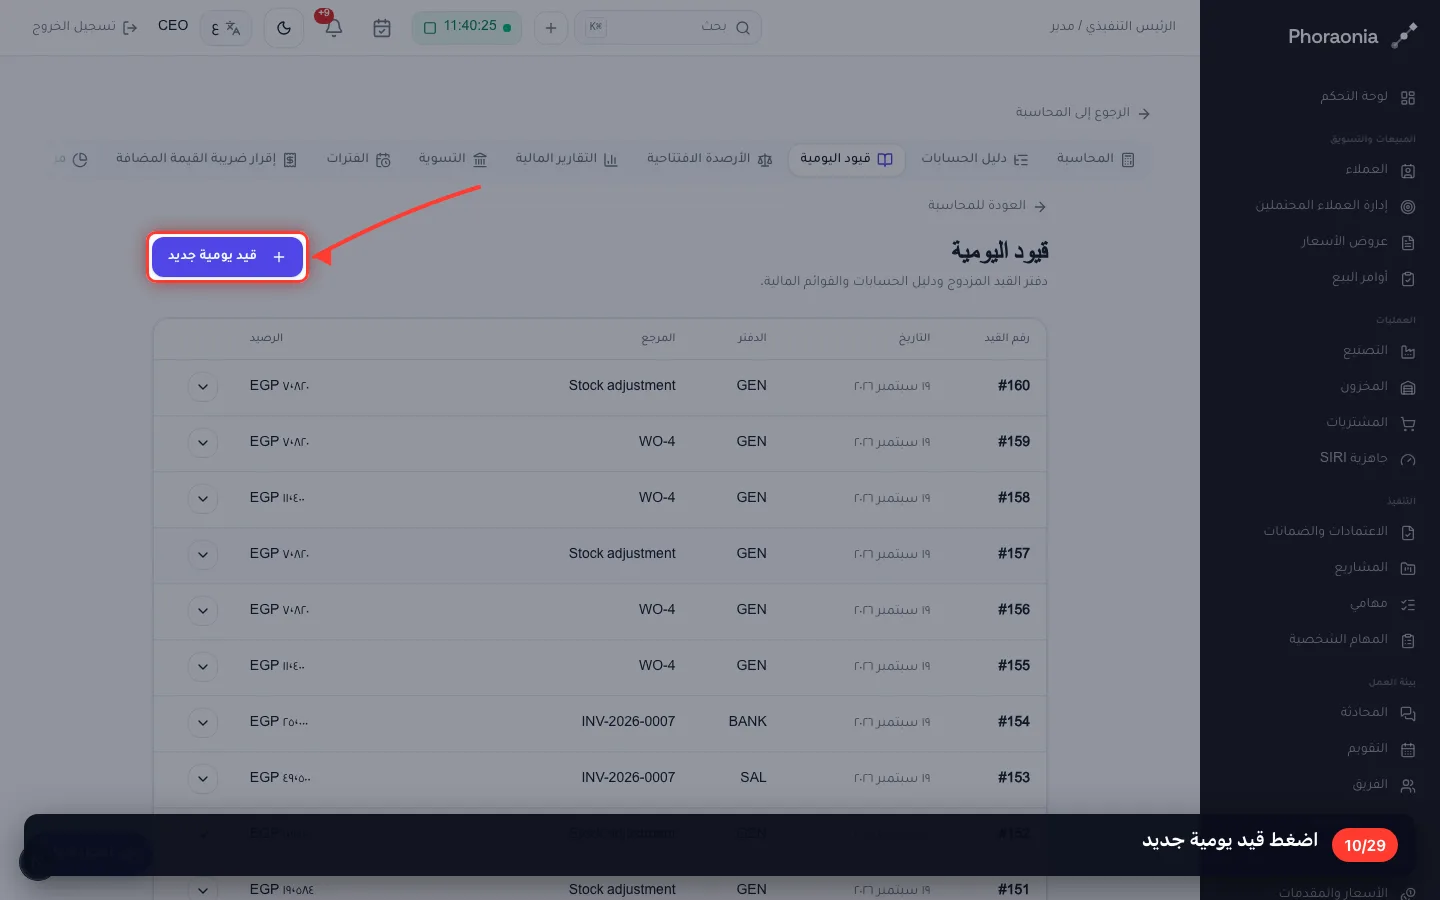
اضغط قيد يومية جديد
- 11
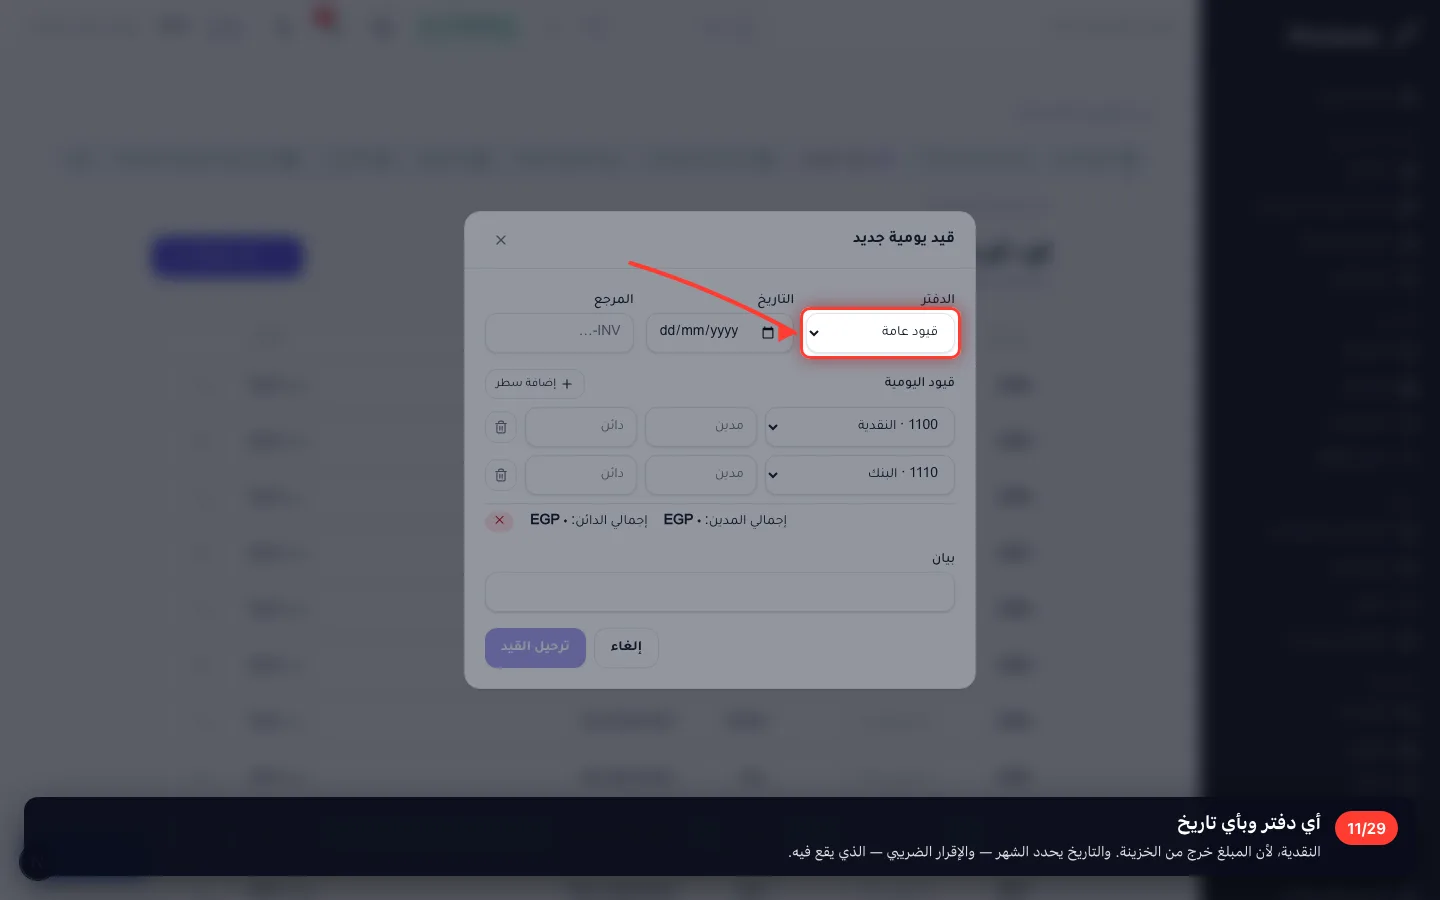
أي دفتر وبأي تاريخ
النقدية، لأن المبلغ خرج من الخزينة. والتاريخ يحدد الشهر — والإقرار الضريبي — الذي يقع فيه.
- 12
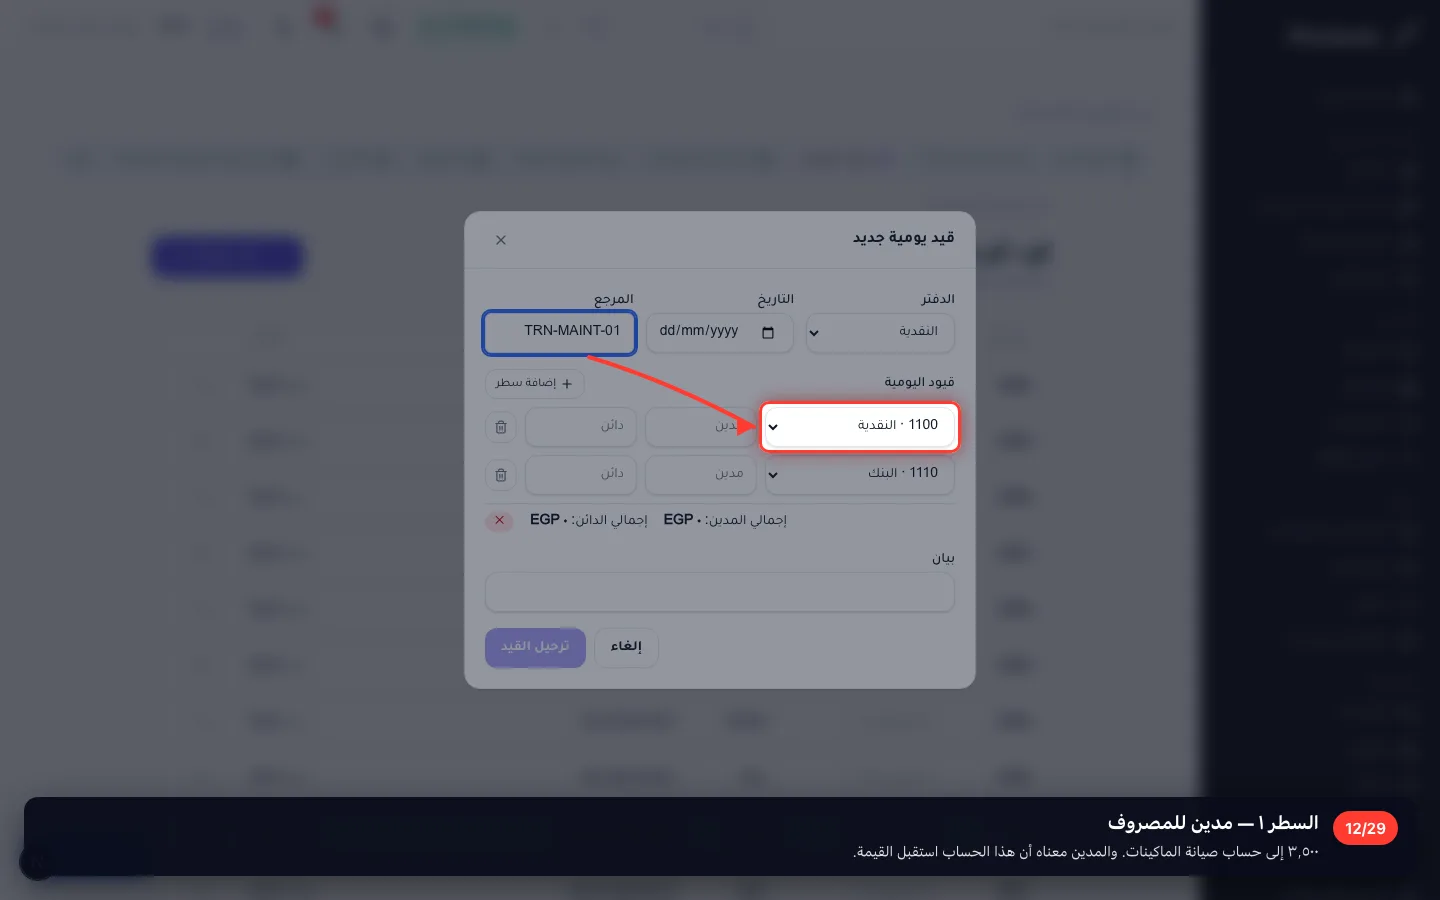
السطر ١ — مدين للمصروف
٣٬٥٠٠ إلى حساب صيانة الماكينات. والمدين معناه أن هذا الحساب استقبل القيمة.
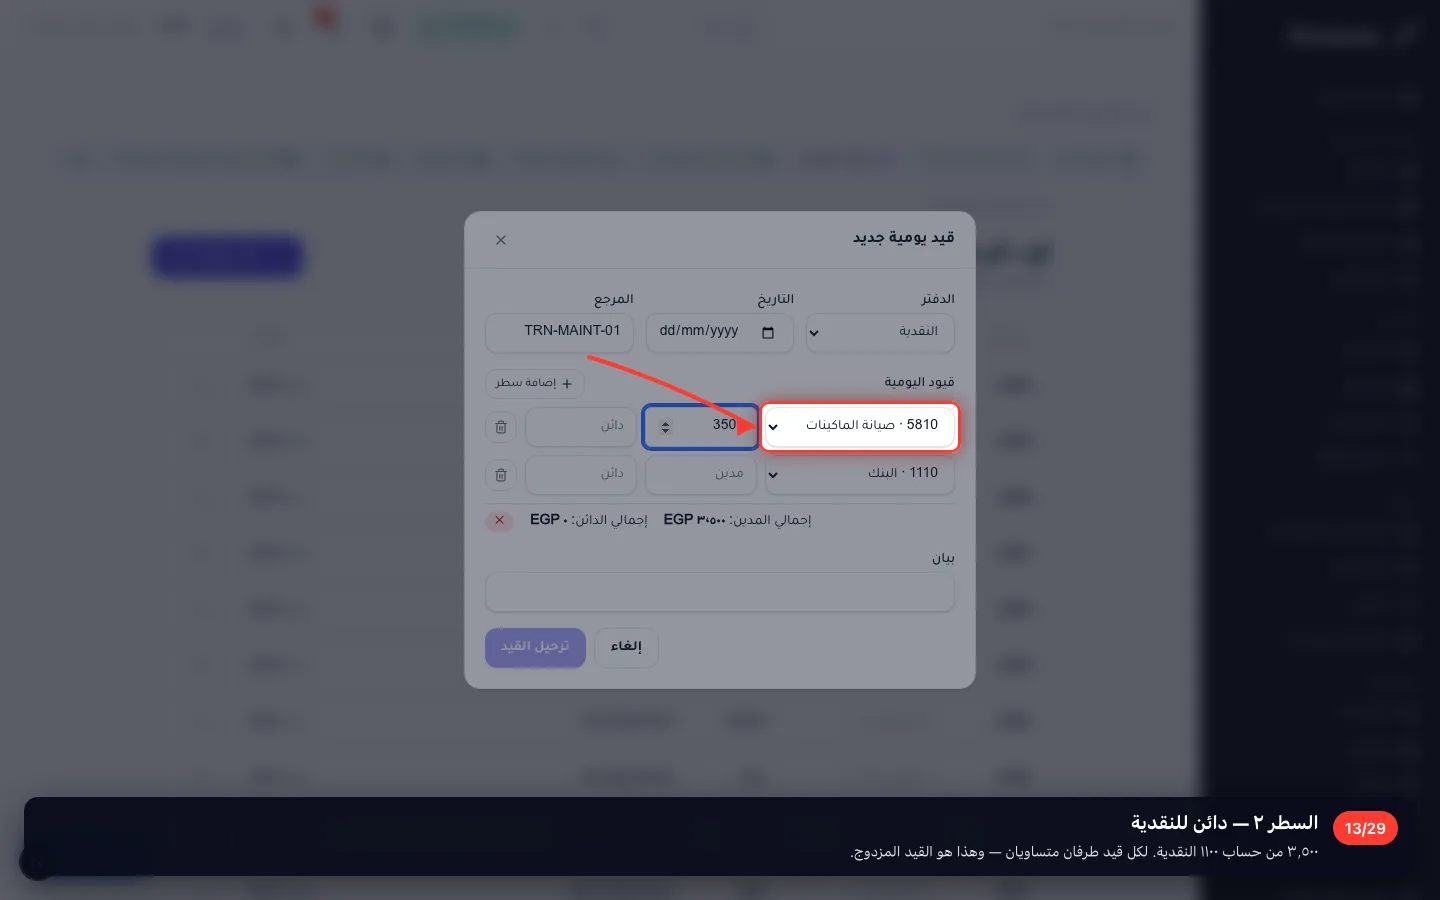
- 13
السطر ٢ — دائن للنقدية
٣٬٥٠٠ من حساب ١١٠٠ النقدية. لكل قيد طرفان متساويان — وهذا هو القيد المزدوج.
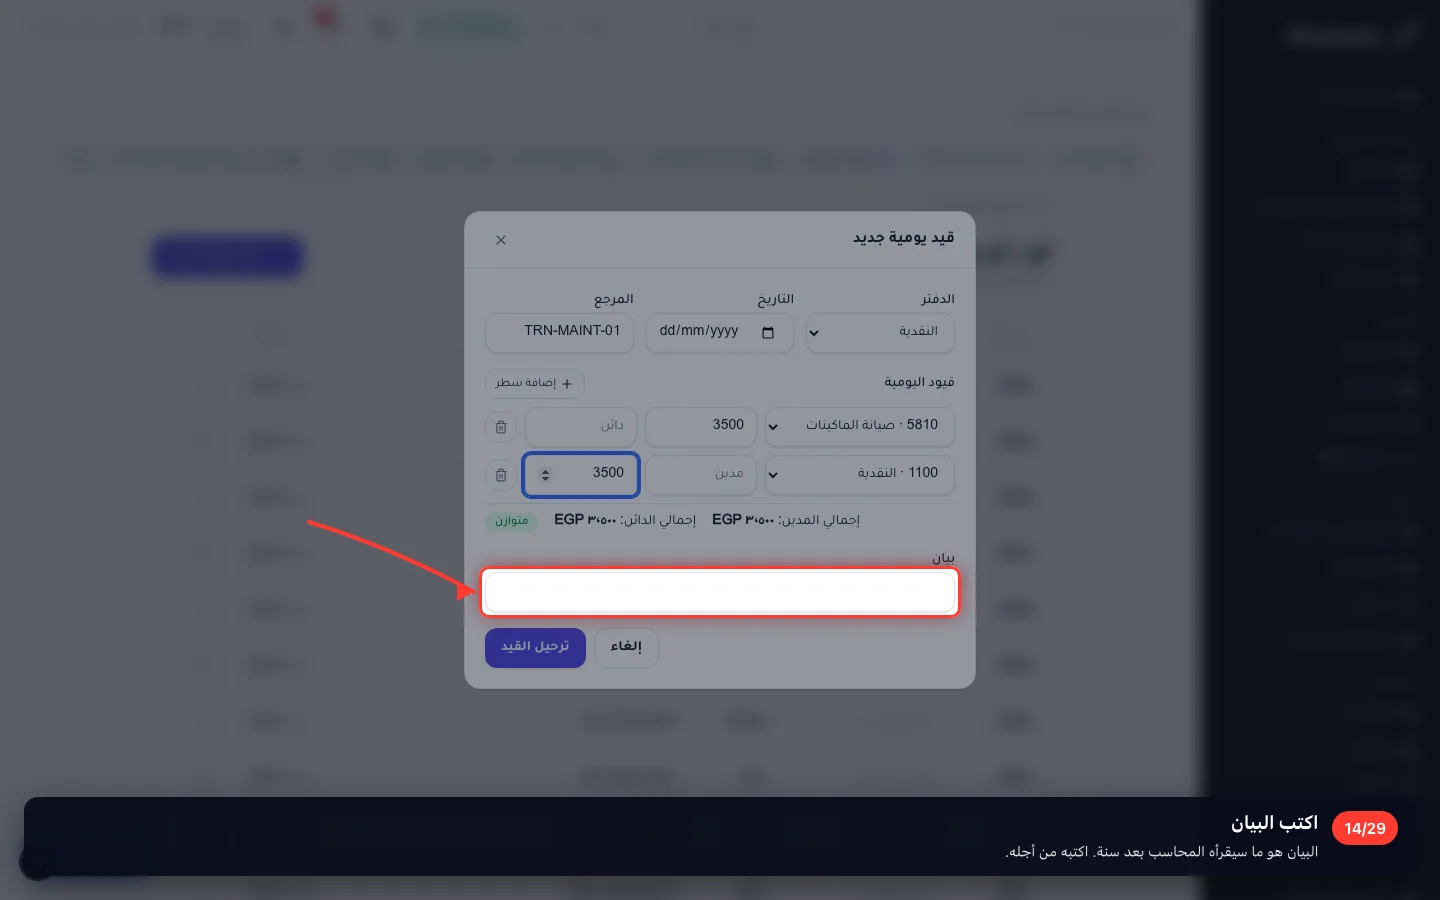
- 14
اكتب البيان
البيان هو ما سيقرأه المحاسب بعد سنة. اكتبه من أجله.
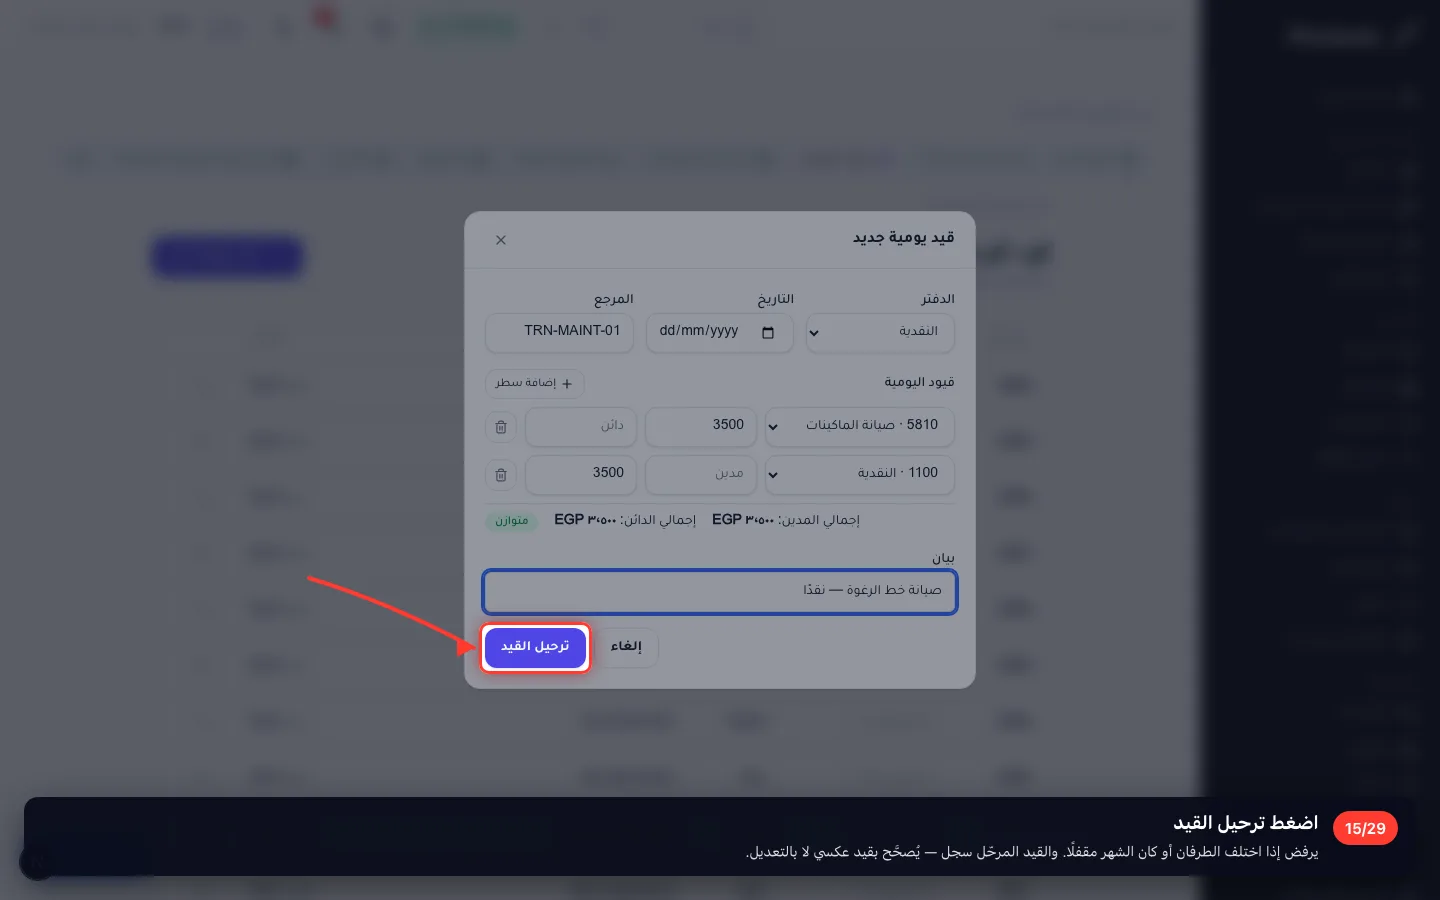
- 15
اضغط ترحيل القيد
يرفض إذا اختلف الطرفان أو كان الشهر مقفلًا. والقيد المرحّل سجل — يُصحَّح بقيد عكسي لا بالتعديل.
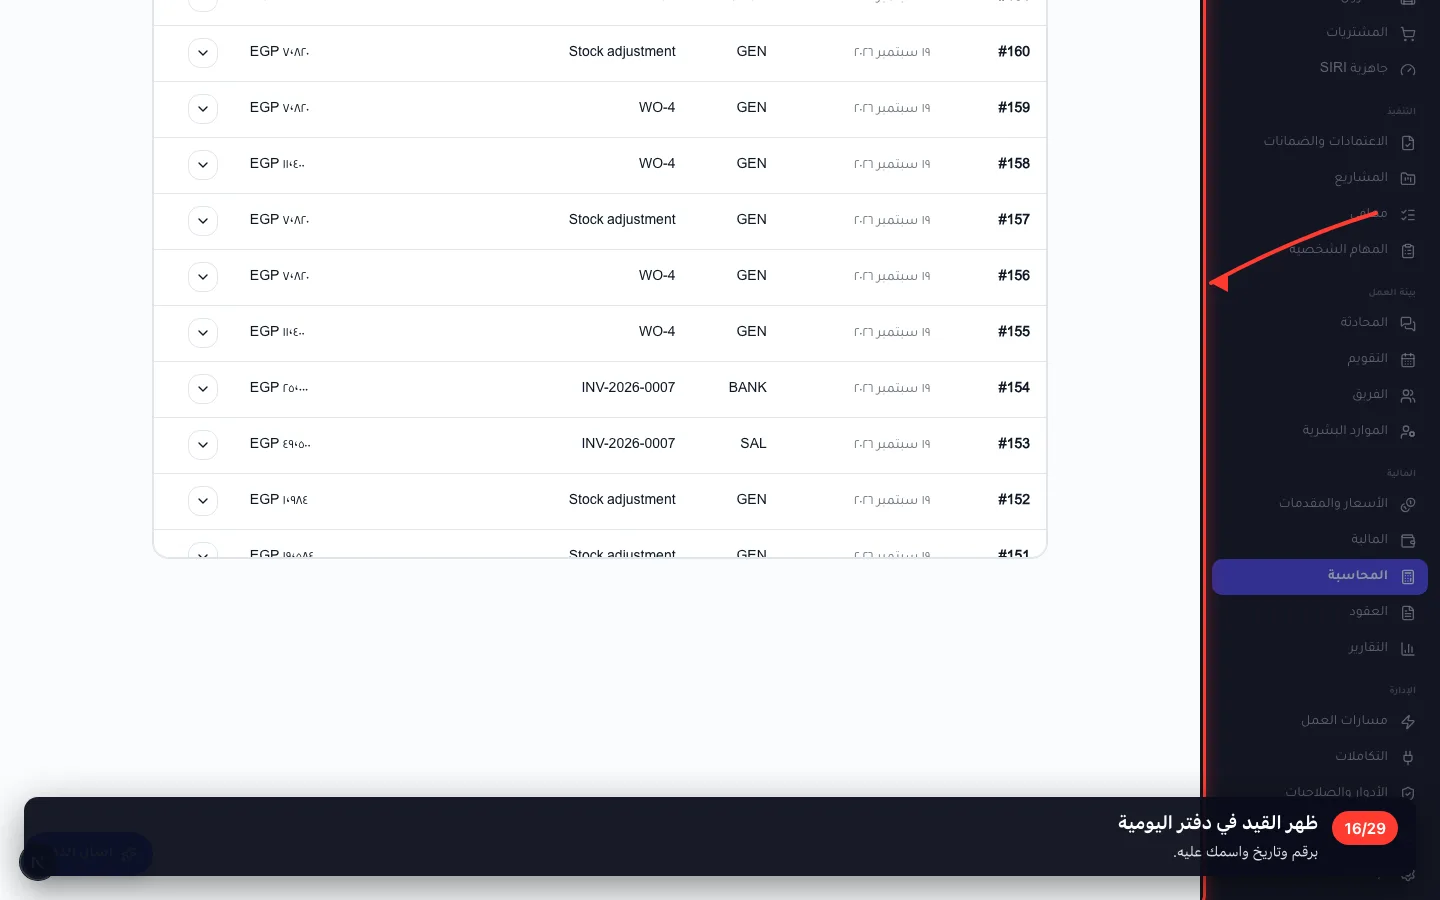
- 16
ظهر القيد في دفتر اليومية
برقم وتاريخ واسمك عليه.
٤ · قراءة التقارير
أربعة تقارير تجيب أربعة أسئلة. وكلها مبنية على القيود، لذا لا تتعارض أبدًا.
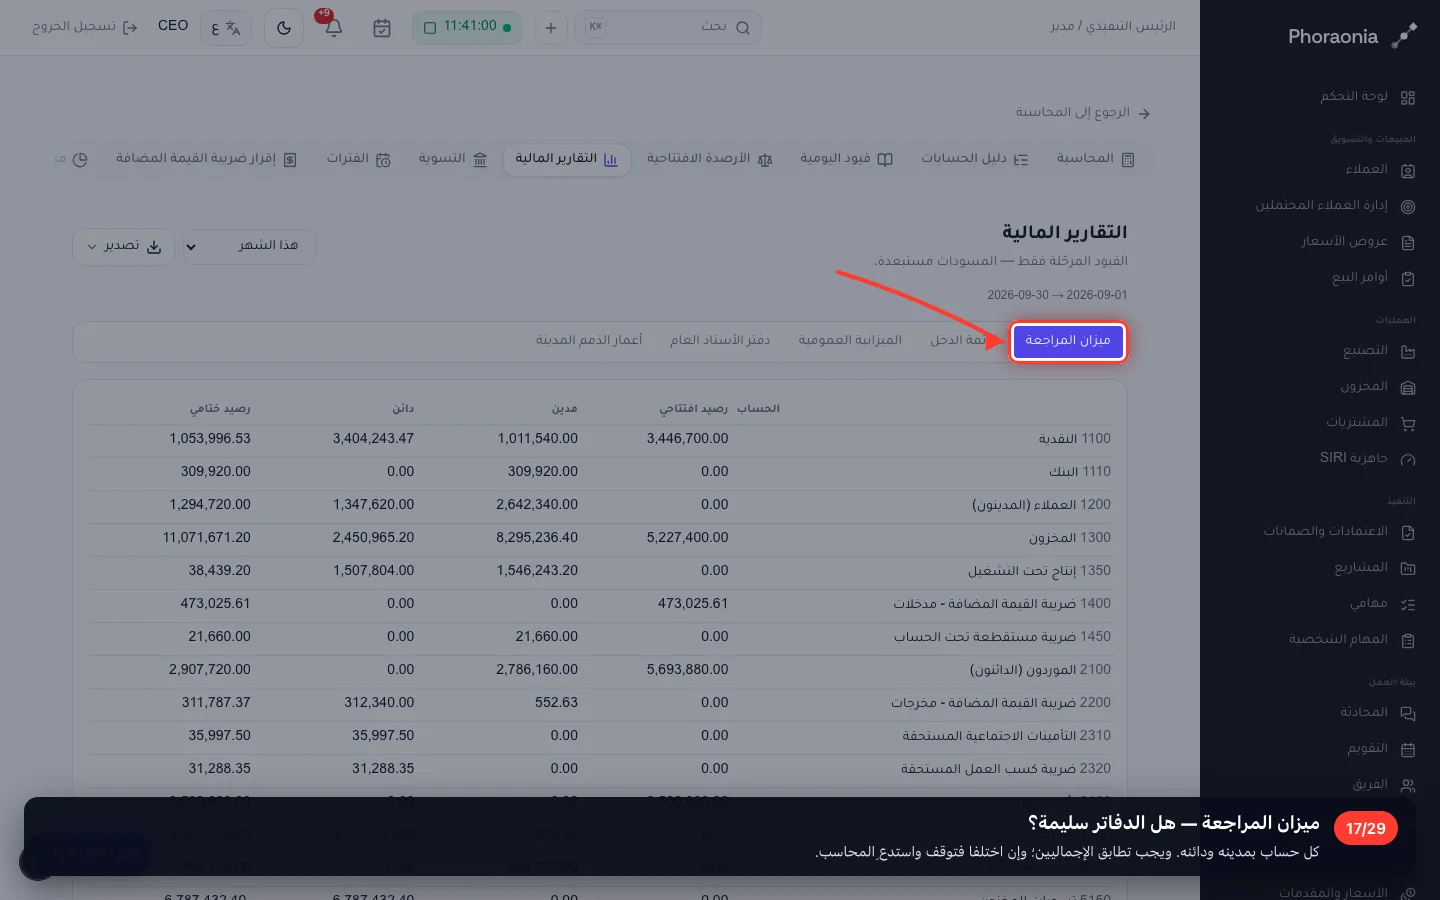
17ميزان المراجعة — هل الدفاتر سليمة؟
كل حساب بمدينه ودائنه. ويجب تطابق الإجماليين؛ وإن اختلفا فتوقف واستدعِ المحاسب.
- 18
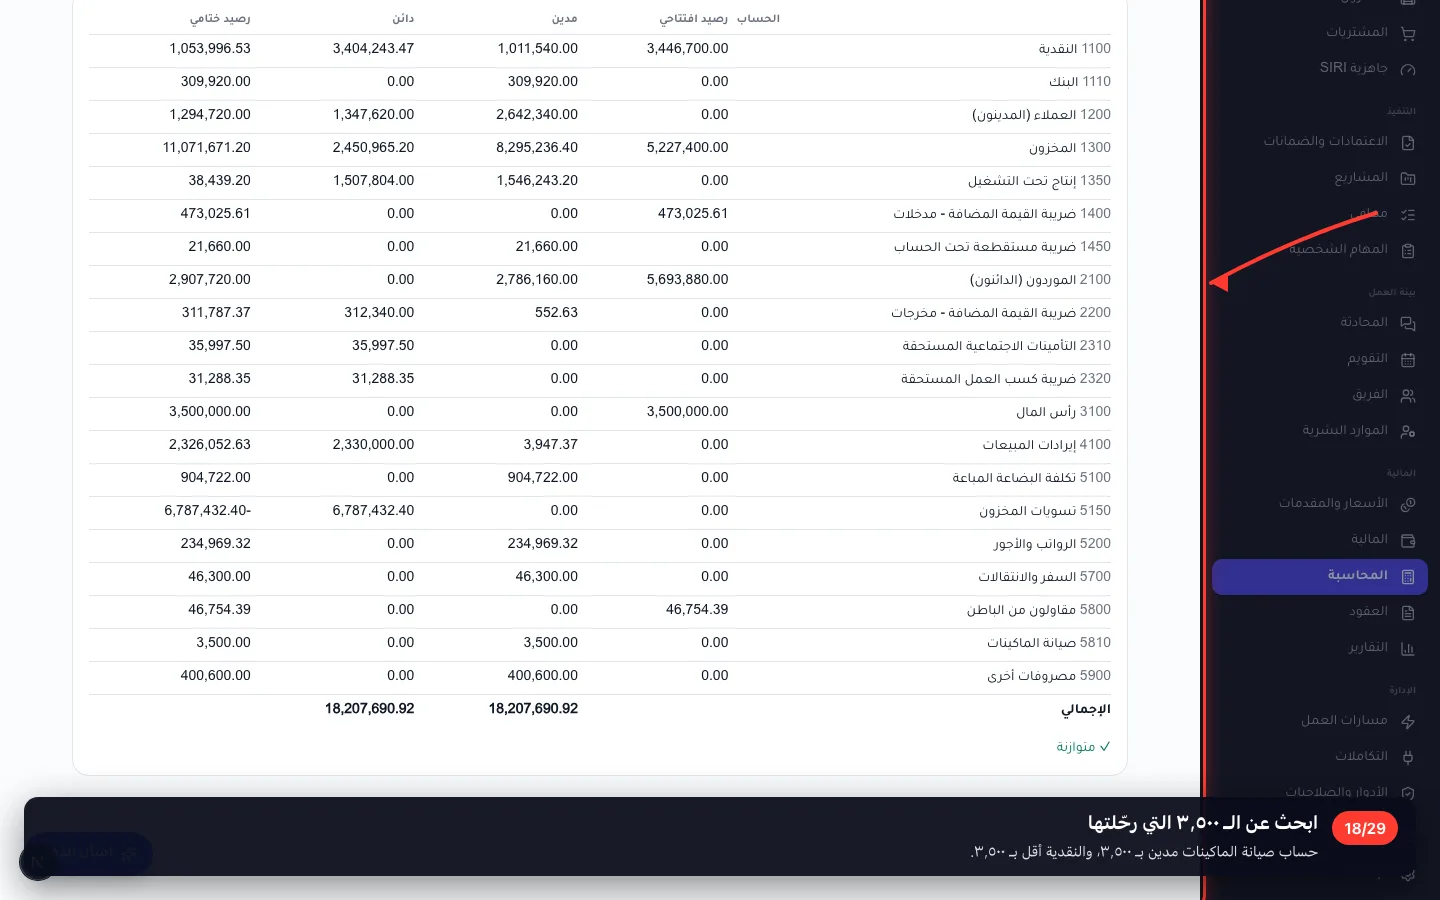
ابحث عن الـ ٣٬٥٠٠ التي رحّلتها
حساب صيانة الماكينات مدين بـ ٣٬٥٠٠، والنقدية أقل بـ ٣٬٥٠٠.
- 19
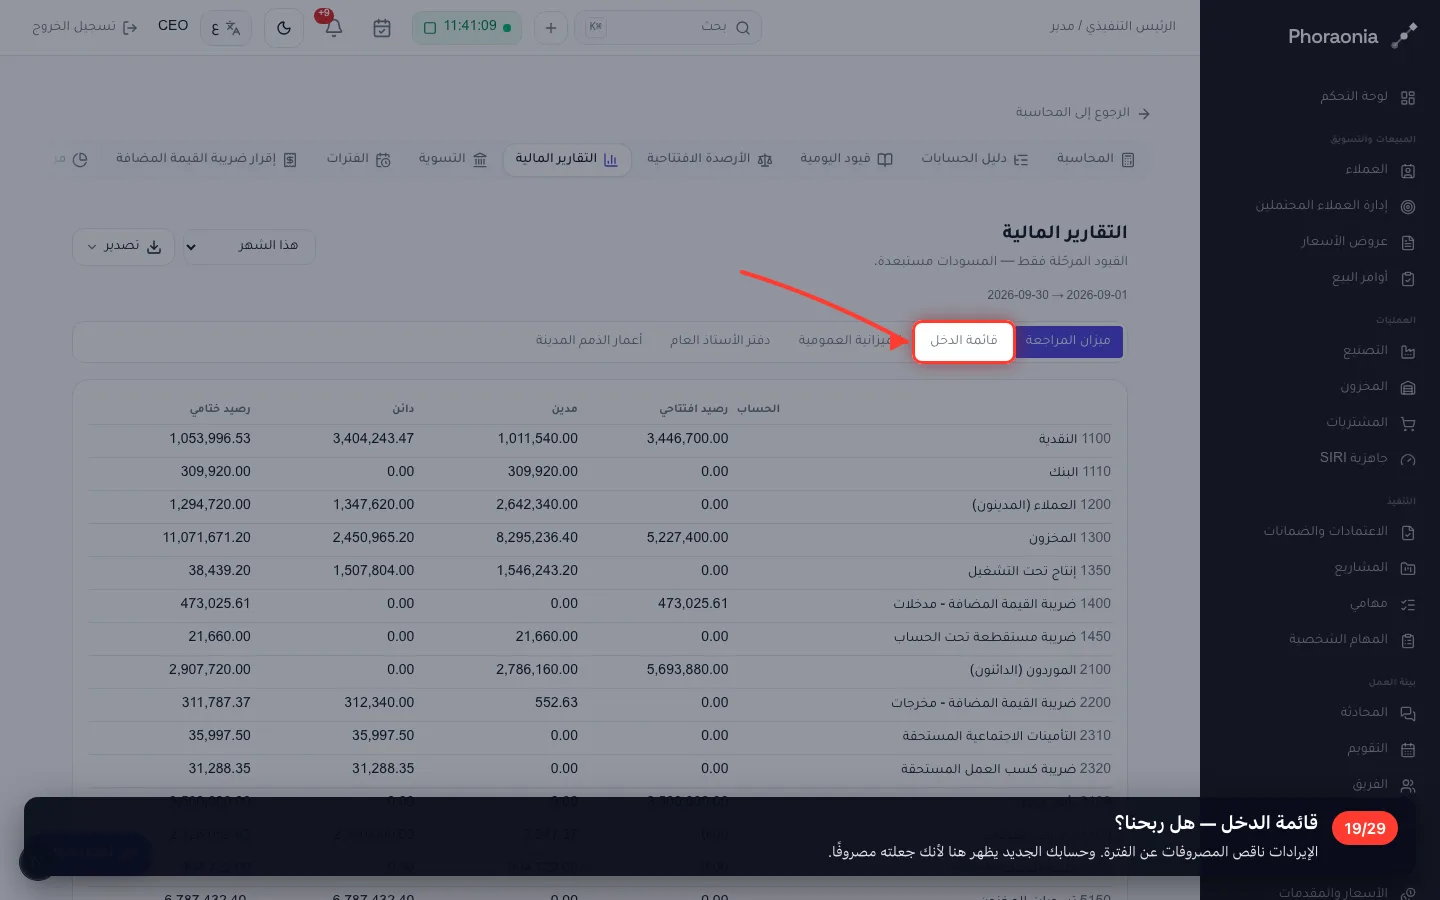
قائمة الدخل — هل ربحنا؟
الإيرادات ناقص المصروفات عن الفترة. وحسابك الجديد يظهر هنا لأنك جعلته مصروفًا.
- 20
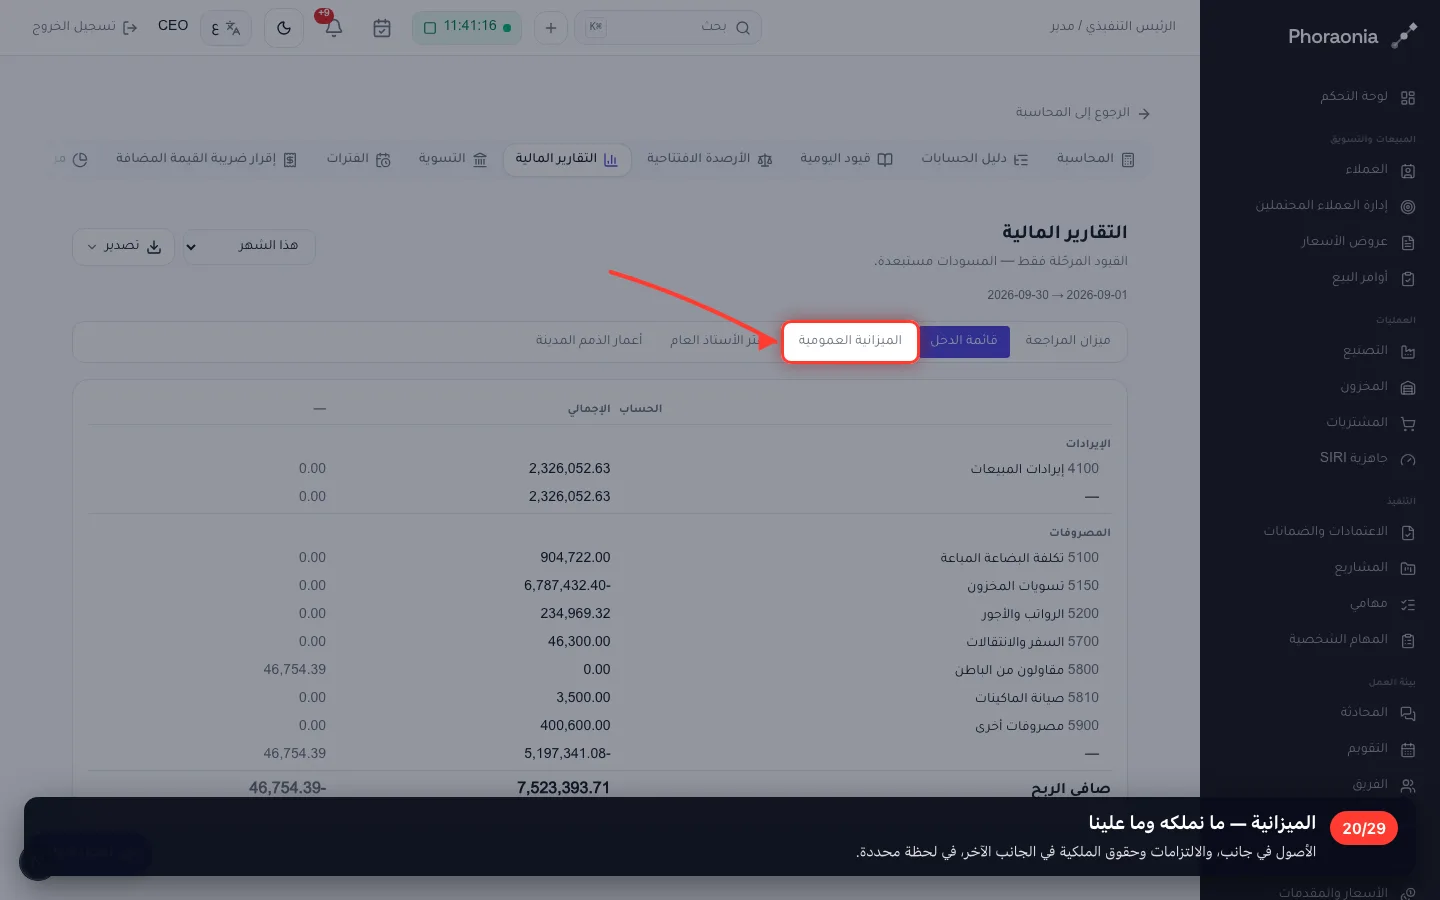
الميزانية — ما نملكه وما علينا
الأصول في جانب، والالتزامات وحقوق الملكية في الجانب الآخر، في لحظة محددة.
- 21
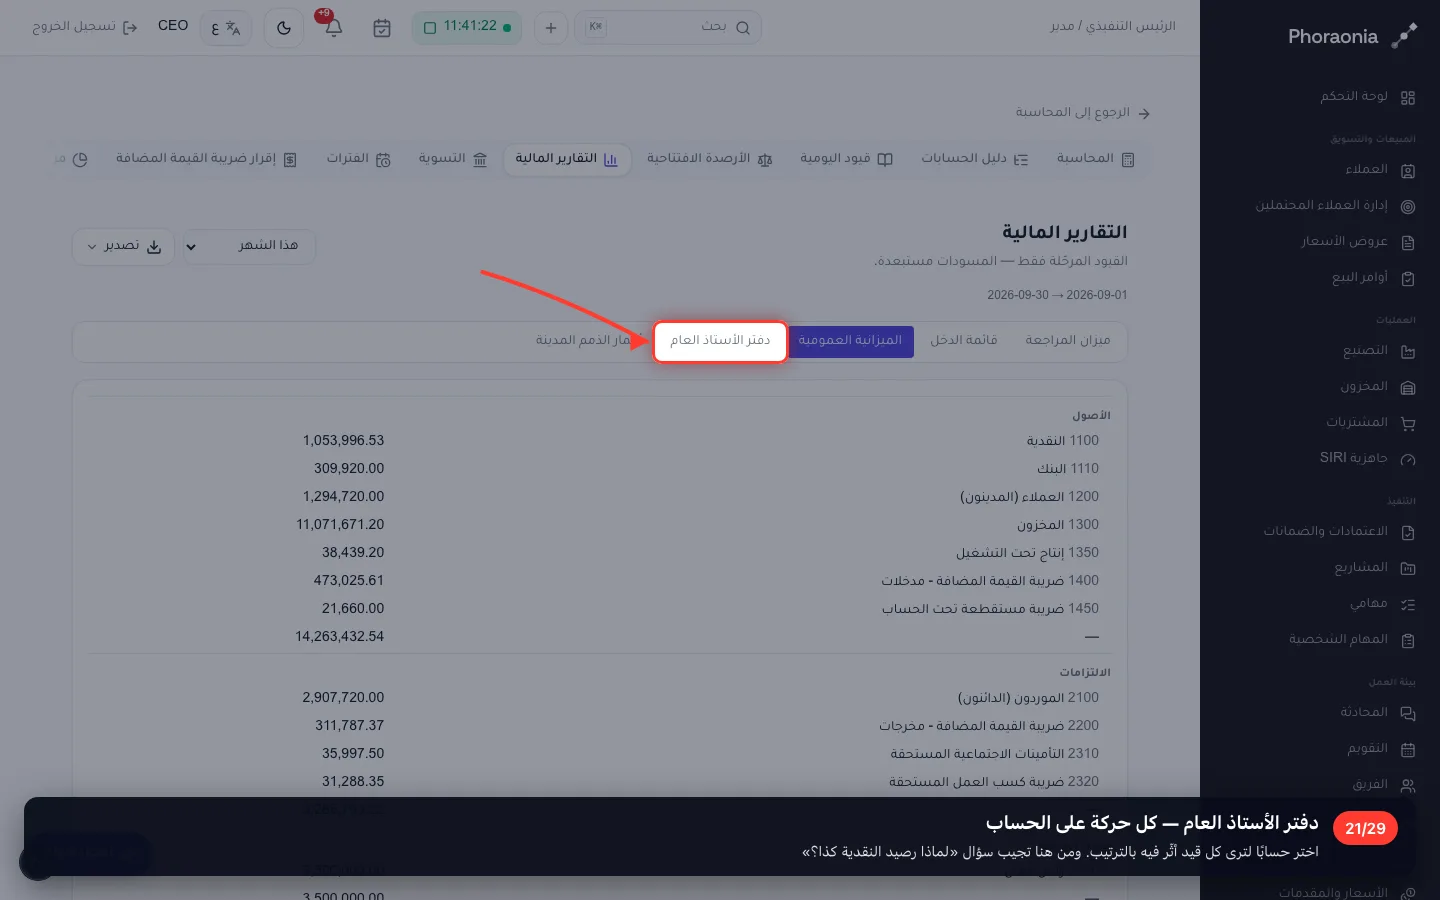
دفتر الأستاذ العام — كل حركة على الحساب
اختر حسابًا لترى كل قيد أثّر فيه بالترتيب. ومن هنا تجيب سؤال «لماذا رصيد النقدية كذا؟»
- 22
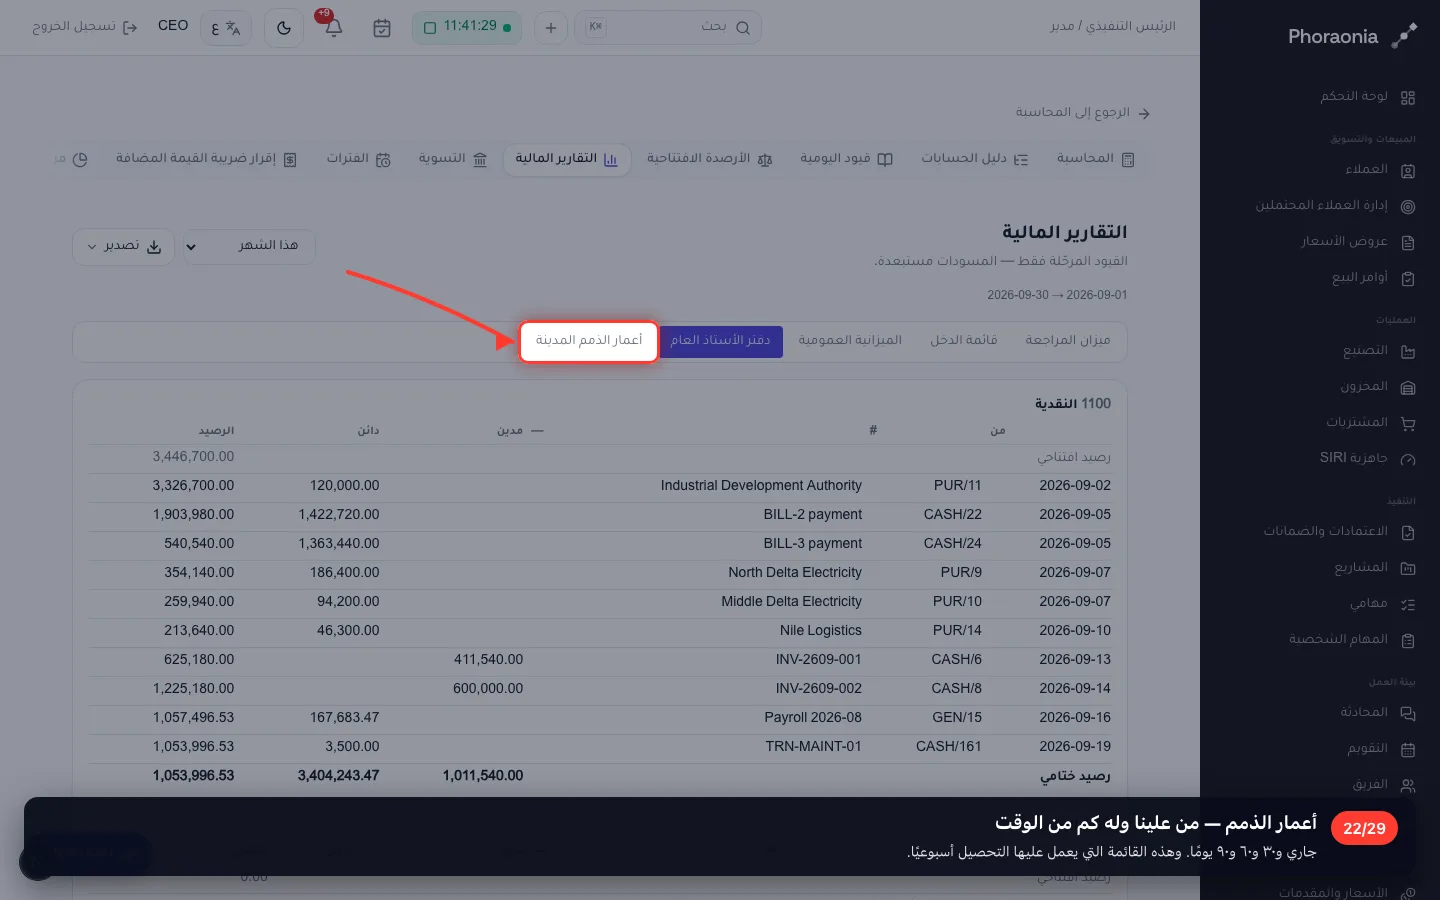
أعمار الذمم — من علينا وله كم من الوقت
جاري و٣٠ و٦٠ و٩٠ يومًا. وهذه القائمة التي يعمل عليها التحصيل أسبوعيًا.
٥ · الإقرار الضريبي
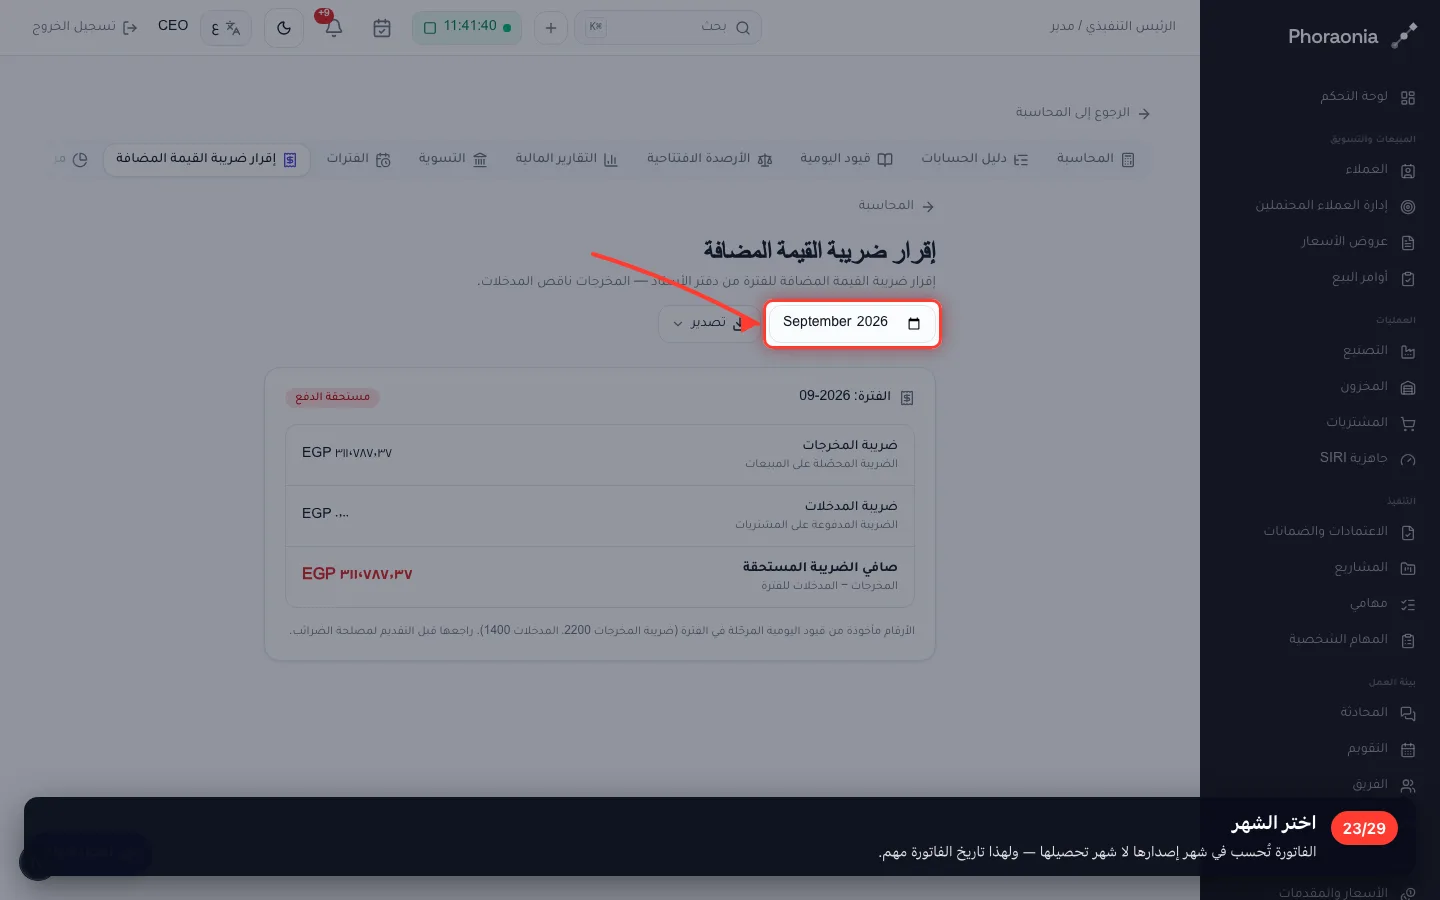
ضريبة المخرجات التي حصّلتها ناقص ضريبة المدخلات التي دفعتها عن شهر واحد — وهو الرقم الذي تقدّمه.
23اختر الشهر
الفاتورة تُحسب في شهر إصدارها لا شهر تحصيلها — ولهذا تاريخ الفاتورة مهم.
- 24
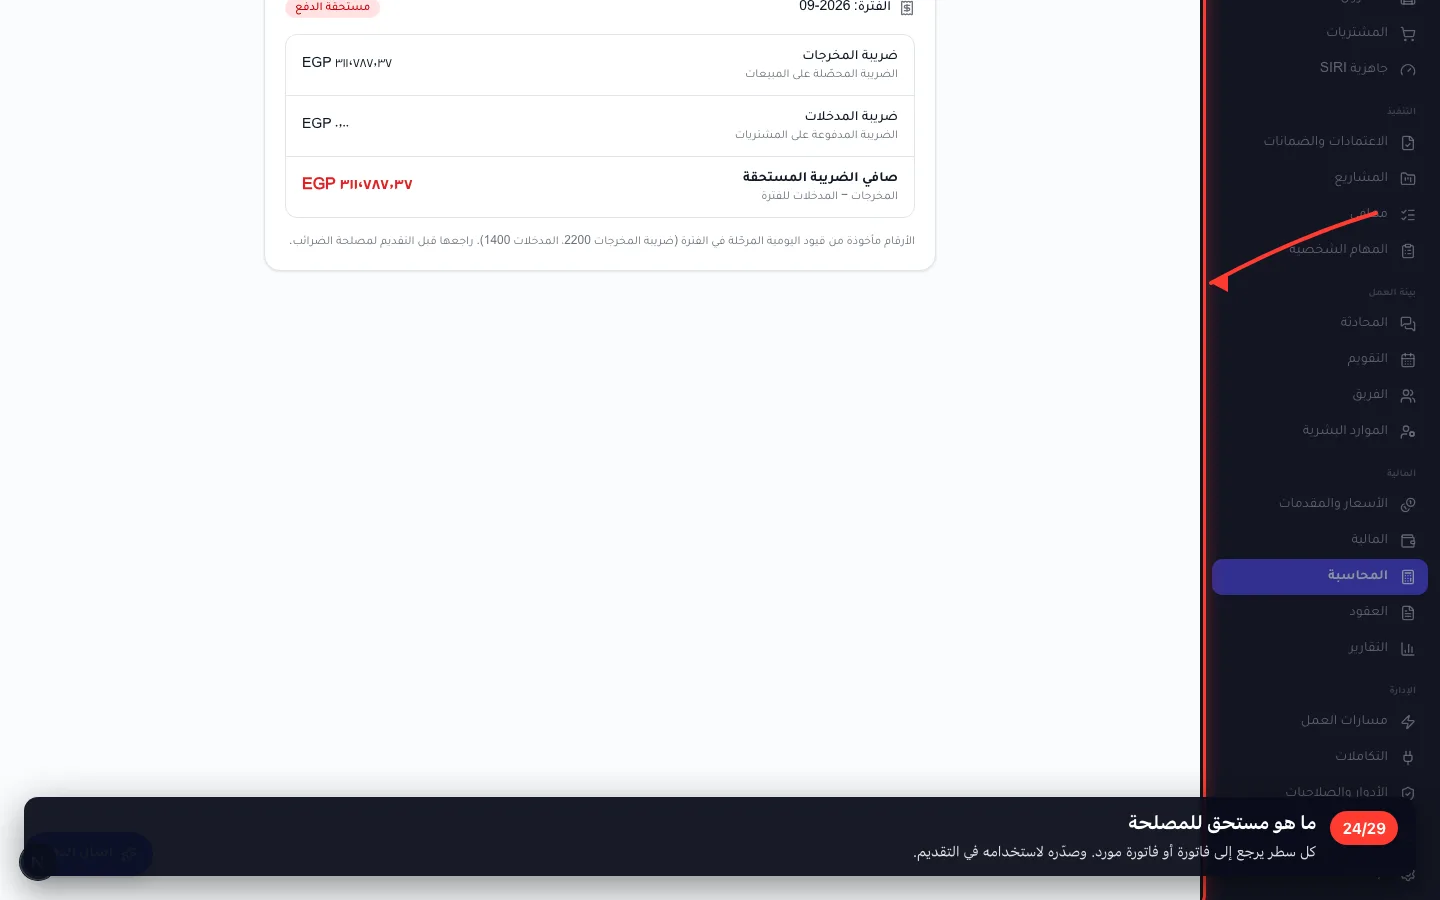
ما هو مستحق للمصلحة
كل سطر يرجع إلى فاتورة أو فاتورة مورد. وصدّره لاستخدامه في التقديم.
٦ · التسوية البنكية
كشف حساب البنك مقابل دفاترك سطرًا بسطر حتى لا يتبقى شيء غير مفسَّر.
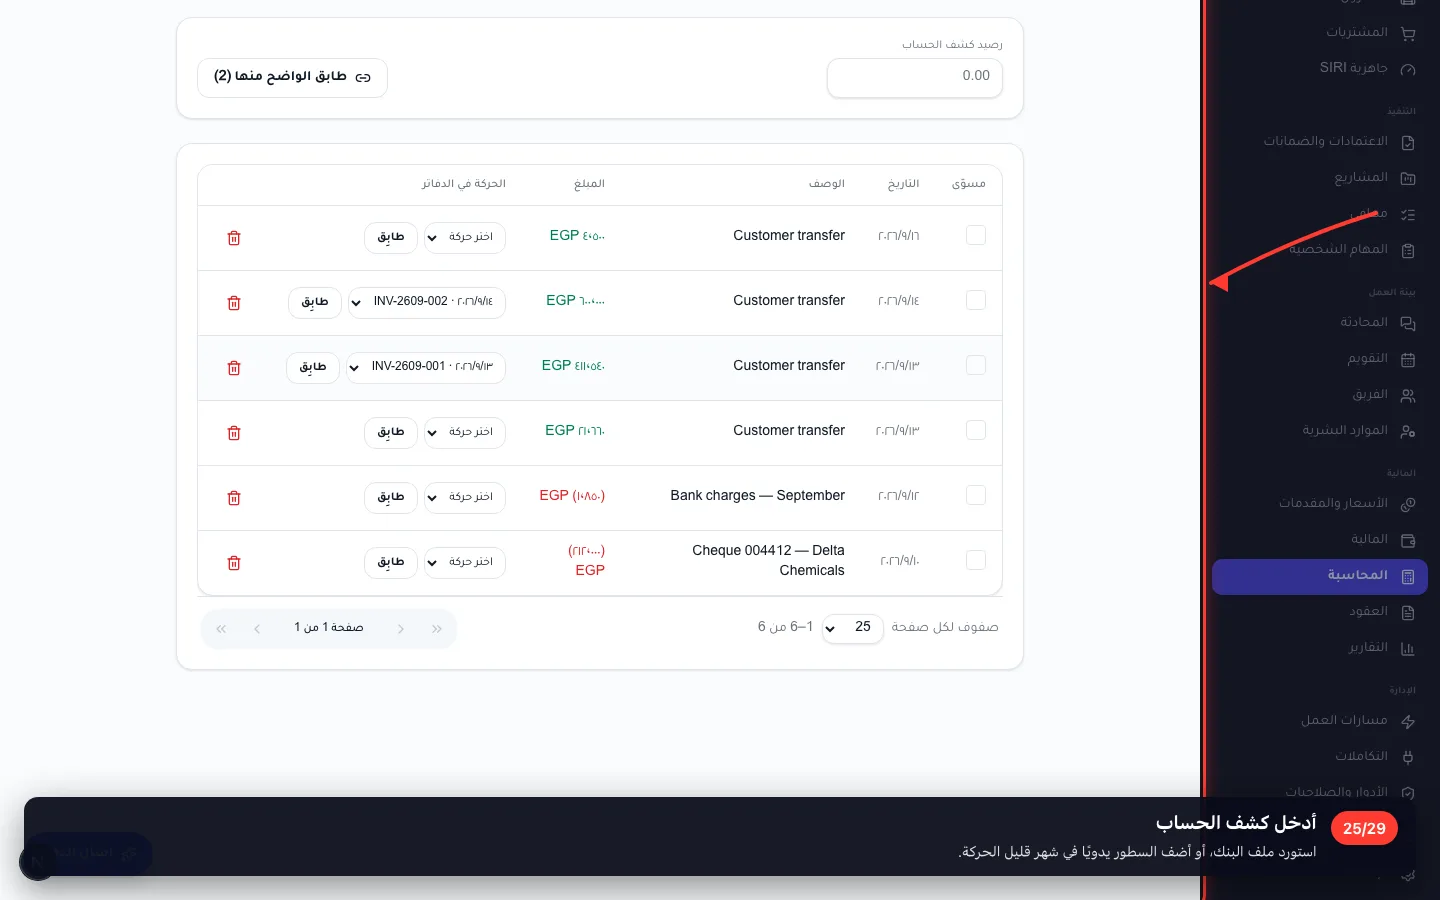
25أدخل كشف الحساب
استورد ملف البنك، أو أضف السطور يدويًا في شهر قليل الحركة.
- 26
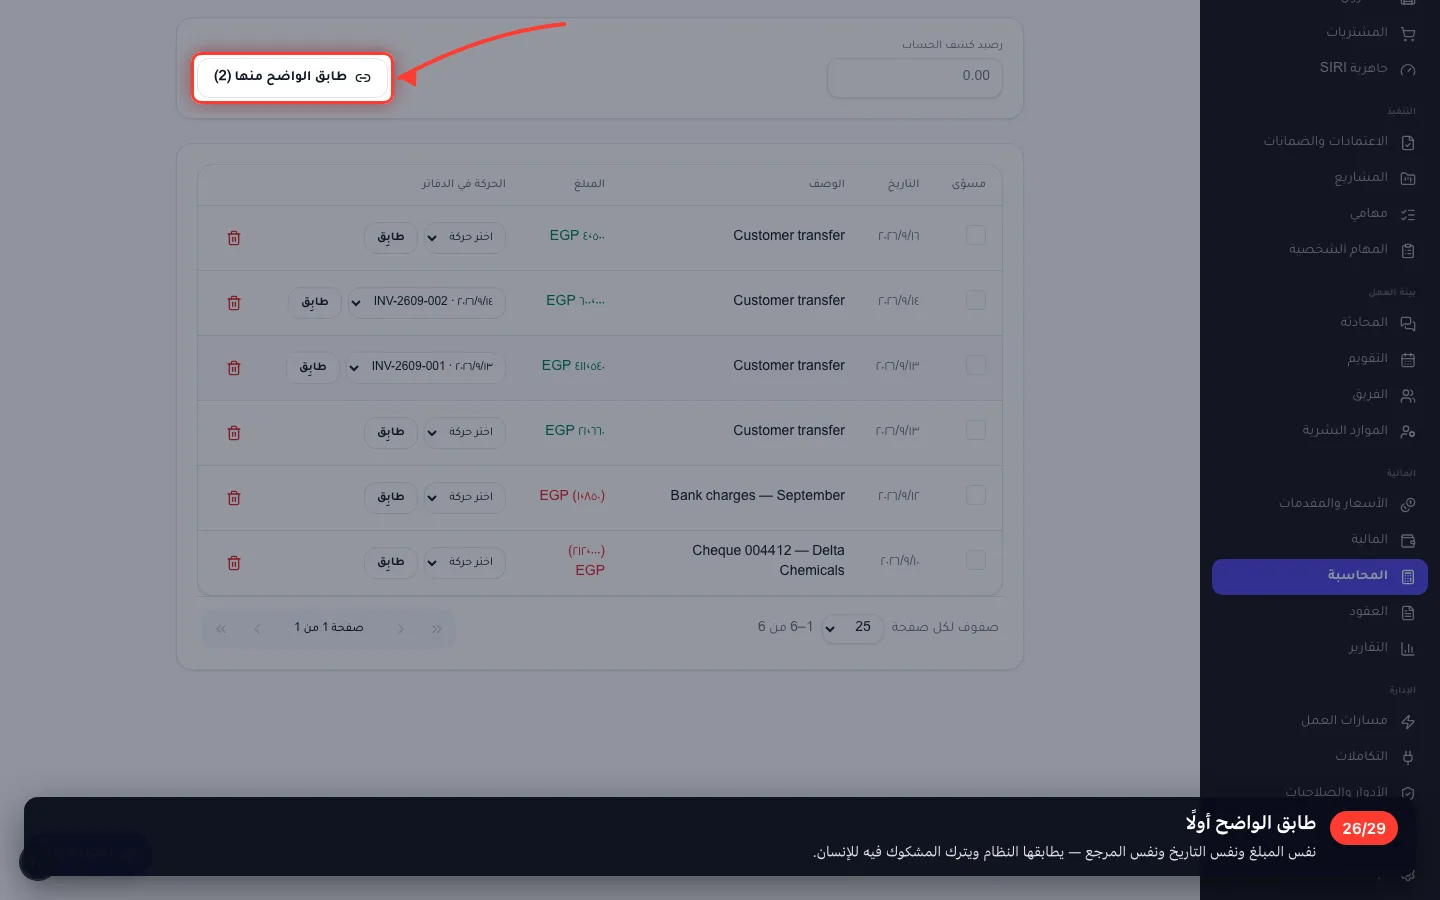
طابق الواضح أولًا
نفس المبلغ ونفس التاريخ ونفس المرجع — يطابقها النظام ويترك المشكوك فيه للإنسان.
٧ · إقفال الشهر
عند اعتماد الشهر أقفله. وبعدها لا يستطيع أحد إدخال قيد بتاريخ شهر سبق أن قدّمت عنه تقارير.
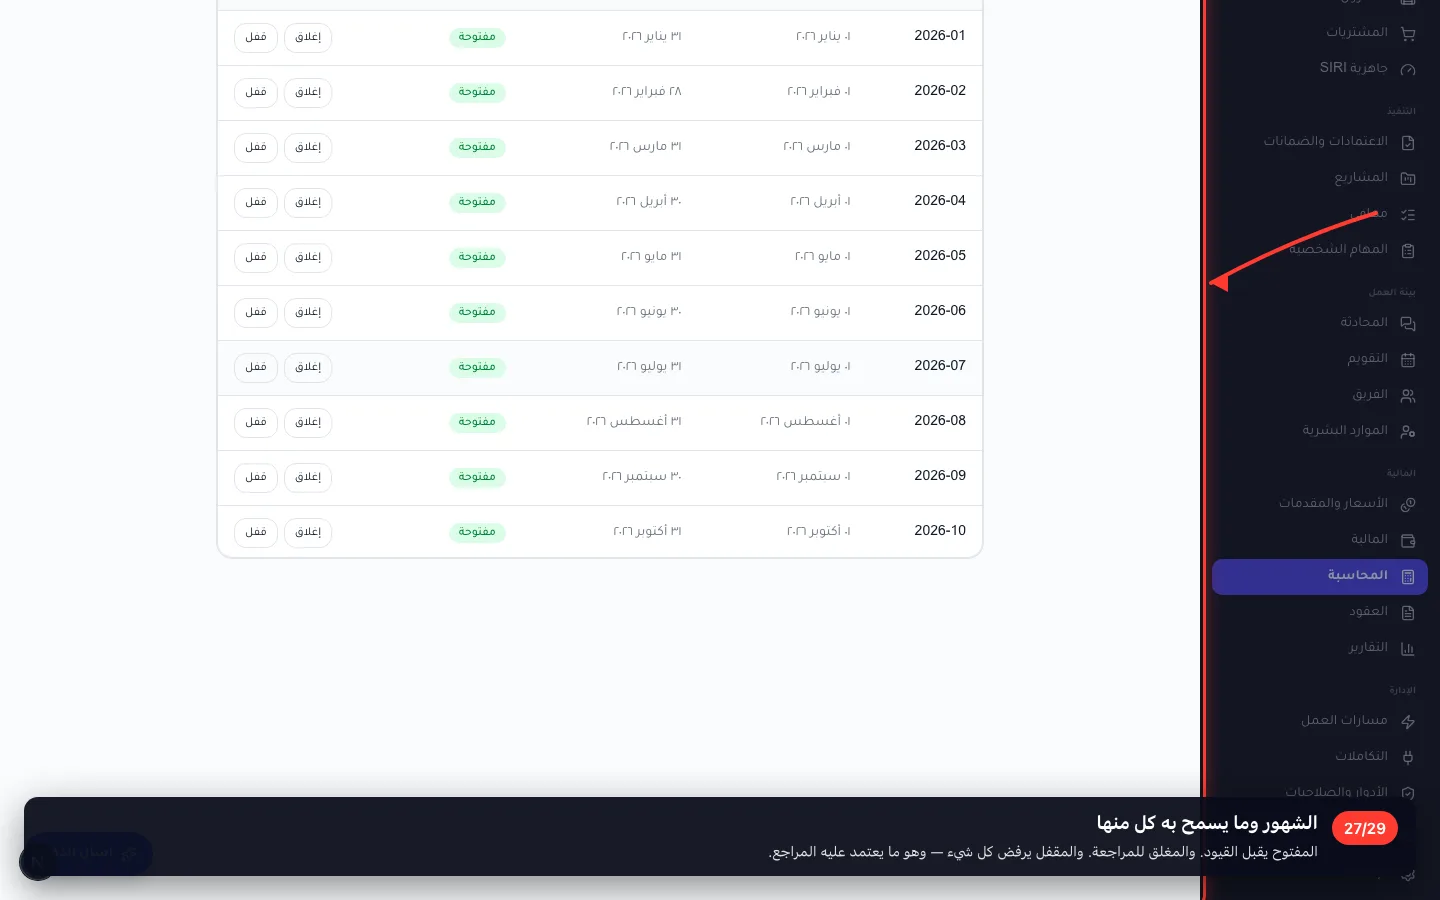
27الشهور وما يسمح به كل منها
المفتوح يقبل القيود. والمغلق للمراجعة. والمقفل يرفض كل شيء — وهو ما يعتمد عليه المراجع.
٨ · إعدادان يُضبطان مرة واحدة
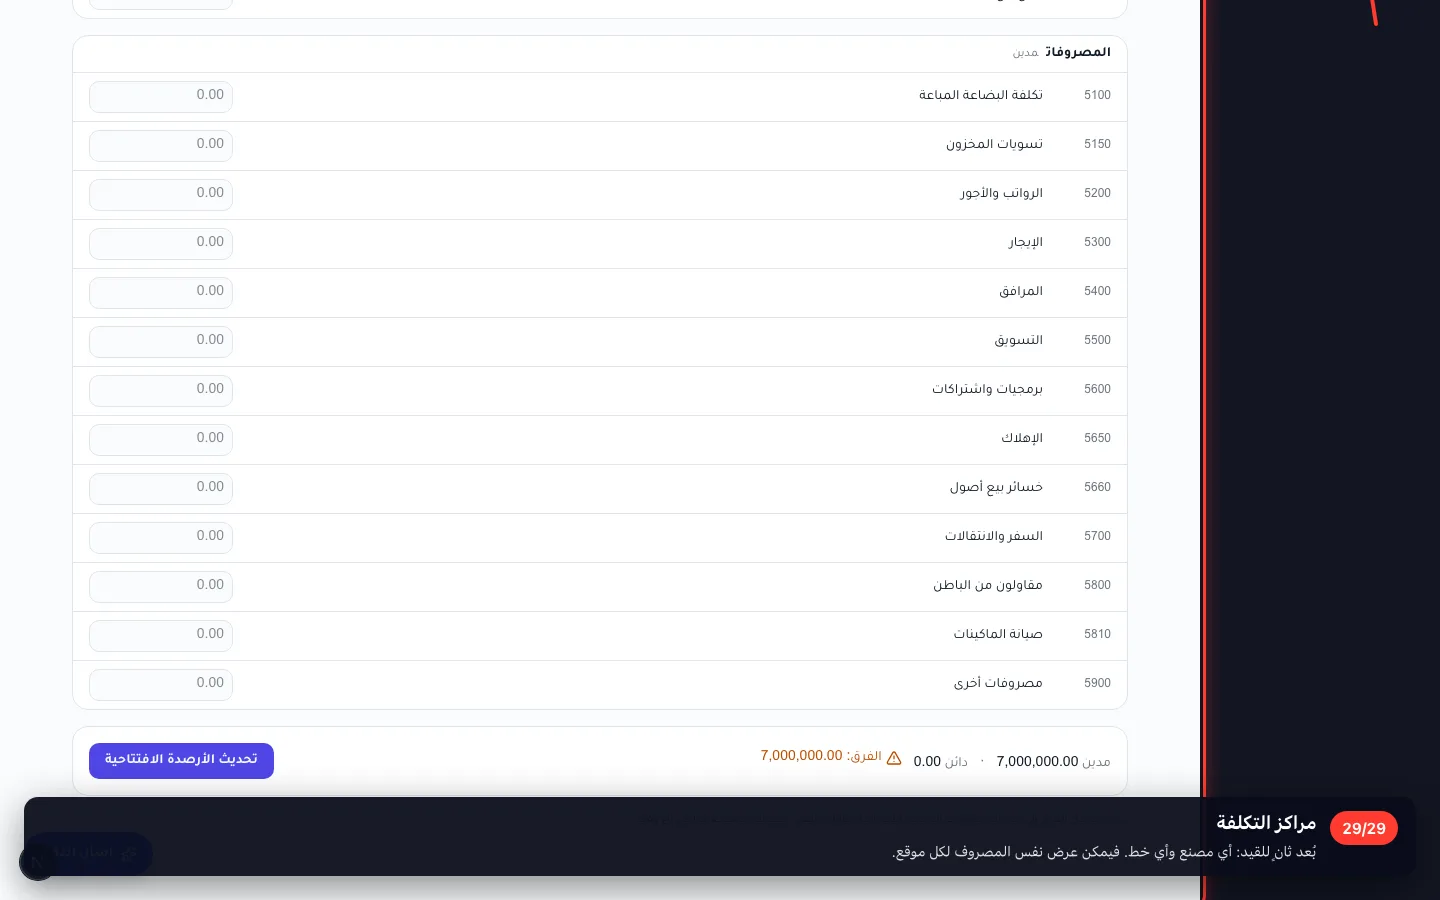
الأرصدة الافتتاحية عند الانتقال للنظام في منتصف السنة، ومراكز التكلفة إذا أردت النتيجة مقسّمة على المصانع أو الخطوط.
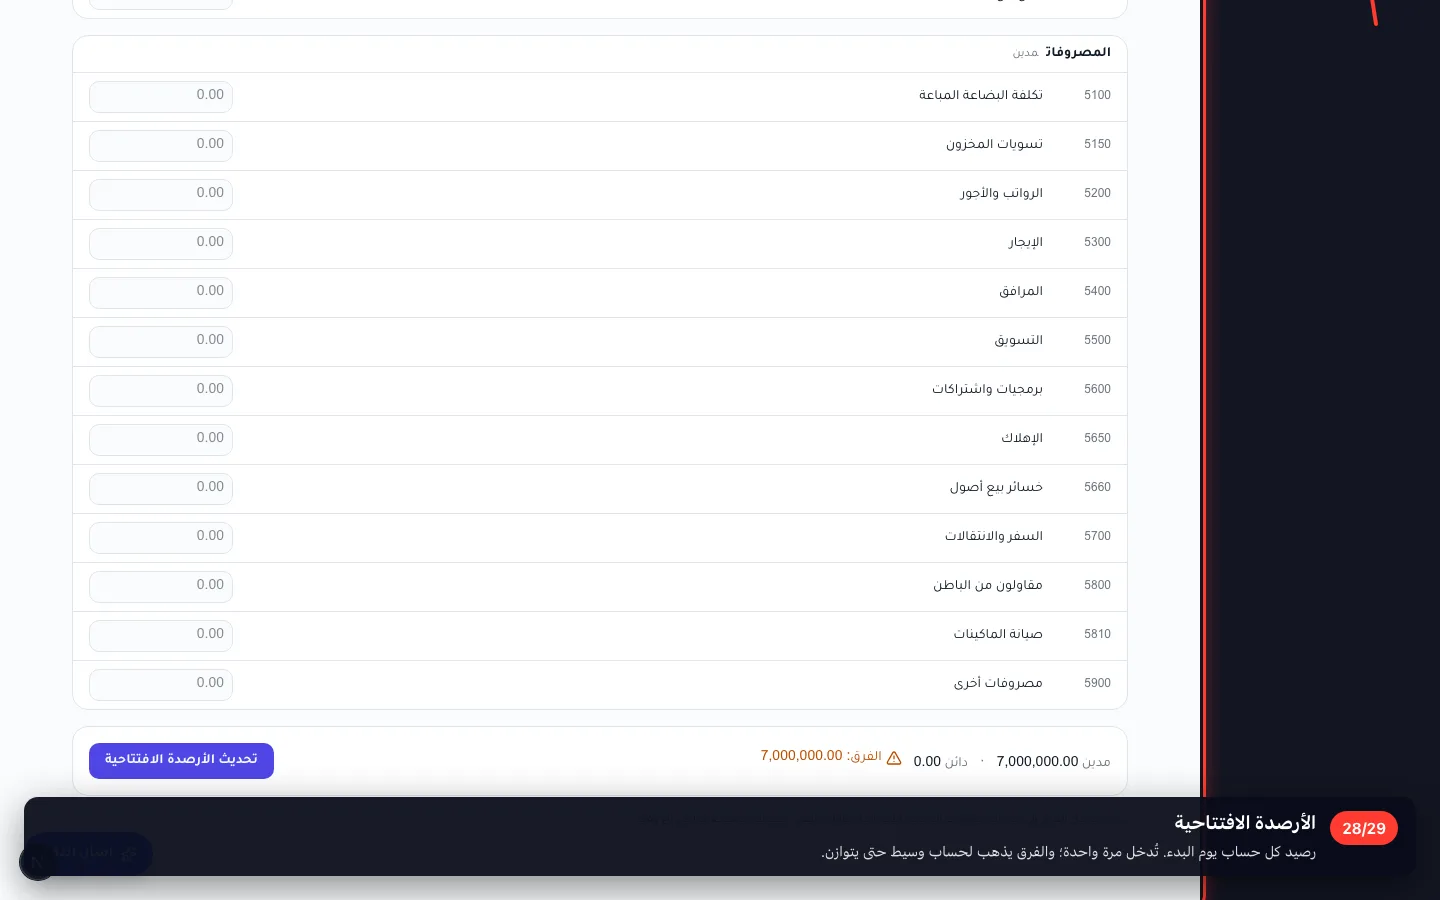
28الأرصدة الافتتاحية
رصيد كل حساب يوم البدء. تُدخل مرة واحدة؛ والفرق يذهب لحساب وسيط حتى يتوازن.
- 29
مراكز التكلفة
بُعد ثانٍ للقيد: أي مصنع وأي خط. فيمكن عرض نفس المصروف لكل موقع.
سُجِّل على مساحة عمل تجريبية. الشركة والأرقام من نسج الخيال؛ أما الشاشات فهي المنتج الحقيقي.