دورة تجارية كاملة
صنف واحد يُشترى من مورد إلى المخزن ثم يُباع لعميل — أمر شراء، واستلام، وعرض سعر، وأمر بيع، وفاتورة، وتحصيل، وتسليم، ثم الدفاتر. بلا تصنيع.
52 خطوة
الشرح كاملًا بلا تعليق صوتي — والتعليقات على الشاشة.
١ · ما سنفعله
نشتري ٢٠٠ لفة بسعر ١٨٠ جنيهًا، ثم نبيع ١٥٠ منها بسعر ٣١٠. صنف واحد ومورد واحد وعميل واحد — وكل شاشة تمرّ عليها الدورة.
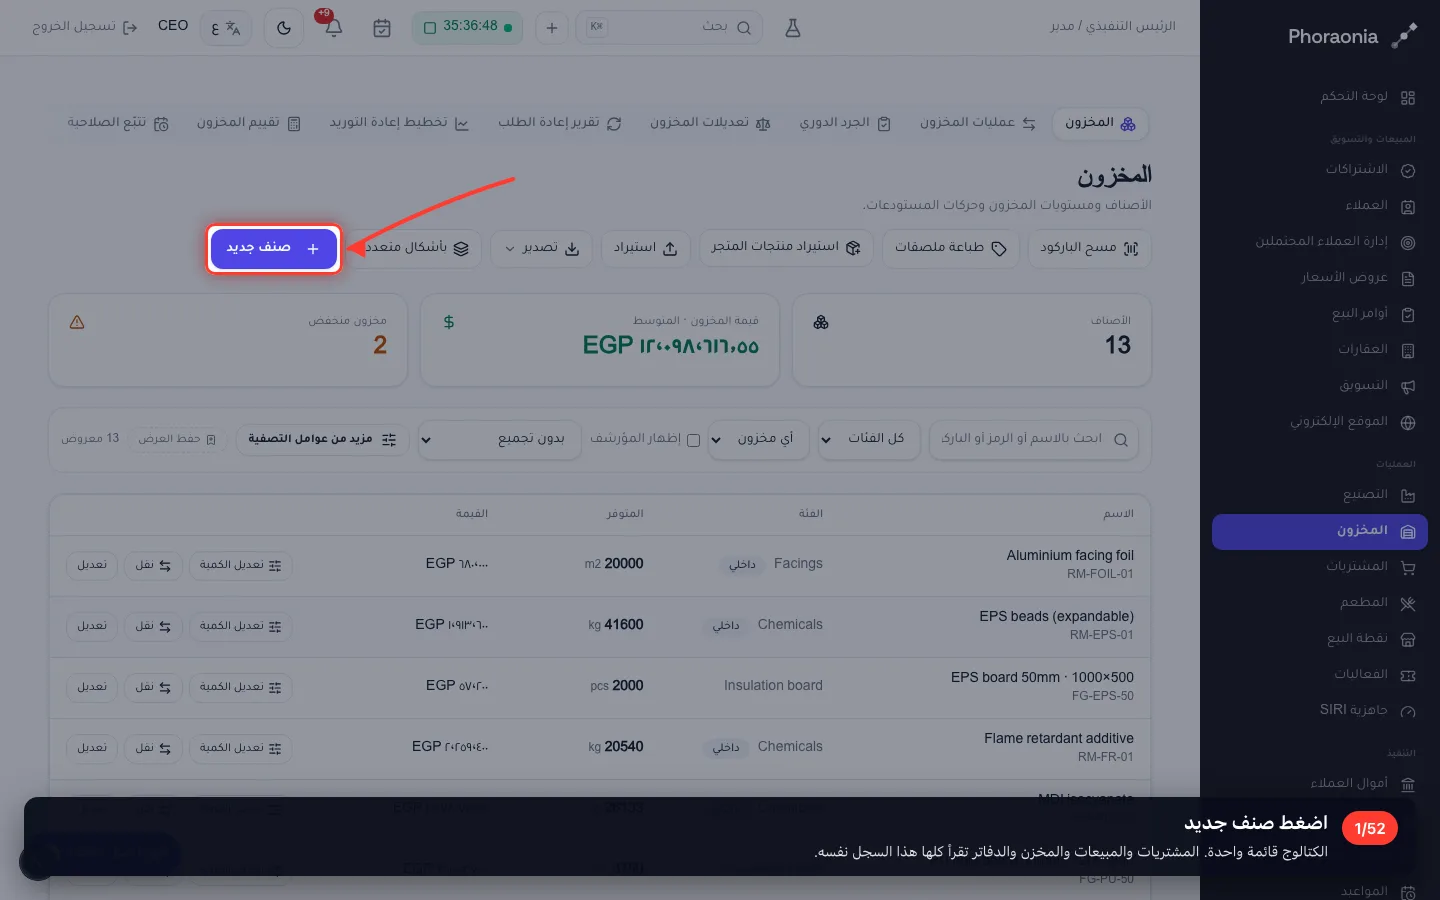
1اضغط صنف جديد
الكتالوج قائمة واحدة. المشتريات والمبيعات والمخزن والدفاتر تقرأ كلها هذا السجل نفسه.
- 2
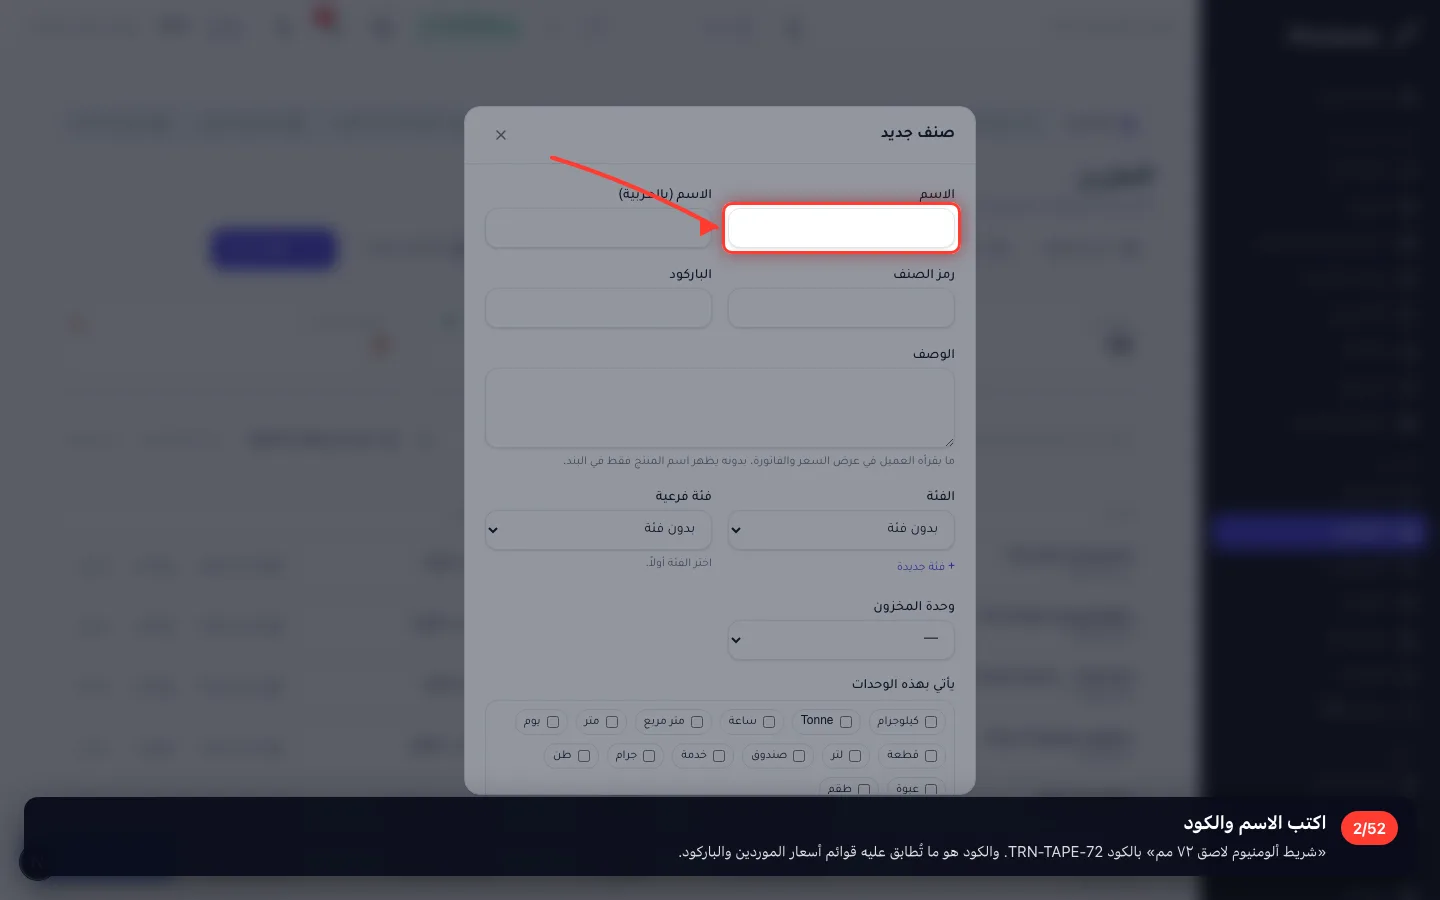
اكتب الاسم والكود
«شريط ألومنيوم لاصق ٧٢ مم» بالكود TRN-TAPE-72. والكود هو ما تُطابق عليه قوائم أسعار الموردين والباركود.
- 3
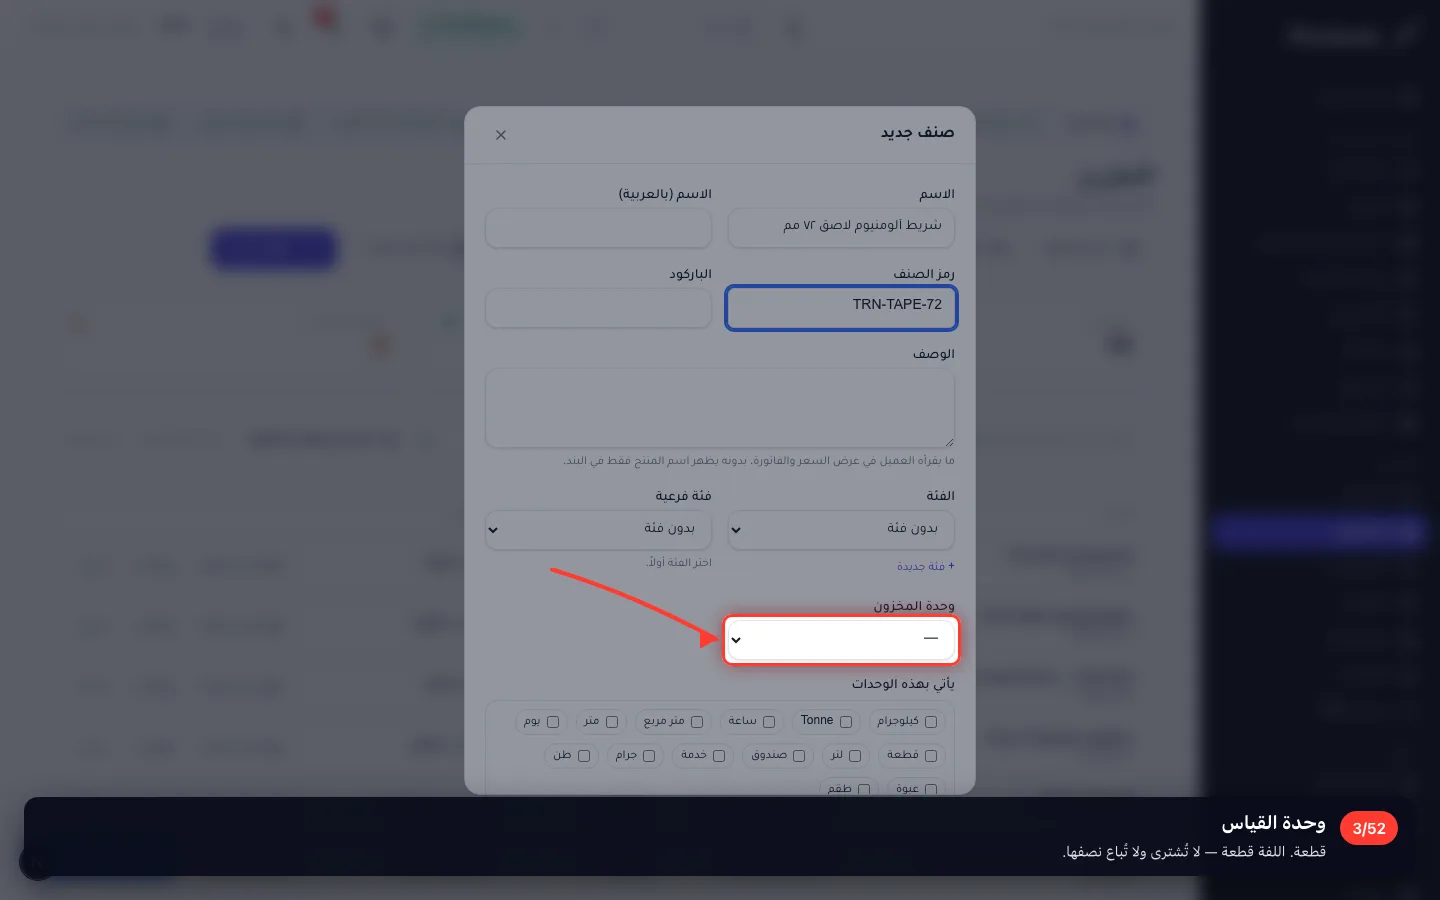
وحدة القياس
قطعة. اللفة قطعة — لا تُشترى ولا تُباع نصفها.
- 4
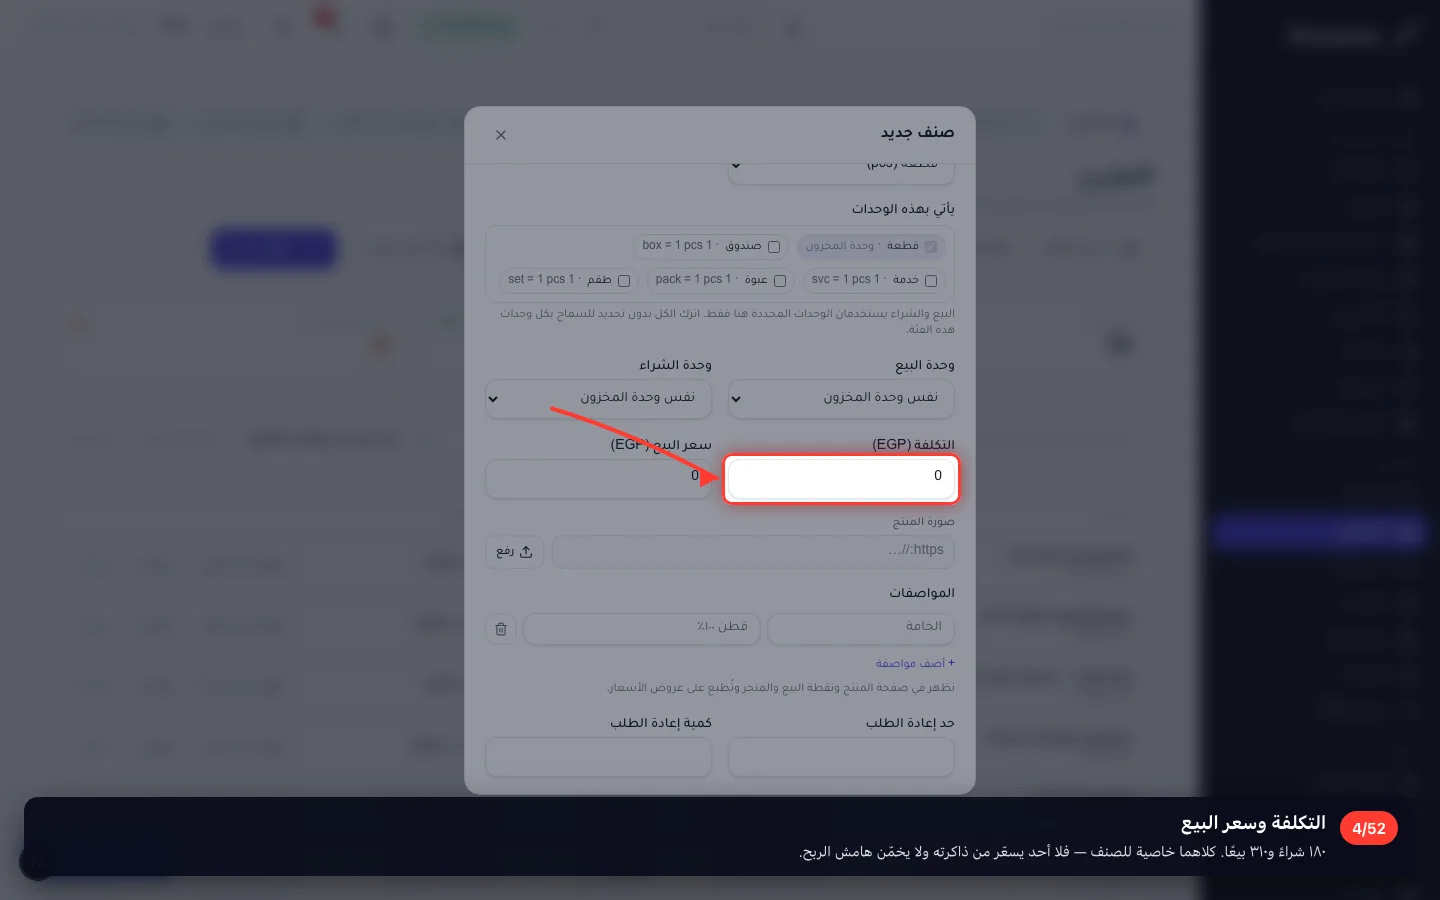
التكلفة وسعر البيع
١٨٠ شراءً و٣١٠ بيعًا. كلاهما خاصية للصنف — فلا أحد يسعّر من ذاكرته ولا يخمّن هامش الربح.
- 5
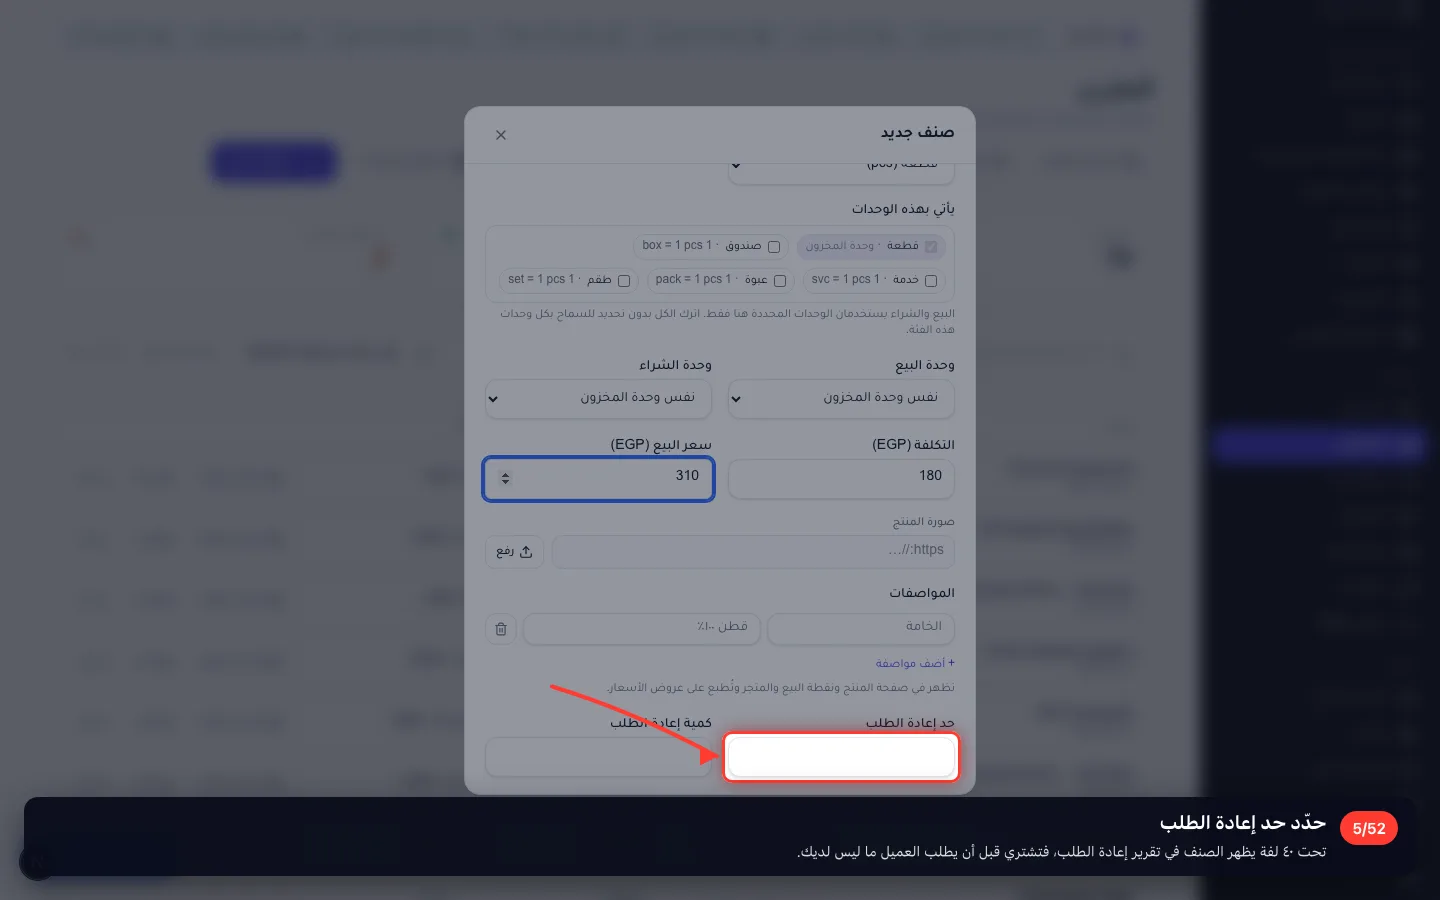
حدّد حد إعادة الطلب
تحت ٤٠ لفة يظهر الصنف في تقرير إعادة الطلب، فتشتري قبل أن يطلب العميل ما ليس لديك.
- 6
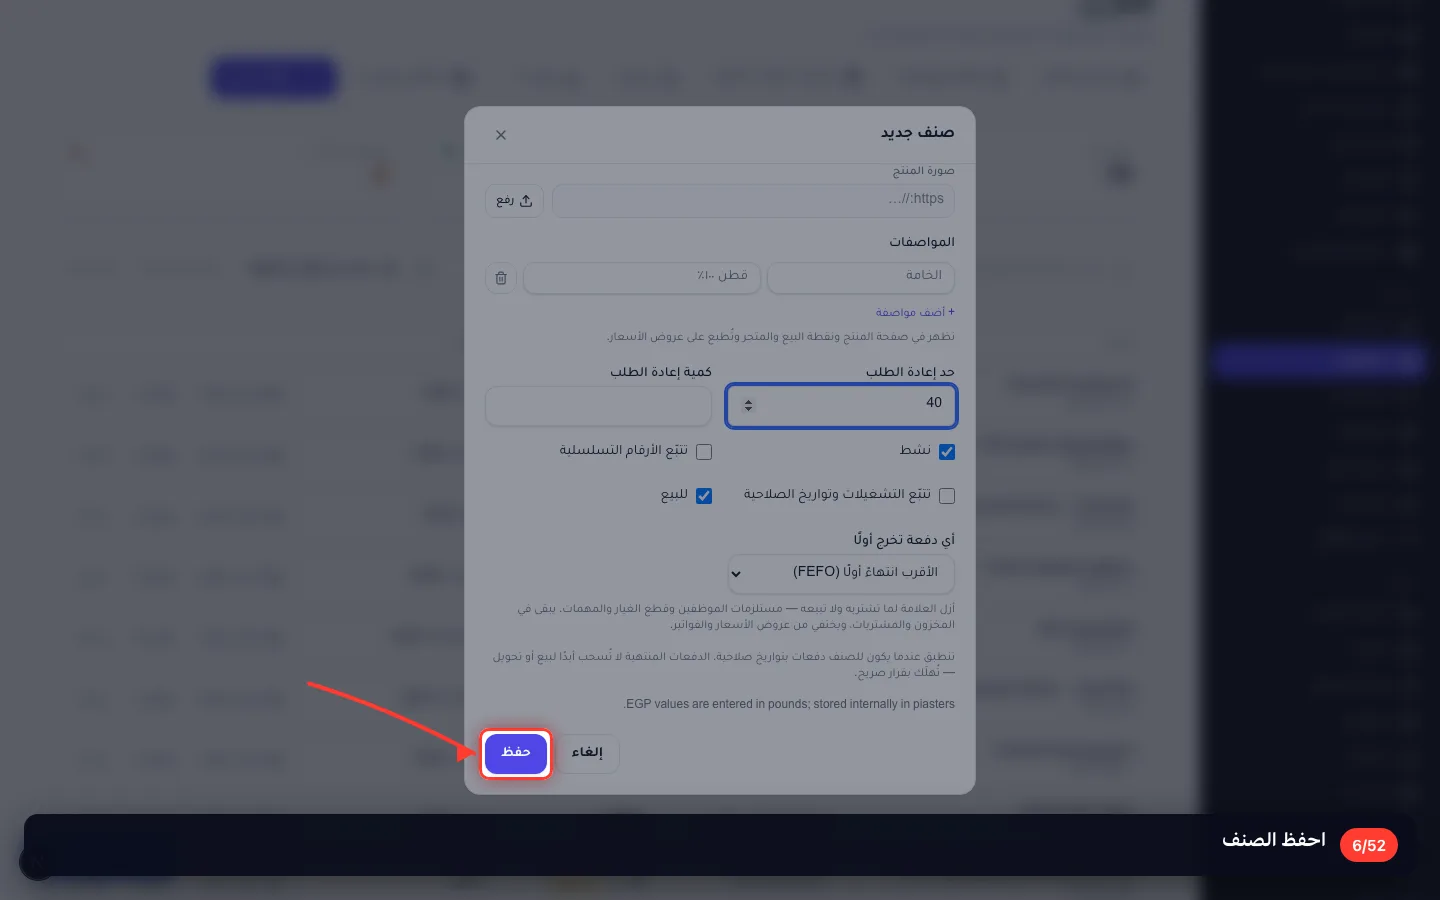
احفظ الصنف
- 7
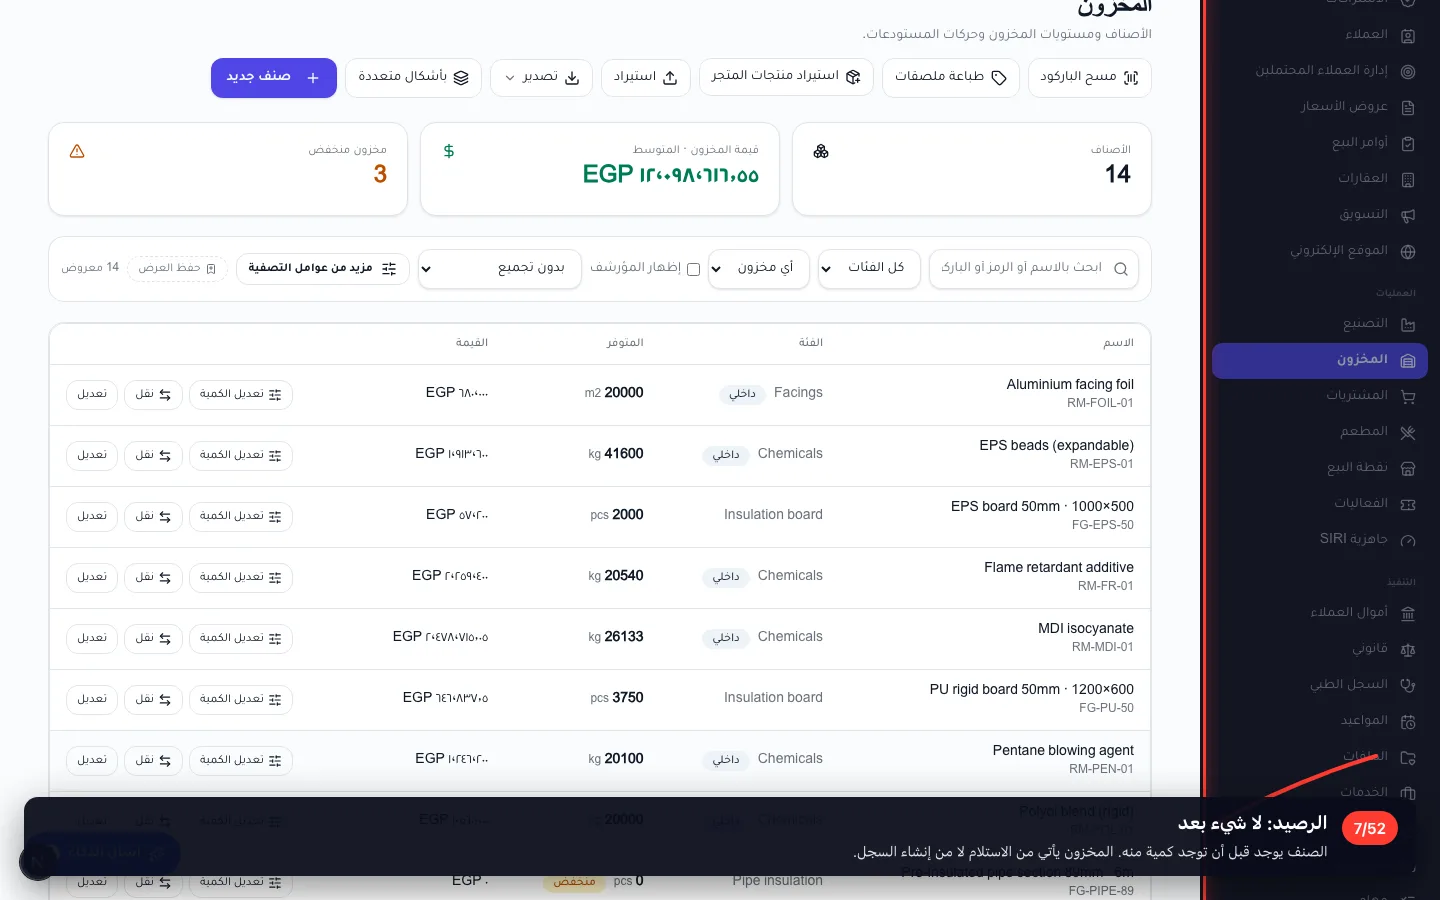
الرصيد: لا شيء بعد
الصنف يوجد قبل أن توجد كمية منه. المخزون يأتي من الاستلام لا من إنشاء السجل.
٣ · الشراء — أمر الشراء
أمر الشراء التزام تجاه المورد: ماذا وكم وبأي سعر وإلى أي مخزن.
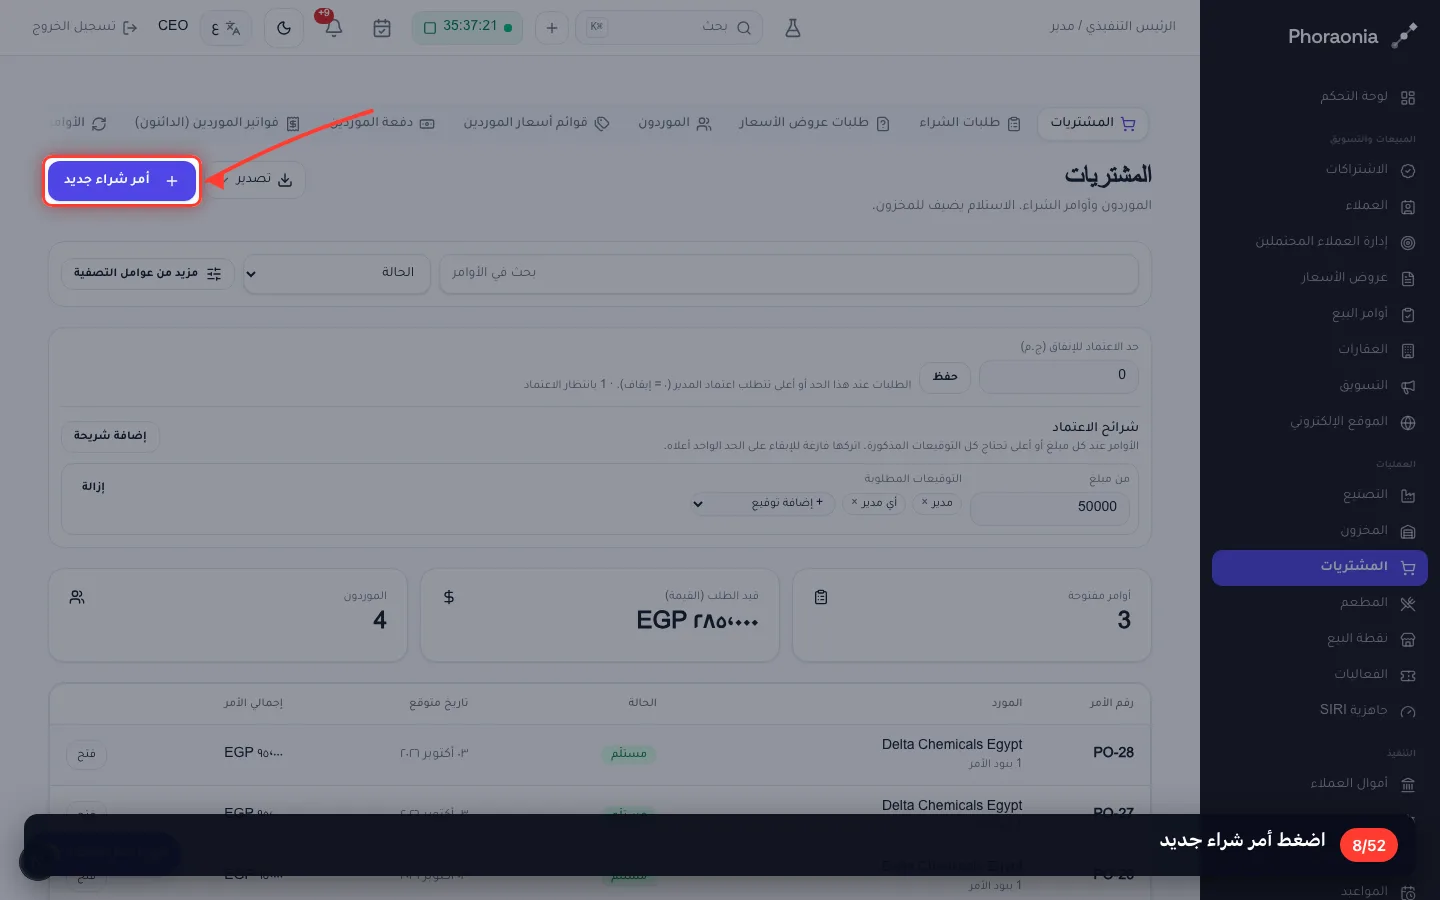
8اضغط أمر شراء جديد
- 9
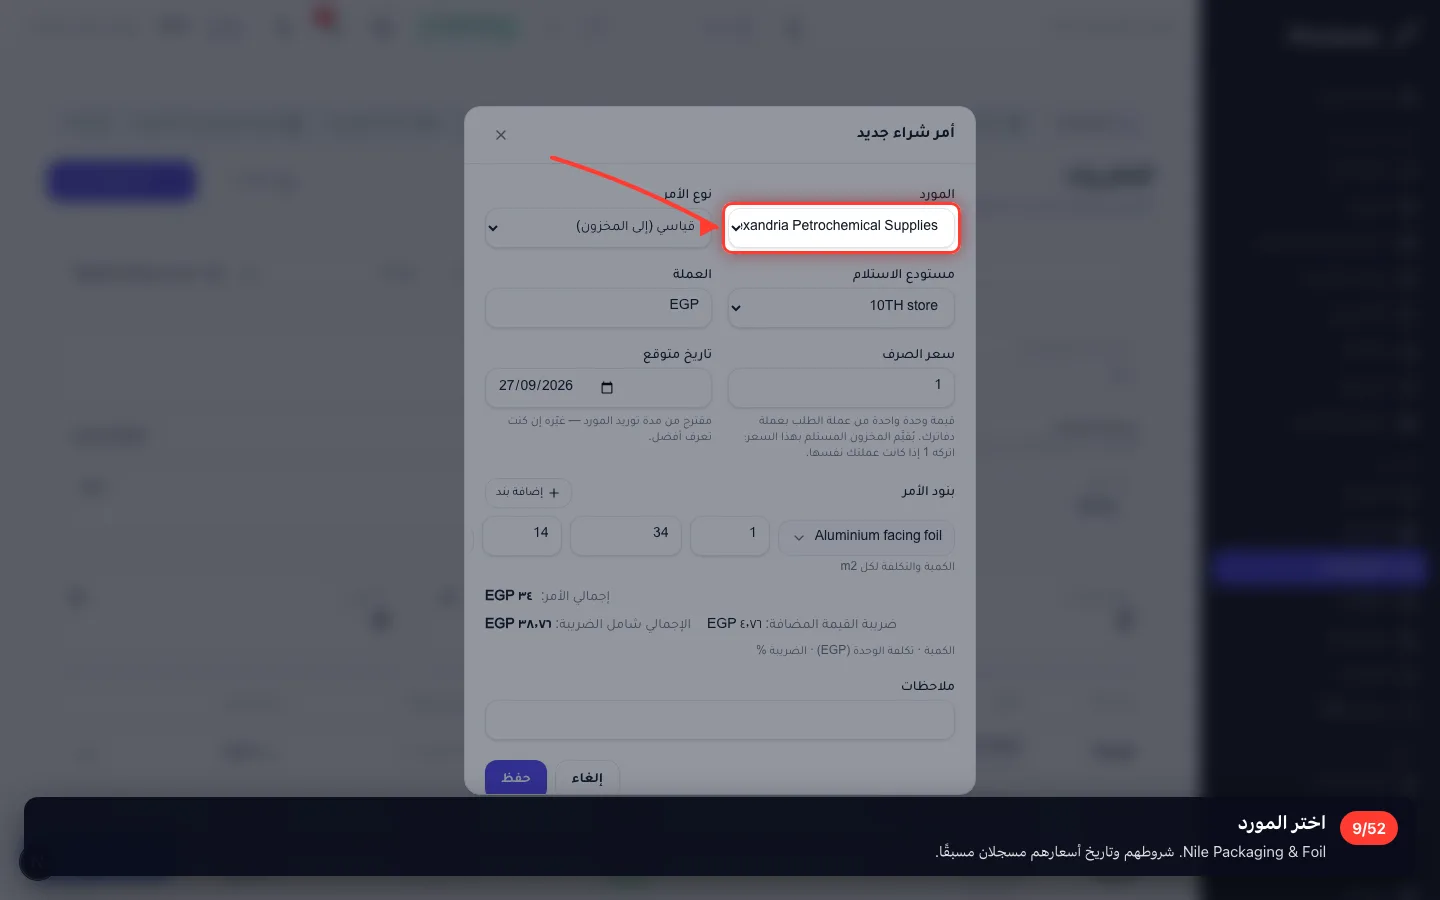
اختر المورد
Nile Packaging & Foil. شروطهم وتاريخ أسعارهم مسجلان مسبقًا.
- 10
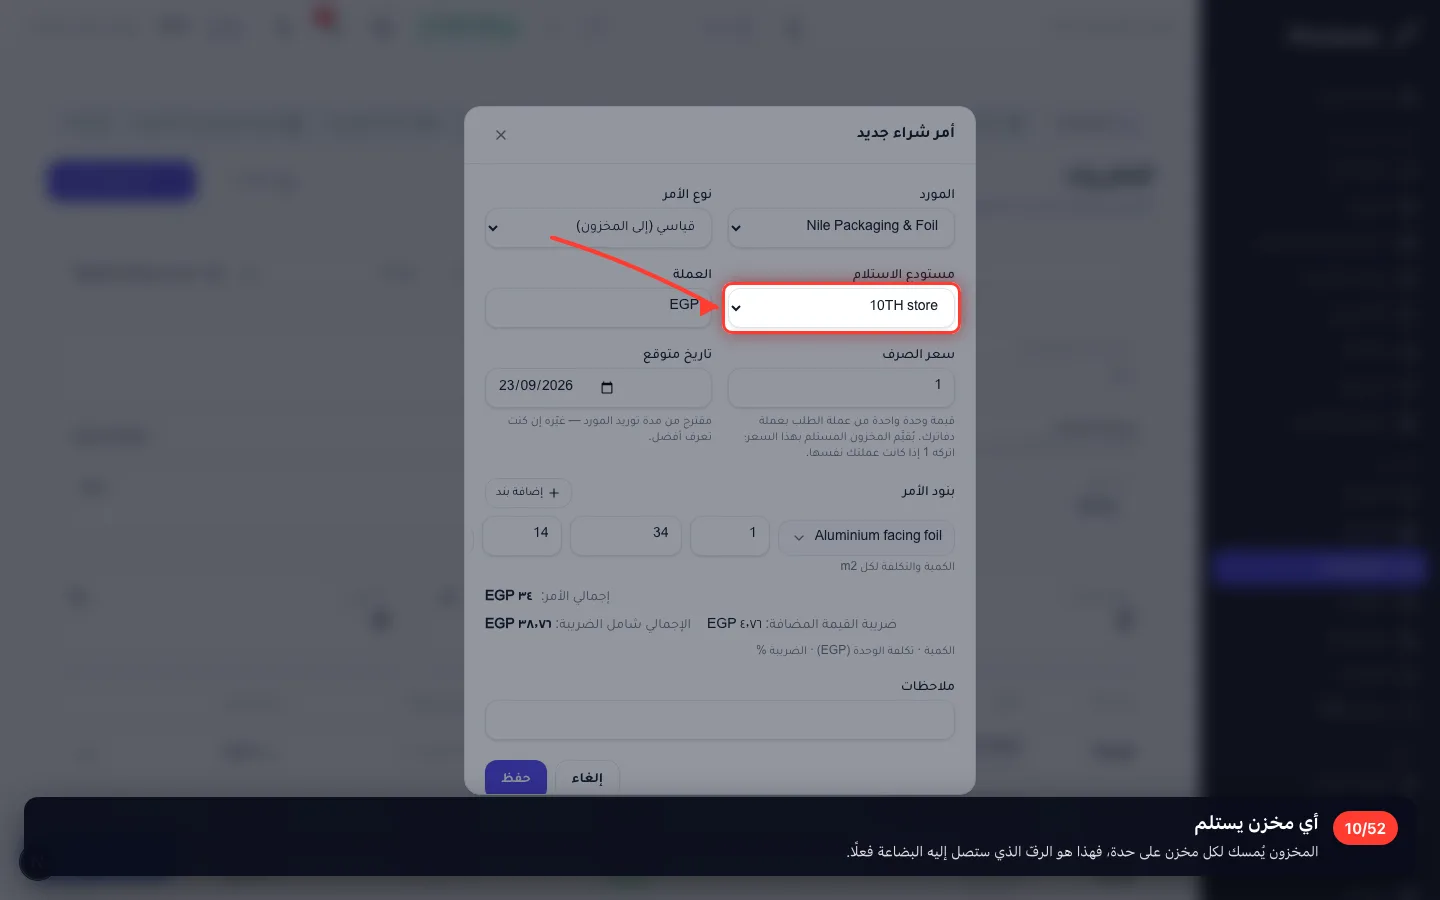
أي مخزن يستلم
المخزون يُمسك لكل مخزن على حدة، فهذا هو الرفّ الذي ستصل إليه البضاعة فعلًا.
- 11
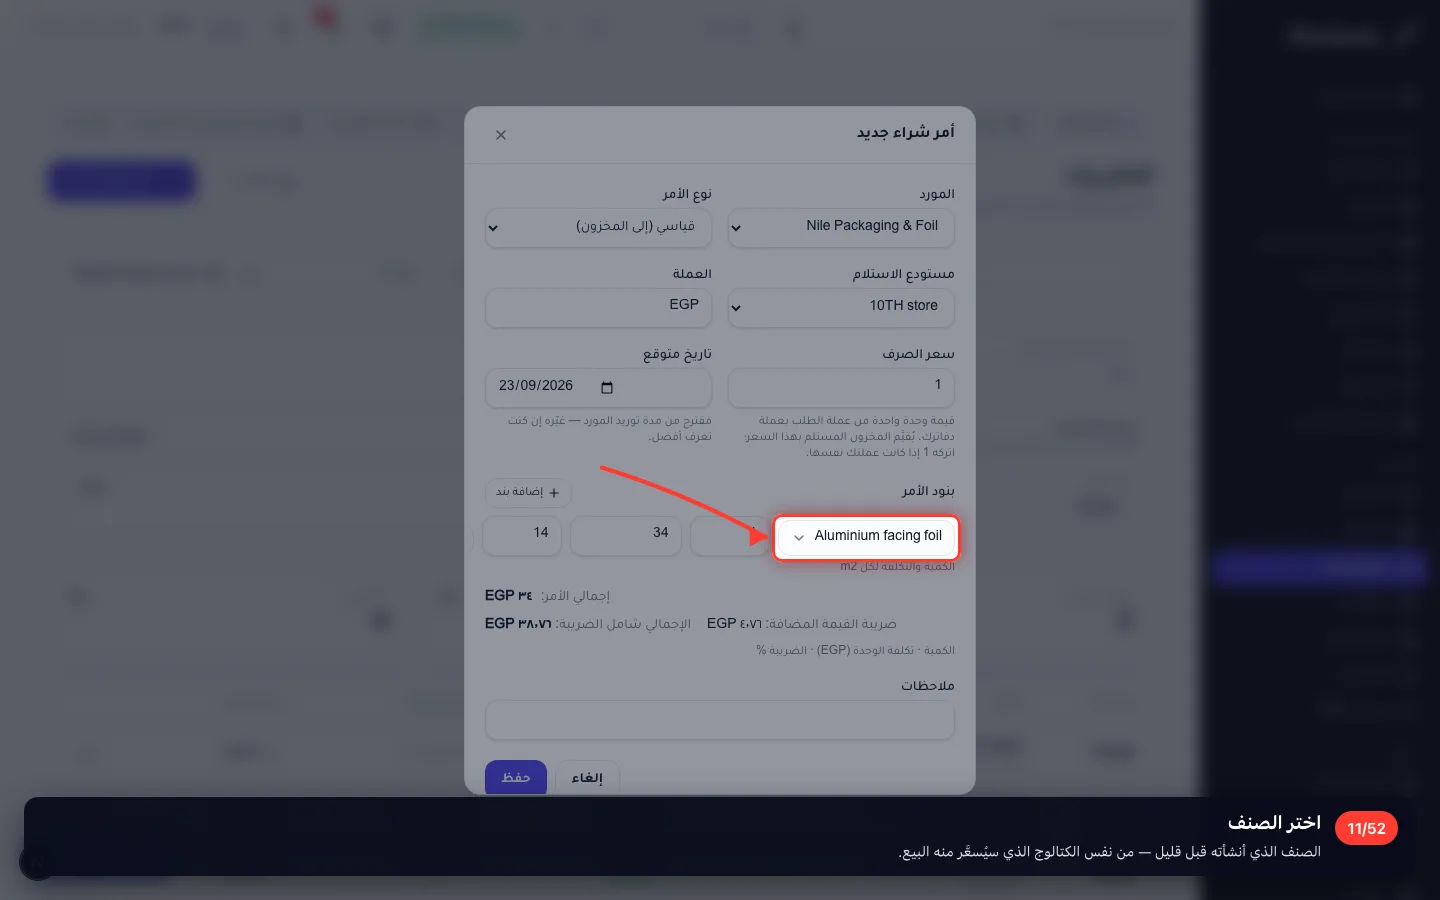
اختر الصنف
الصنف الذي أنشأته قبل قليل — من نفس الكتالوج الذي سيُسعَّر منه البيع.
- 12
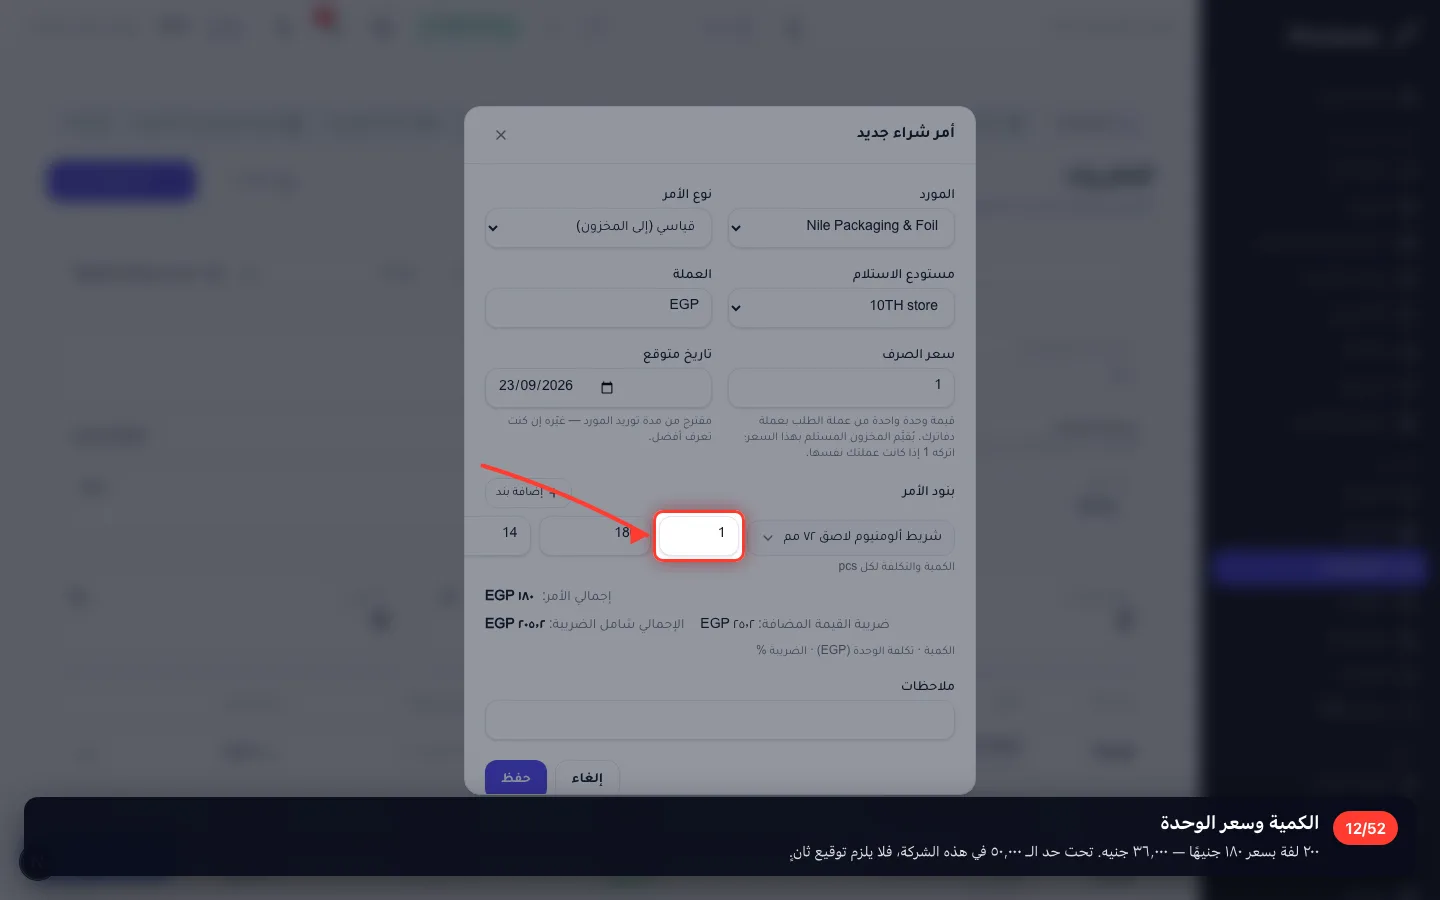
الكمية وسعر الوحدة
٢٠٠ لفة بسعر ١٨٠ جنيهًا — ٣٦٬٠٠٠ جنيه. تحت حد الـ ٥٠٬٠٠٠ في هذه الشركة، فلا يلزم توقيع ثانٍ.
- 13
احفظ أمر الشراء
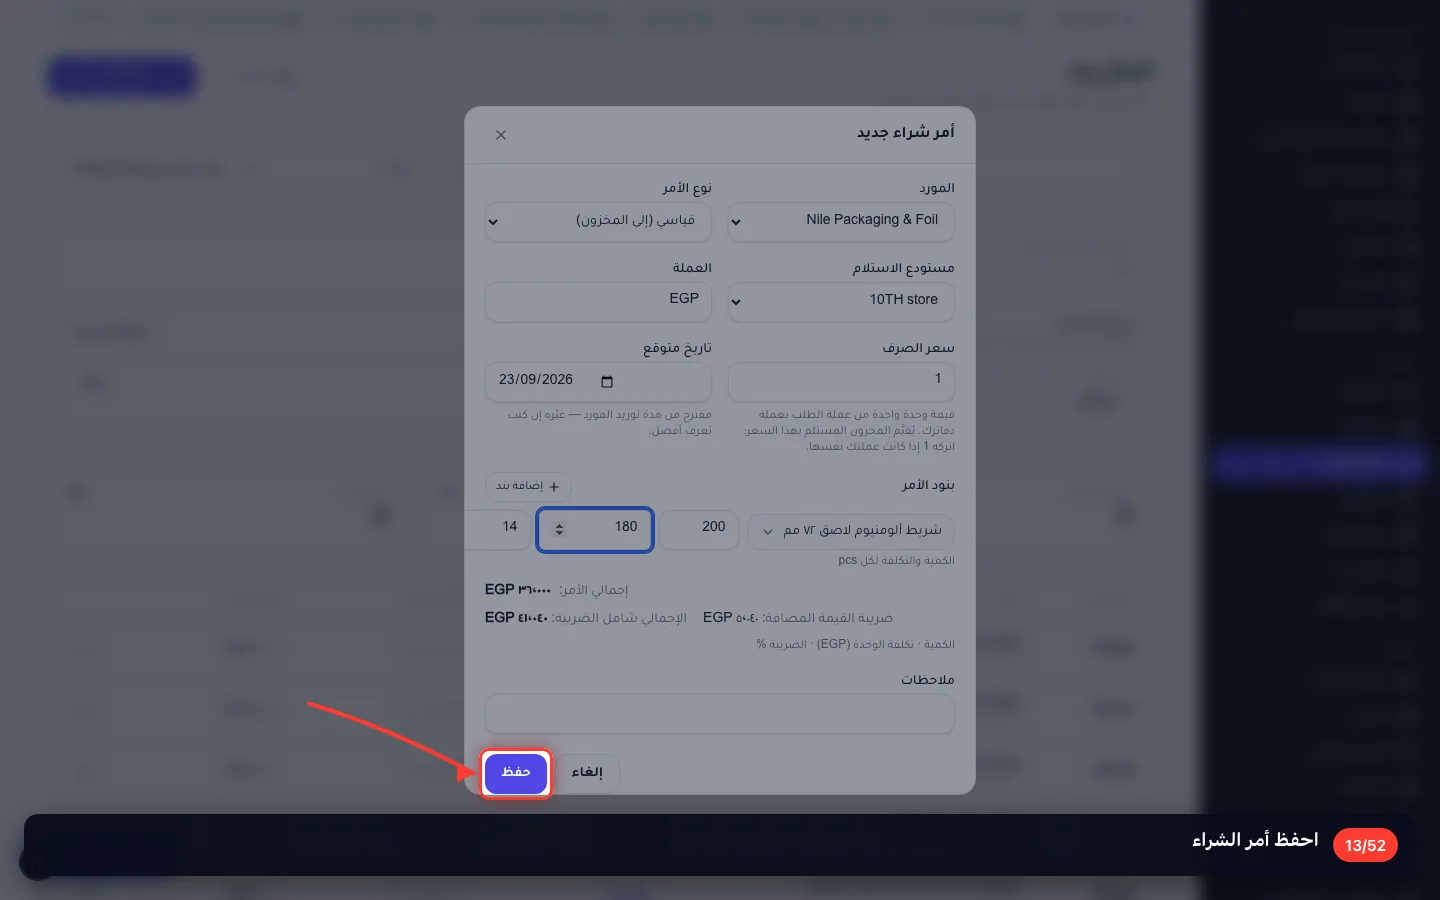
- 14
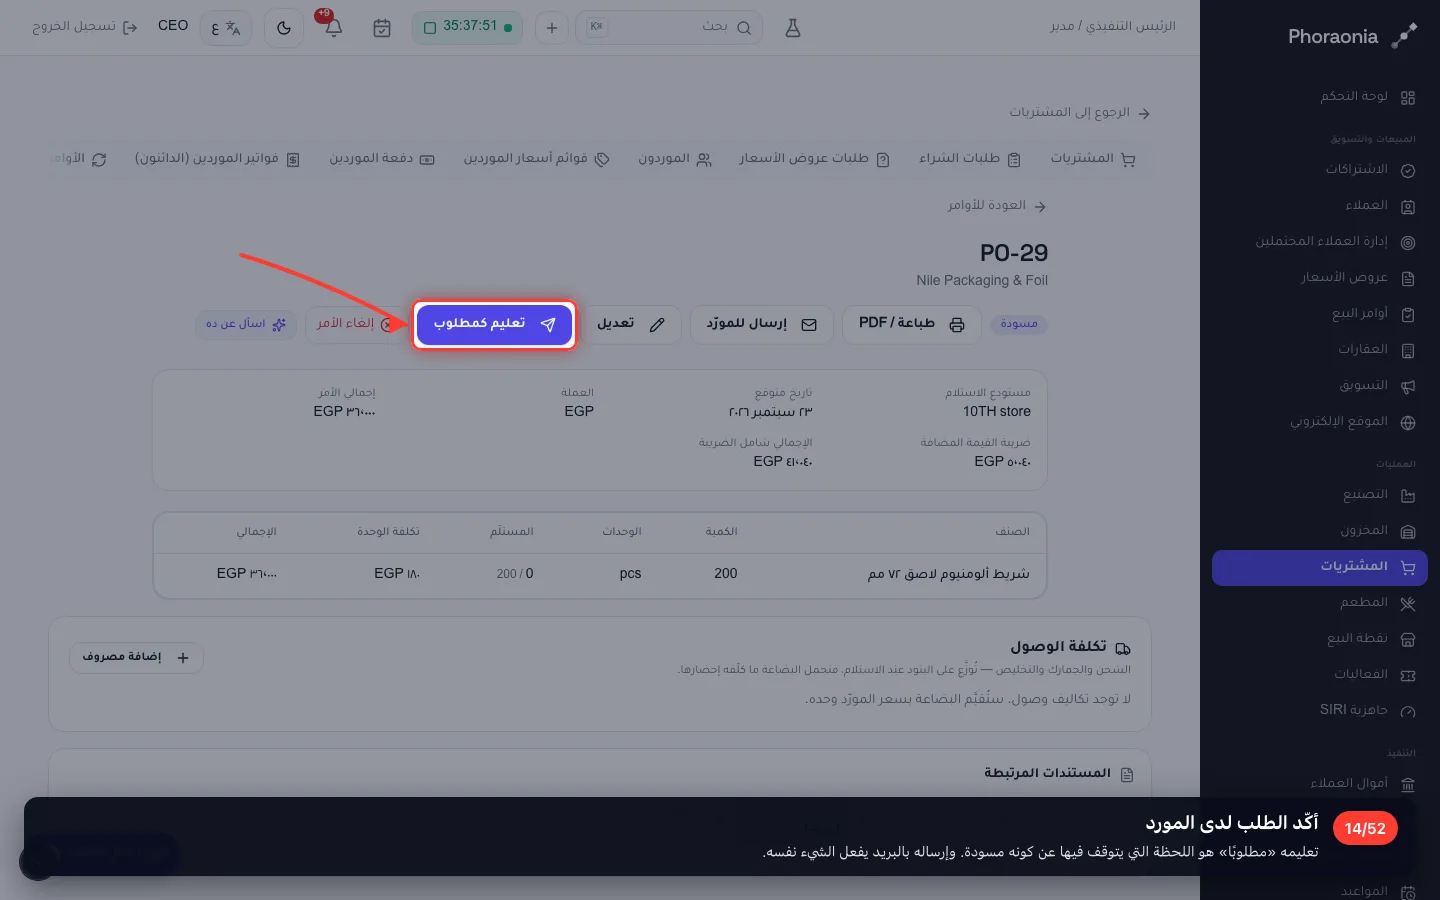
أكّد الطلب لدى المورد
تعليمه «مطلوبًا» هو اللحظة التي يتوقف فيها عن كونه مسودة. وإرساله بالبريد يفعل الشيء نفسه.
٤ · وصول البضاعة
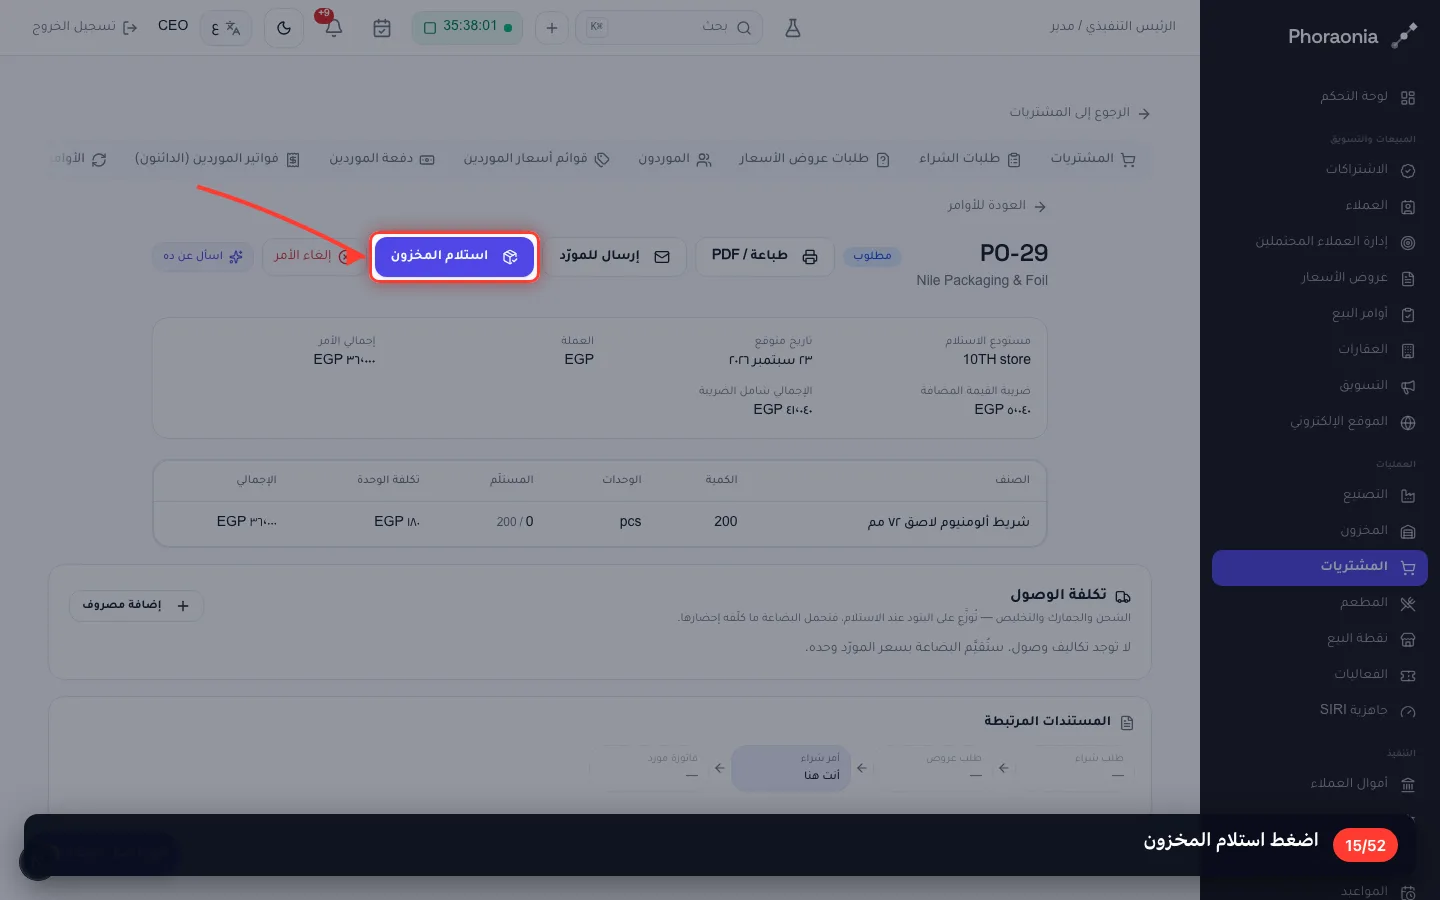
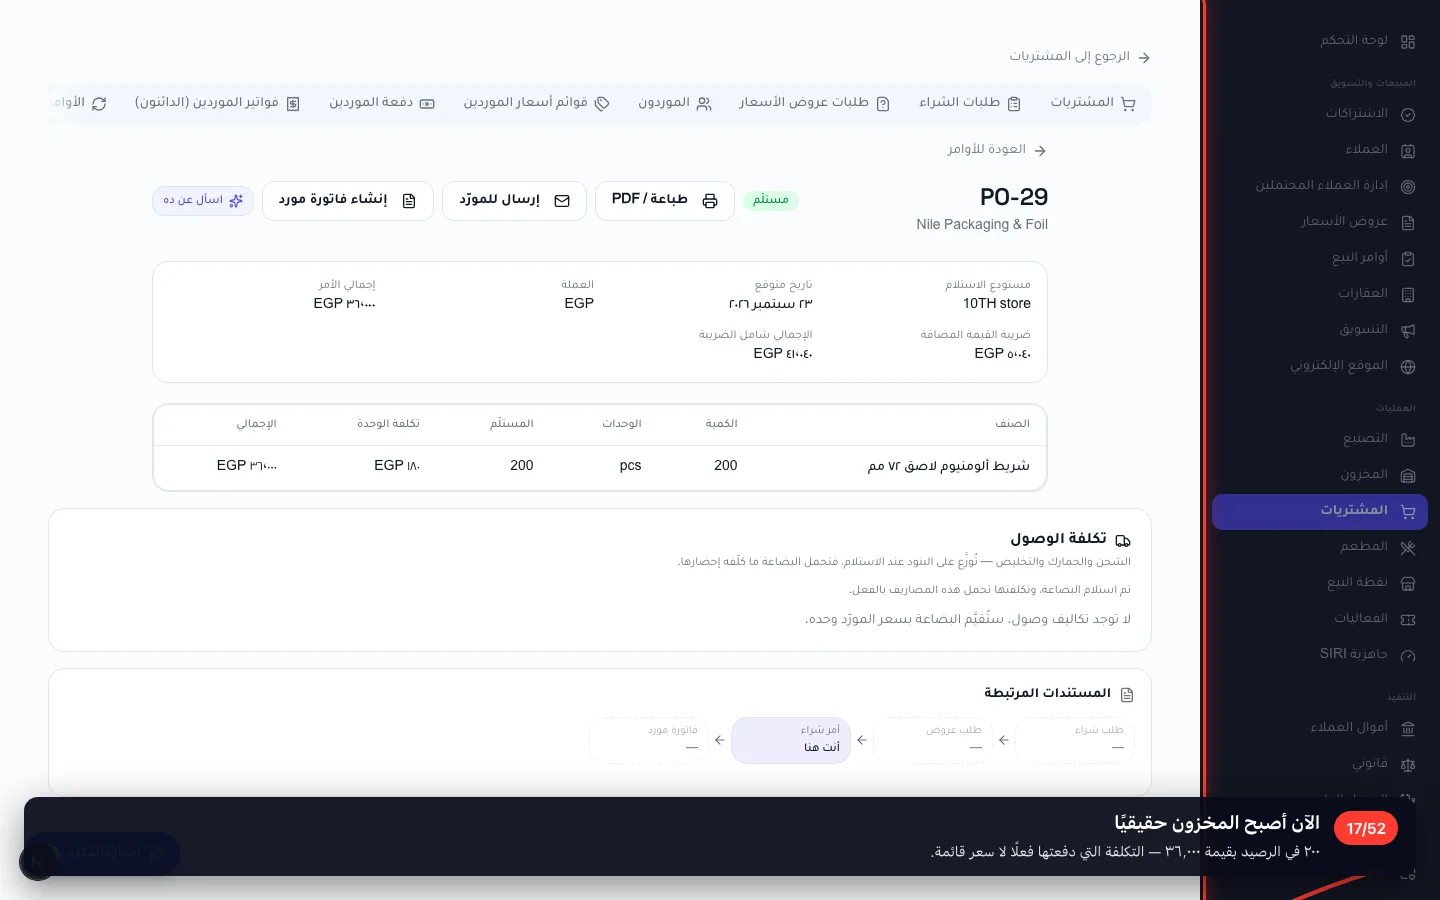
الاستلام هو ما يزيد المخزون لا الأمر. فحتى تصل الشحنة أنت تملك وعدًا لا ٢٠٠ لفة.
15اضغط استلام المخزون
- 16
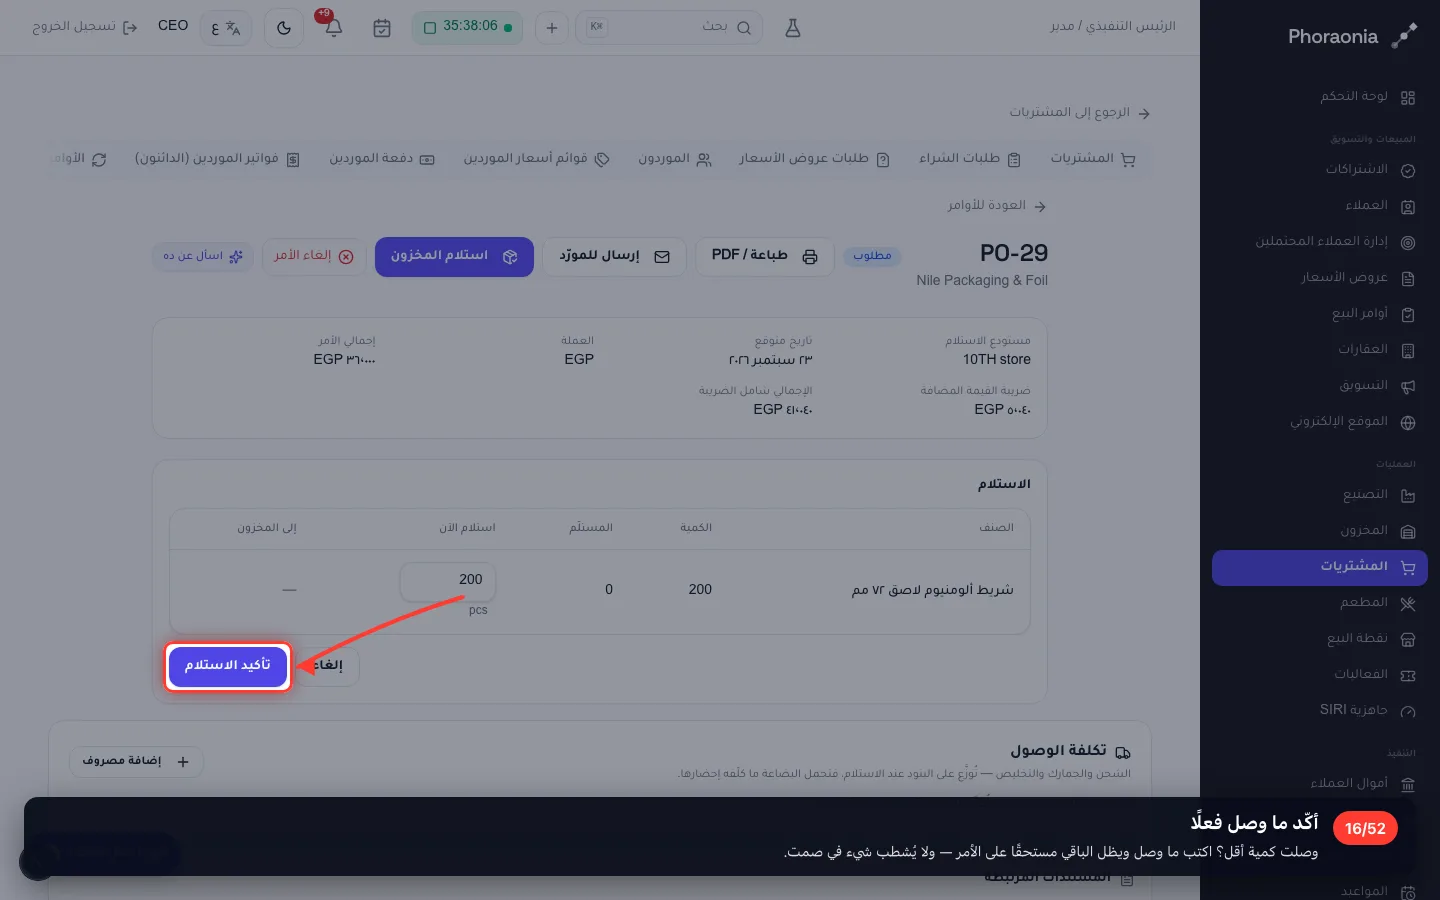
أكّد ما وصل فعلًا
وصلت كمية أقل؟ اكتب ما وصل ويظل الباقي مستحقًا على الأمر — ولا يُشطب شيء في صمت.
- 17
الآن أصبح المخزون حقيقيًا
٢٠٠ في الرصيد بقيمة ٣٦٬٠٠٠ — التكلفة التي دفعتها فعلًا لا سعر قائمة.
٥ · العميل
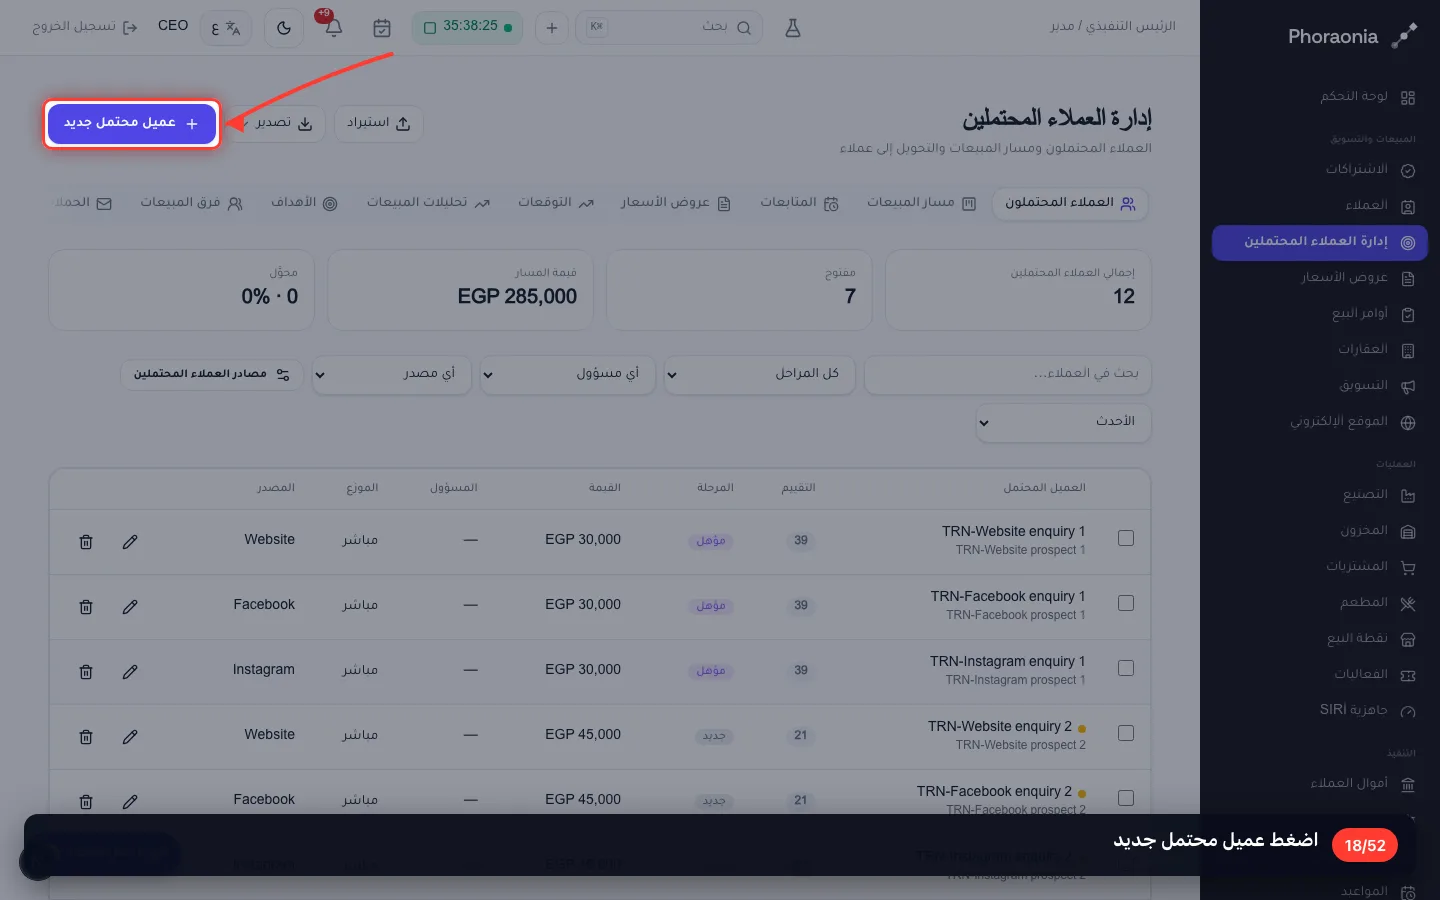
الاستفسار ليس سجلًا حتى يكتبه أحد. وهنا مكانه.
18اضغط عميل محتمل جديد
- 19
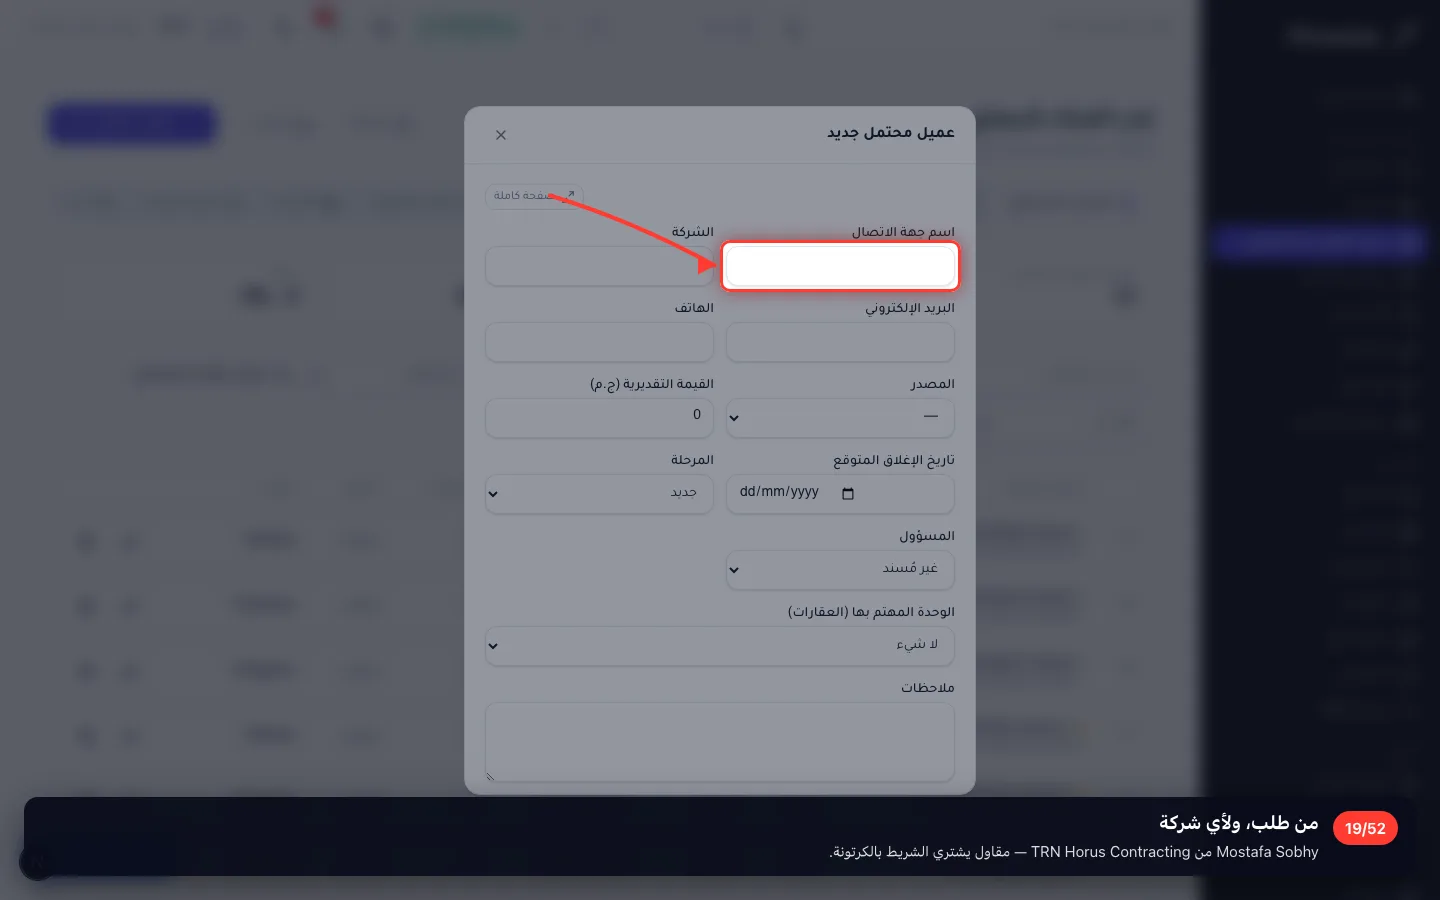
من طلب، ولأي شركة
Mostafa Sobhy من TRN Horus Contracting — مقاول يشتري الشريط بالكرتونة.
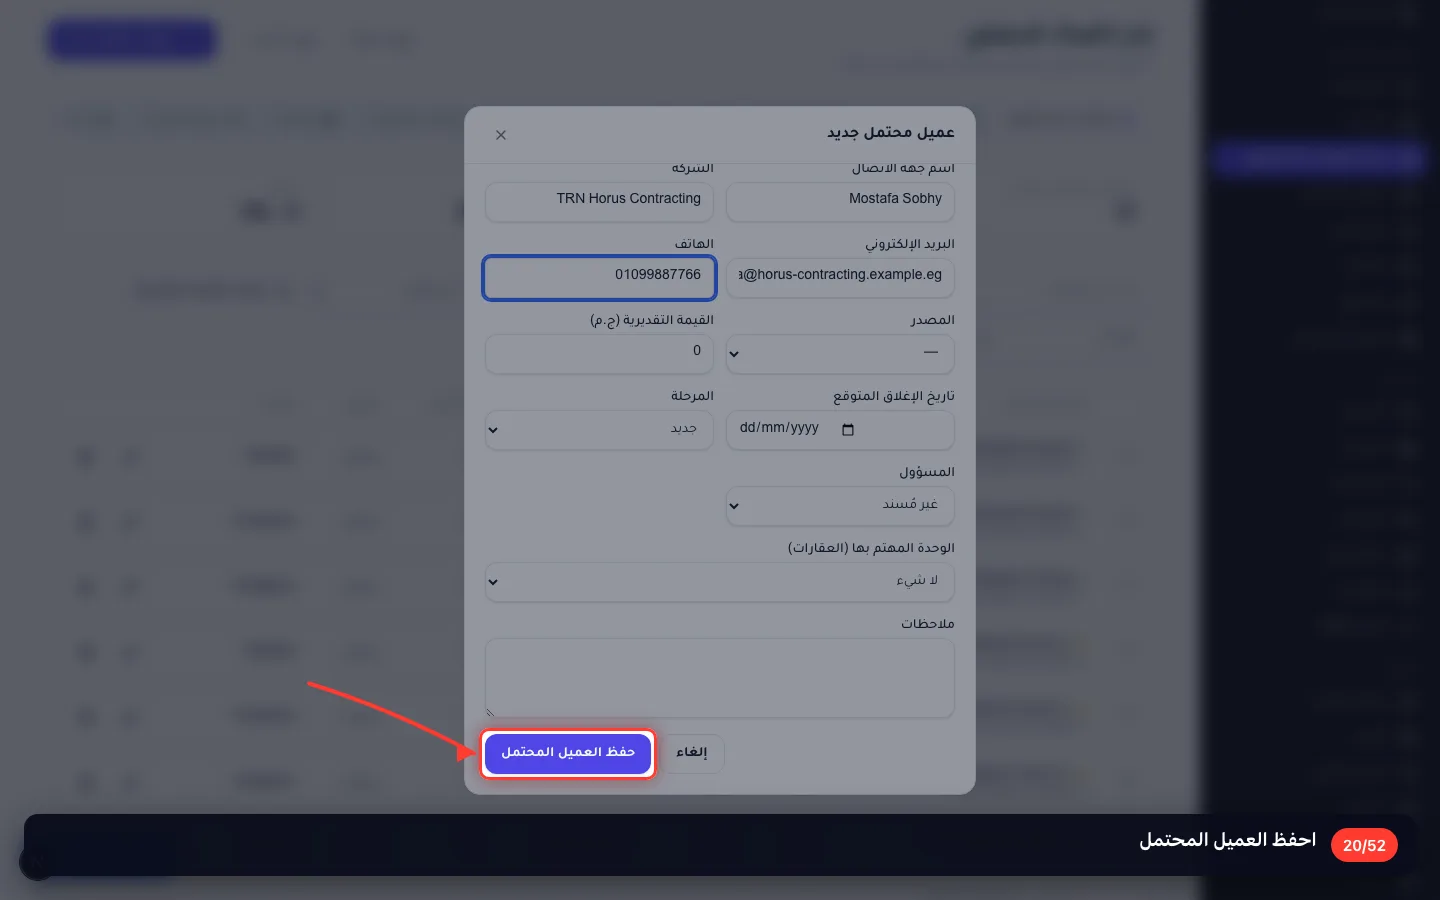
- 20
احفظ العميل المحتمل
- 21
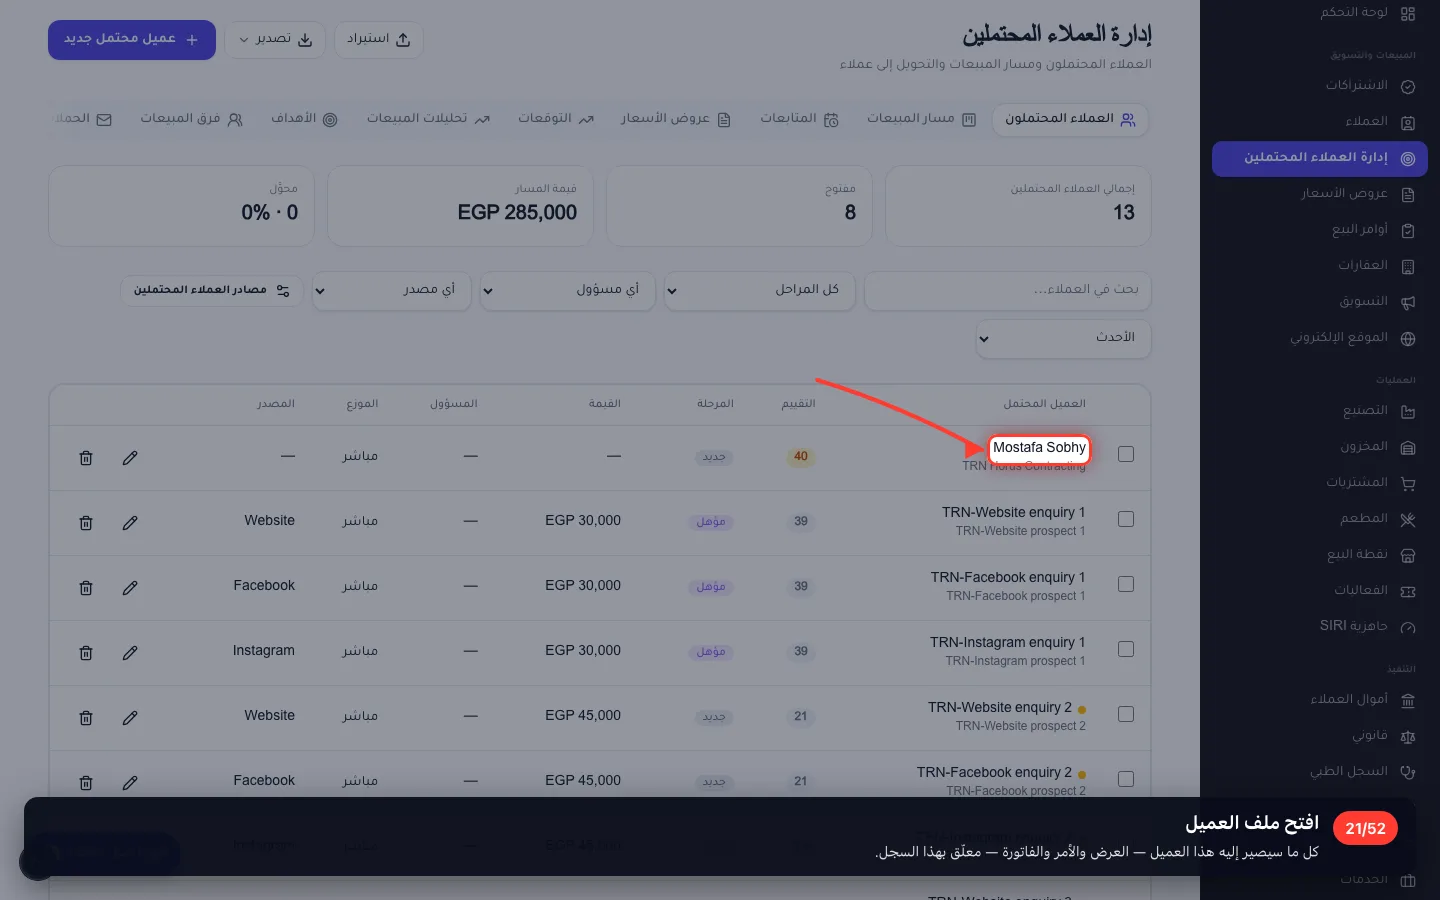
افتح ملف العميل
كل ما سيصير إليه هذا العميل — العرض والأمر والفاتورة — معلّق بهذا السجل.
٦ · عرض السعر
يُسعَّر من الكتالوج، فلا يمكن أن يخالف العرضُ الصنفَ الذي أنشأته للتو.
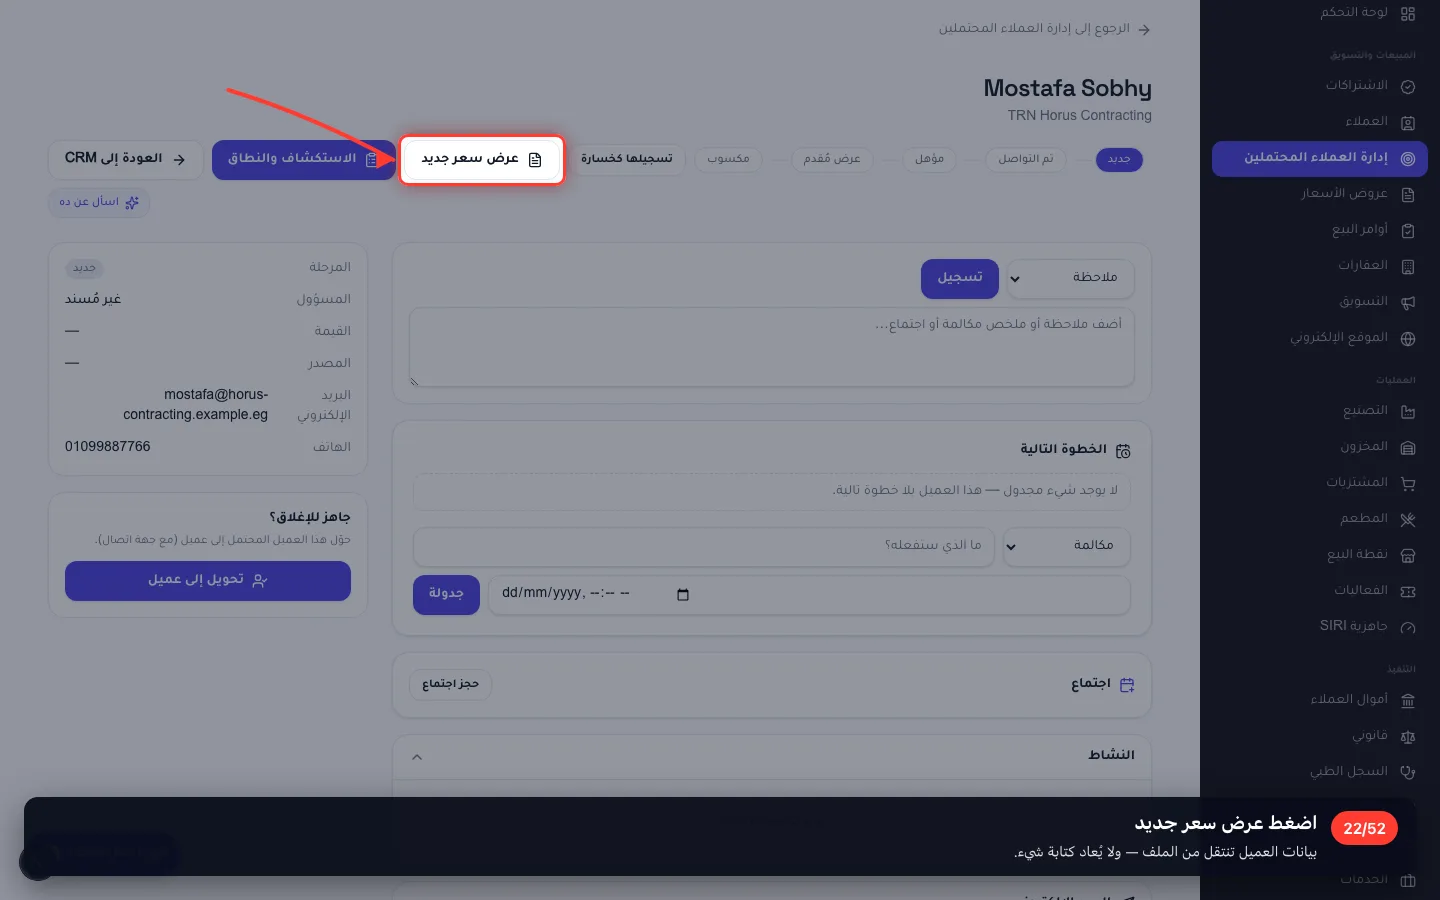
22اضغط عرض سعر جديد
بيانات العميل تنتقل من الملف — ولا يُعاد كتابة شيء.
- 23
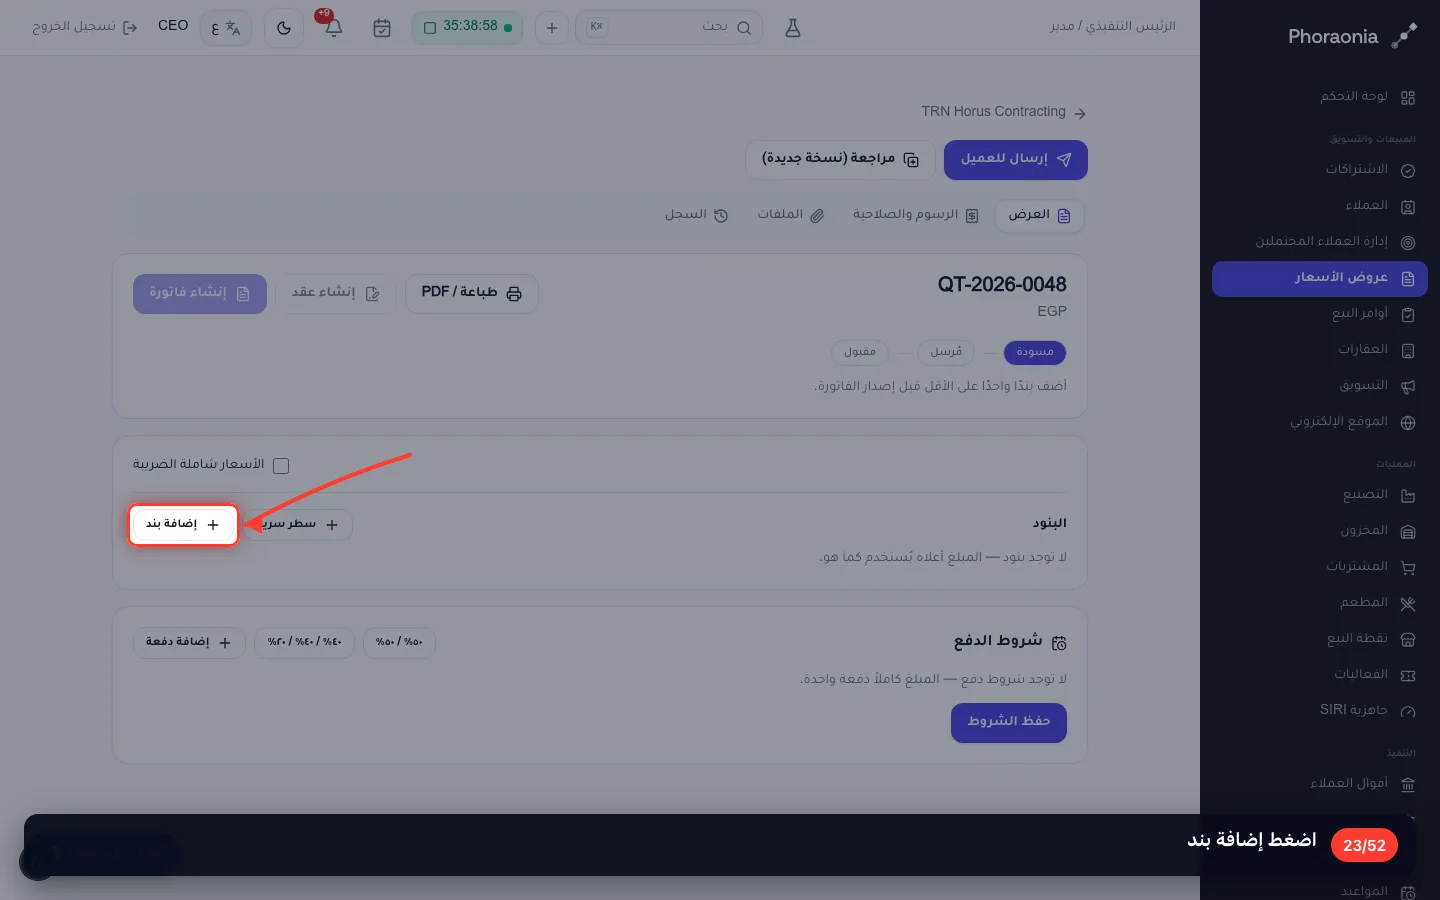
اضغط إضافة بند
- 24
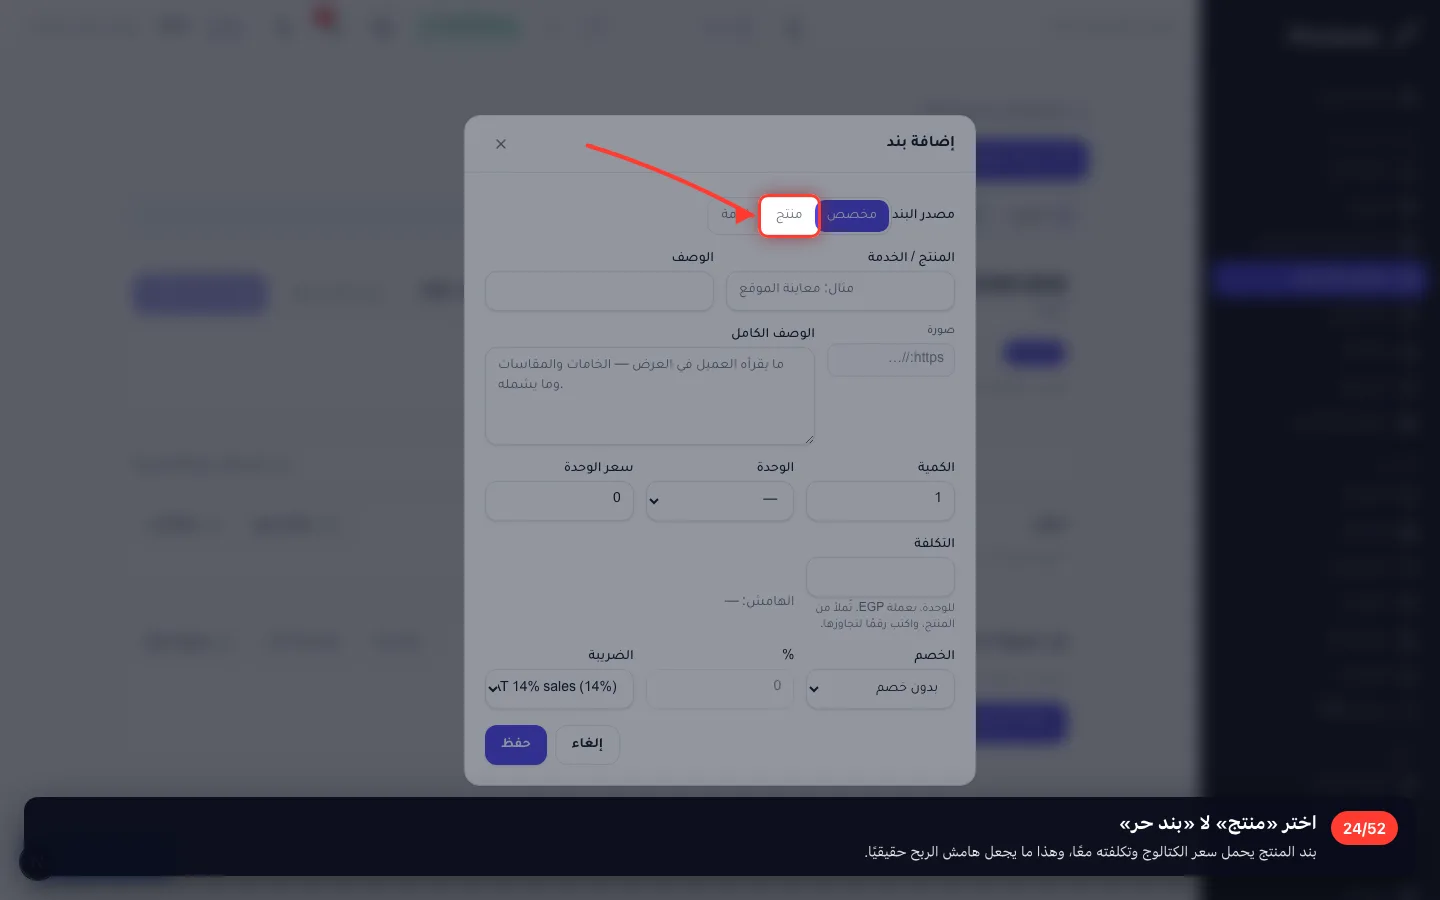
اختر «منتج» لا «بند حر»
بند المنتج يحمل سعر الكتالوج وتكلفته معًا، وهذا ما يجعل هامش الربح حقيقيًا.
- 25
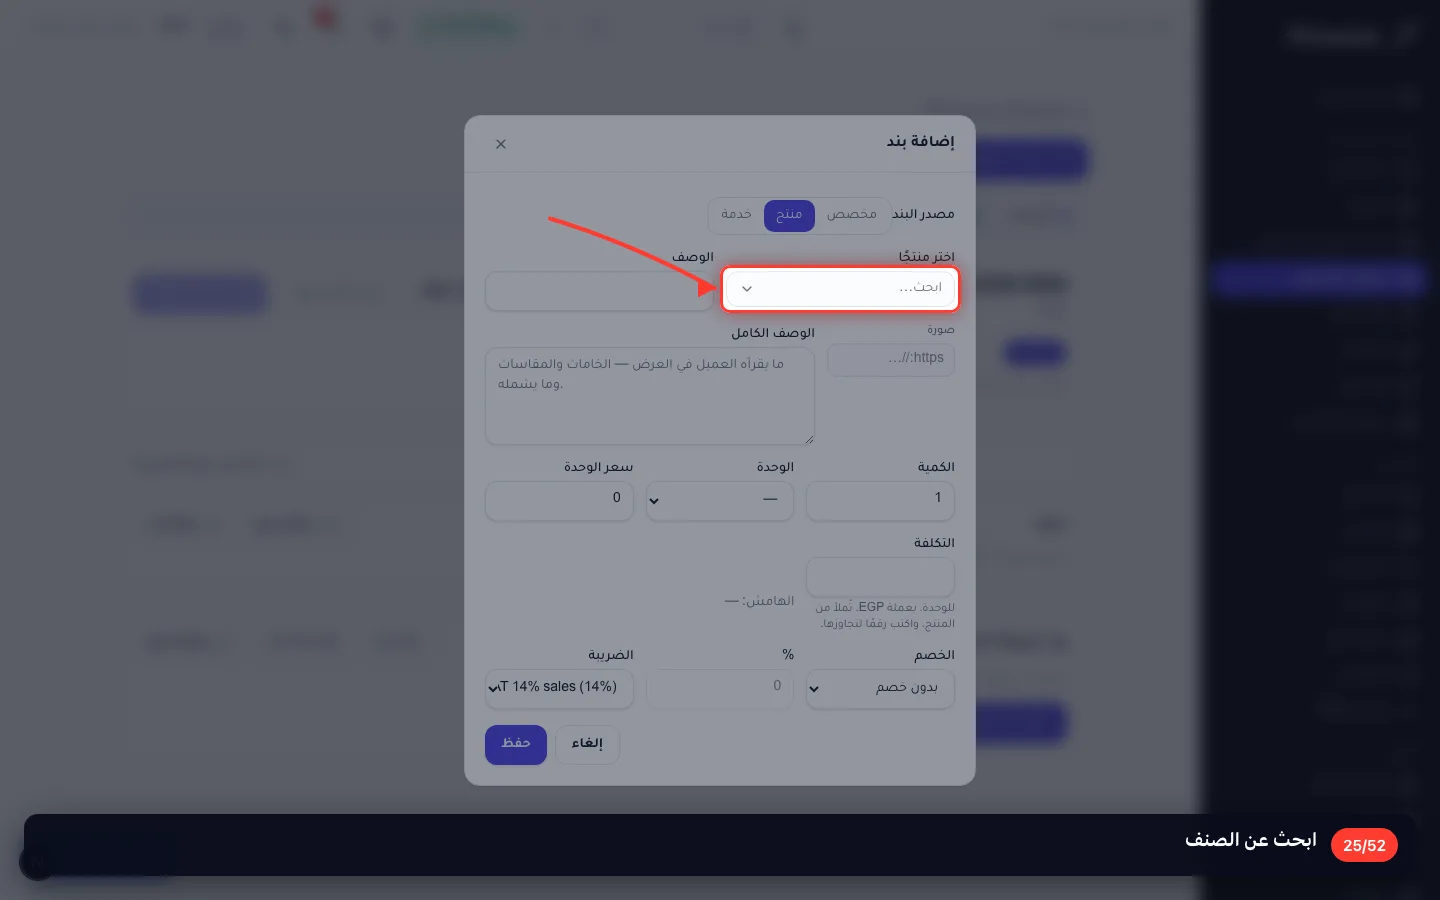
ابحث عن الصنف
- 26
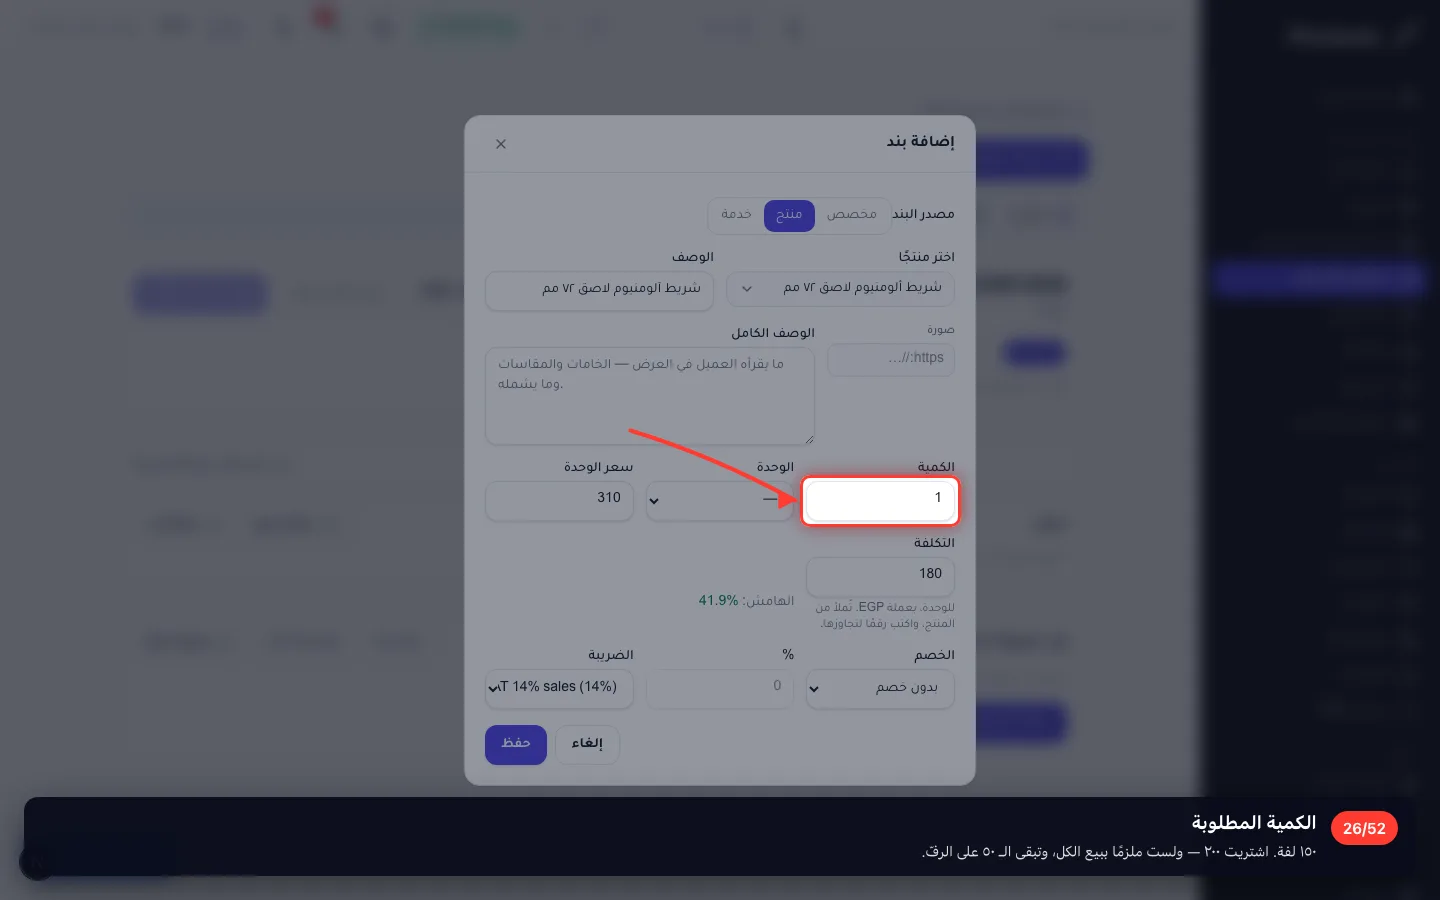
الكمية المطلوبة
١٥٠ لفة. اشتريت ٢٠٠ — ولست ملزمًا ببيع الكل، وتبقى الـ ٥٠ على الرفّ.
- 27
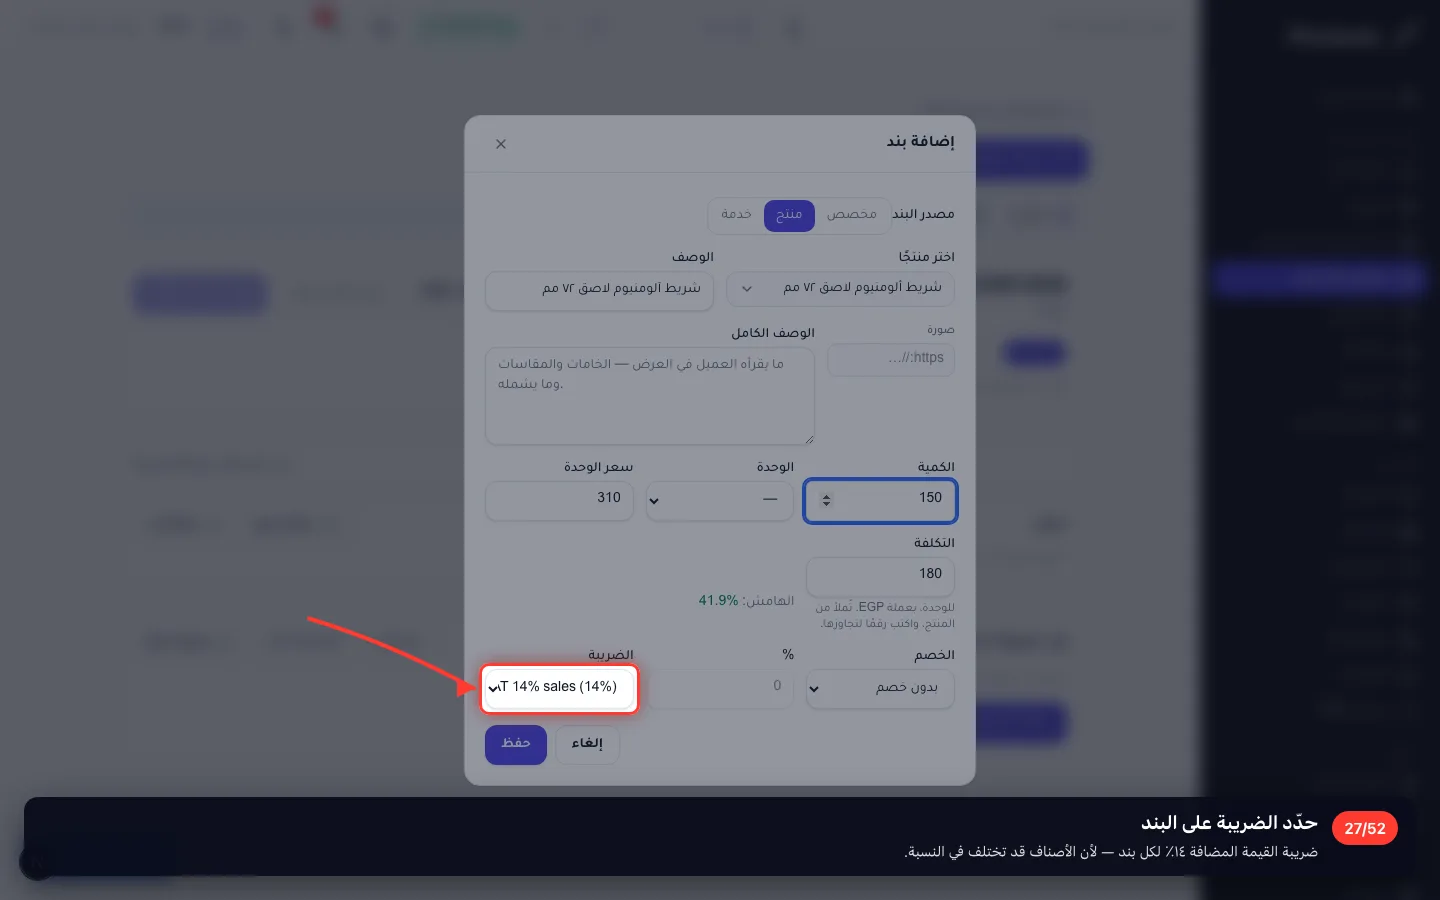
حدّد الضريبة على البند
ضريبة القيمة المضافة ١٤٪ لكل بند — لأن الأصناف قد تختلف في النسبة.
- 28
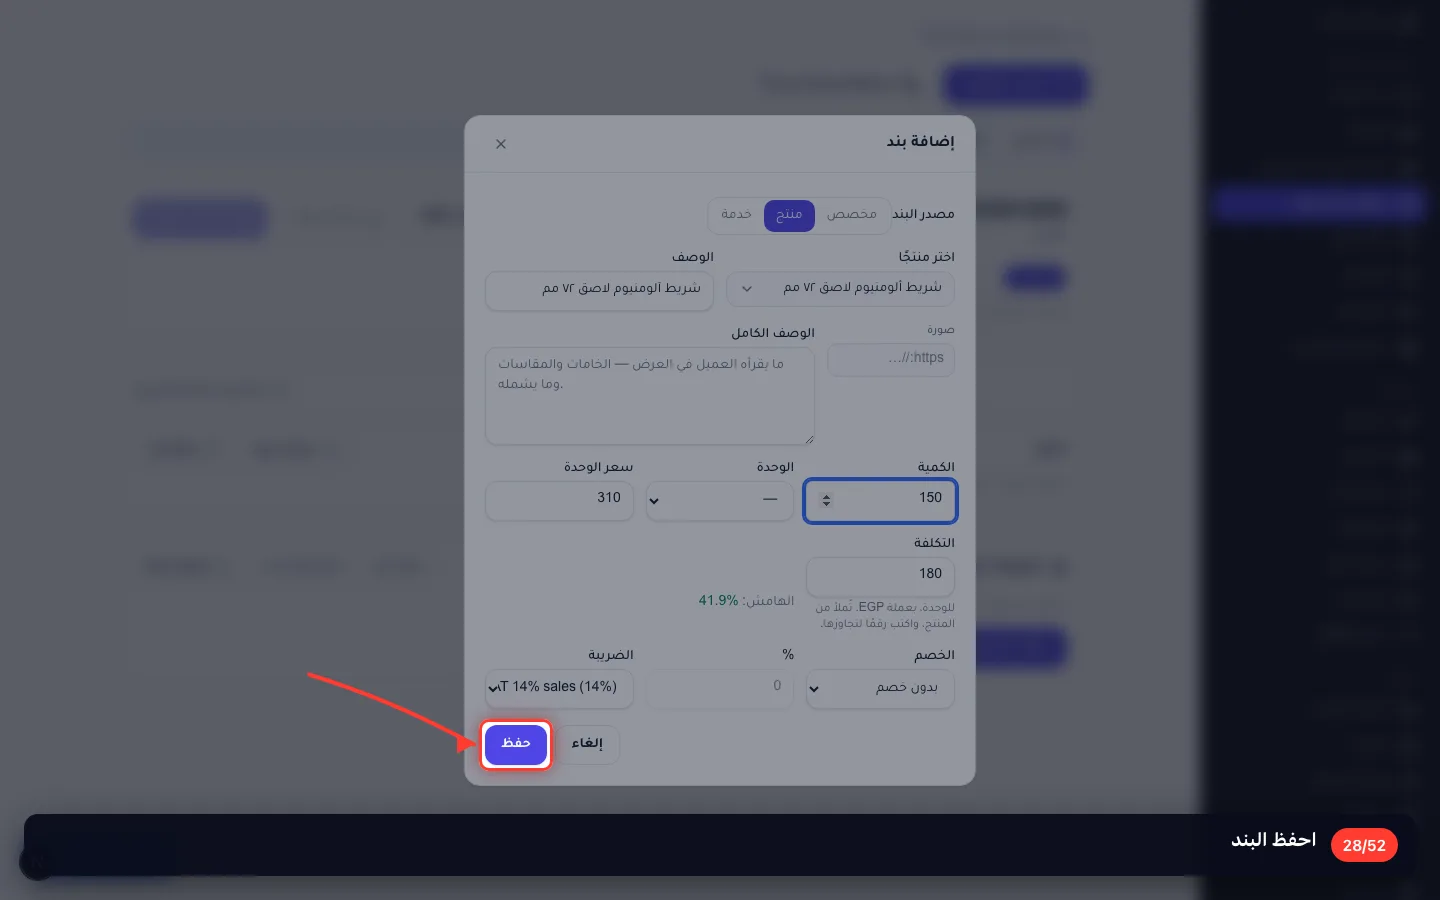
احفظ البند
- 29
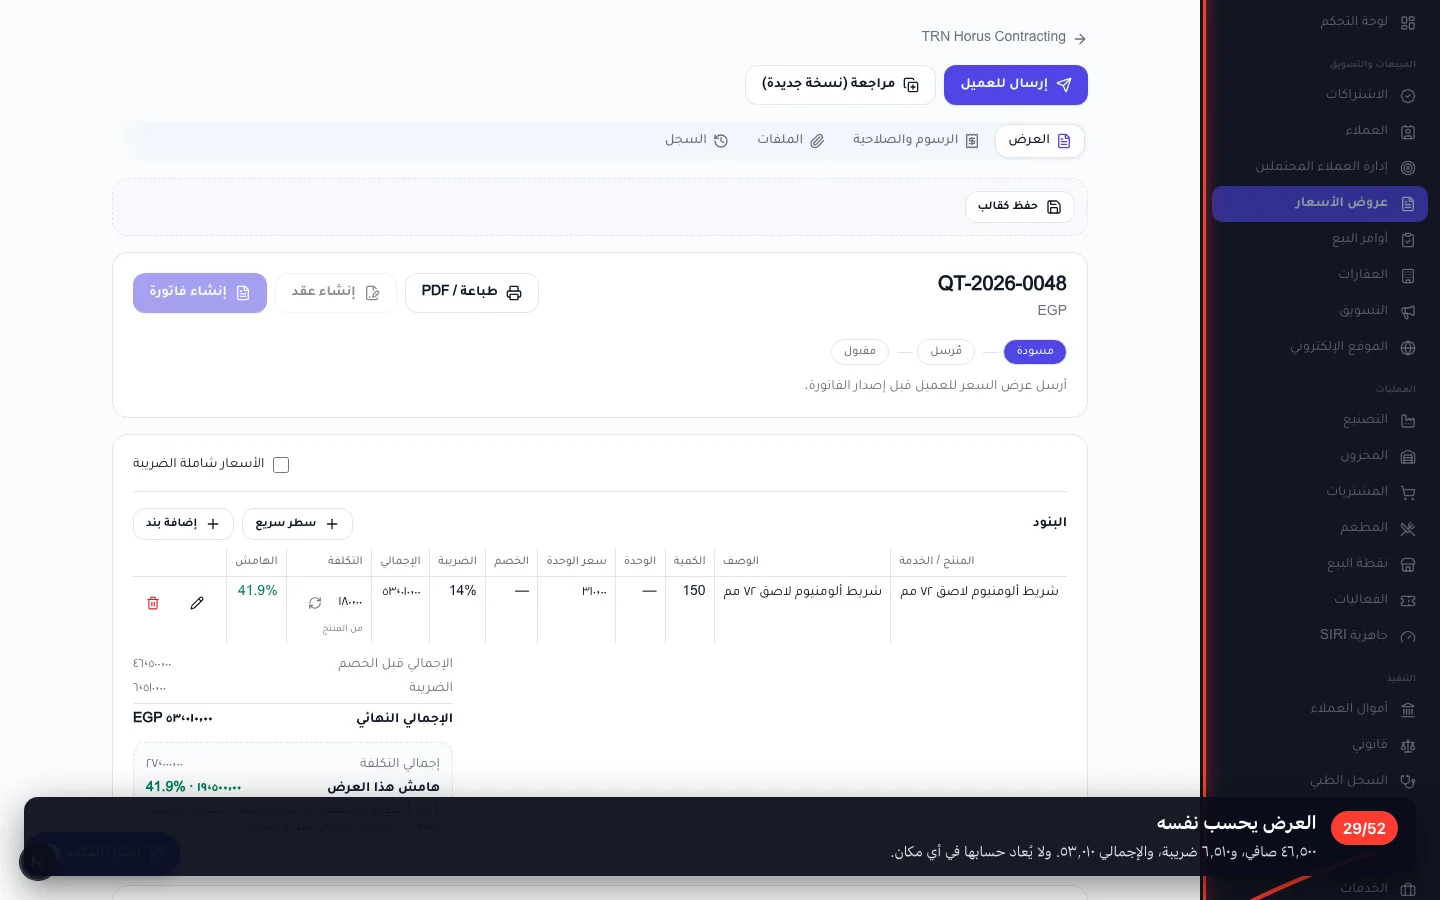
العرض يحسب نفسه
٤٦٬٥٠٠ صافي، و٦٬٥١٠ ضريبة، والإجمالي ٥٣٬٠١٠. ولا يُعاد حسابها في أي مكان.
٧ · الإرسال ورد العميل
يذهب العرض في صورة رابط خاص. ولا يحتاج العميل حسابًا ولا كلمة مرور ليقرأه أو يوقّعه.
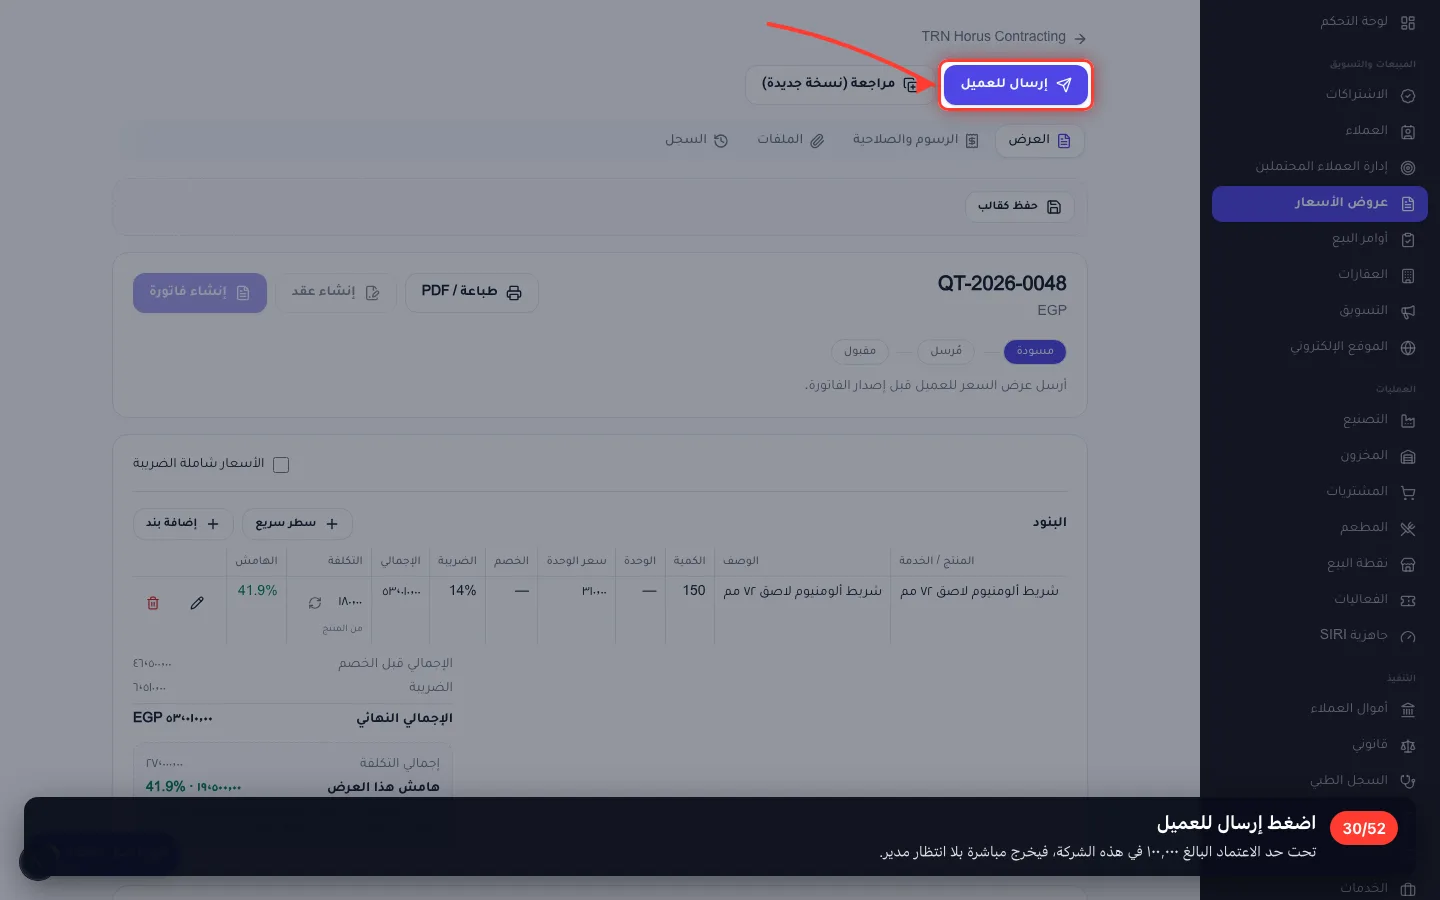
30اضغط إرسال للعميل
تحت حد الاعتماد البالغ ١٠٠٬٠٠٠ في هذه الشركة، فيخرج مباشرة بلا انتظار مدير.
- 31
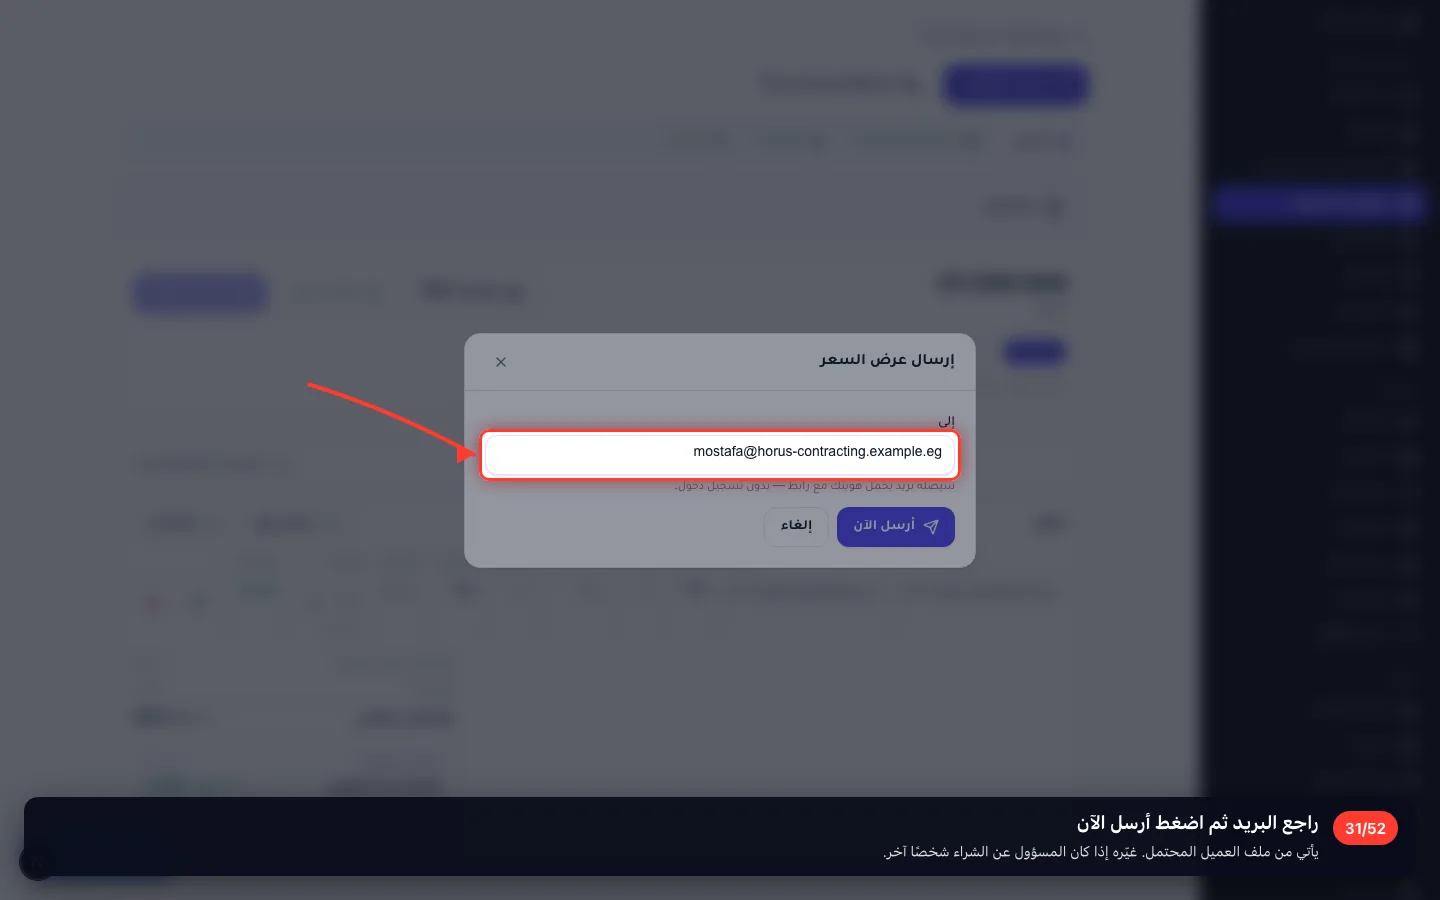
راجع البريد ثم اضغط أرسل الآن
يأتي من ملف العميل المحتمل. غيّره إذا كان المسؤول عن الشراء شخصًا آخر.
- 32
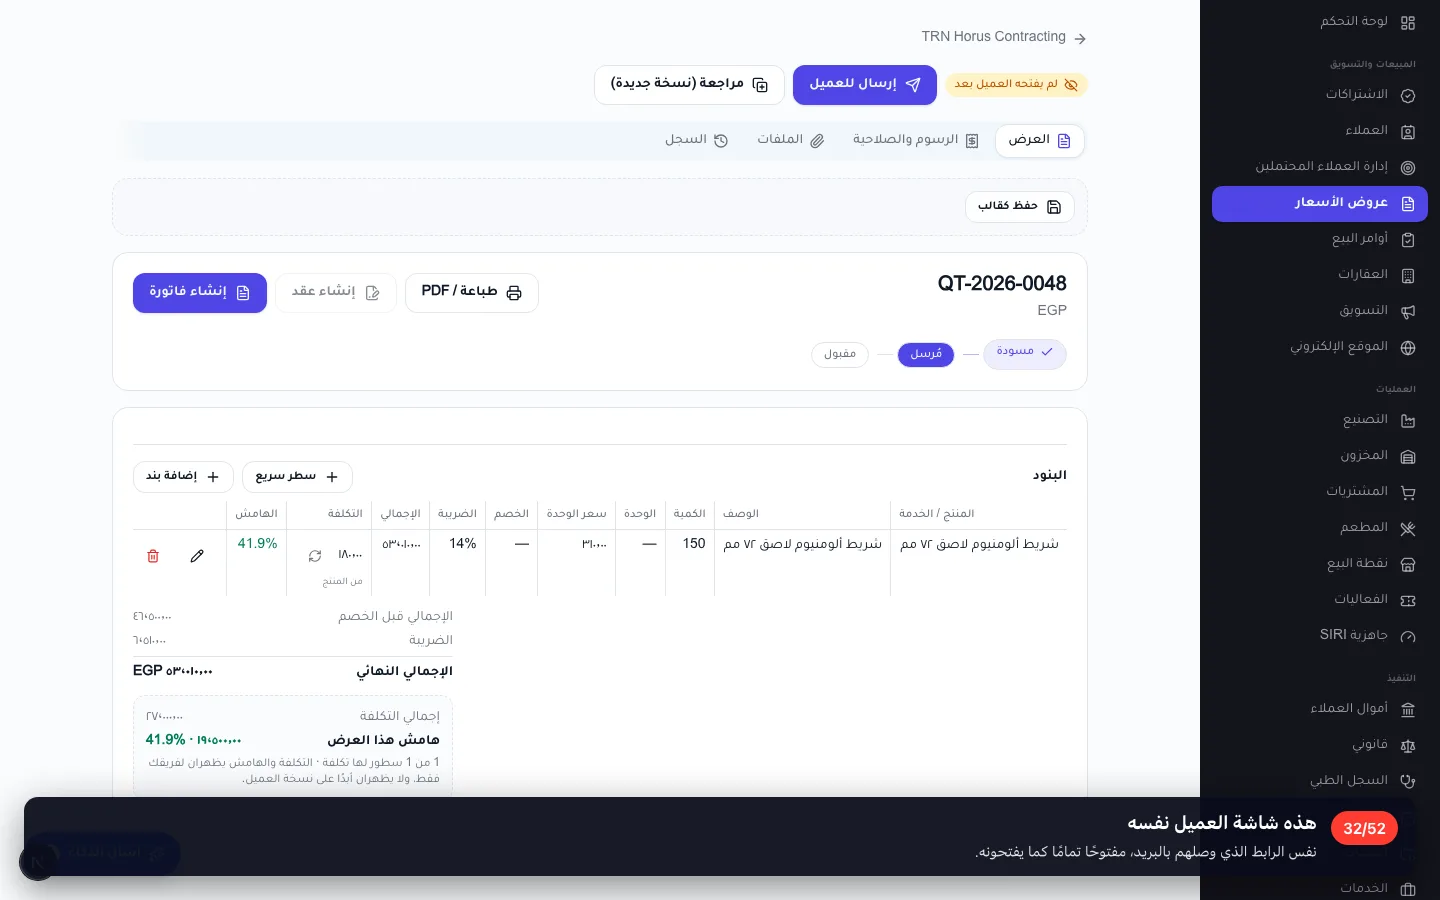
هذه شاشة العميل نفسه
نفس الرابط الذي وصلهم بالبريد، مفتوحًا تمامًا كما يفتحونه.
- 33
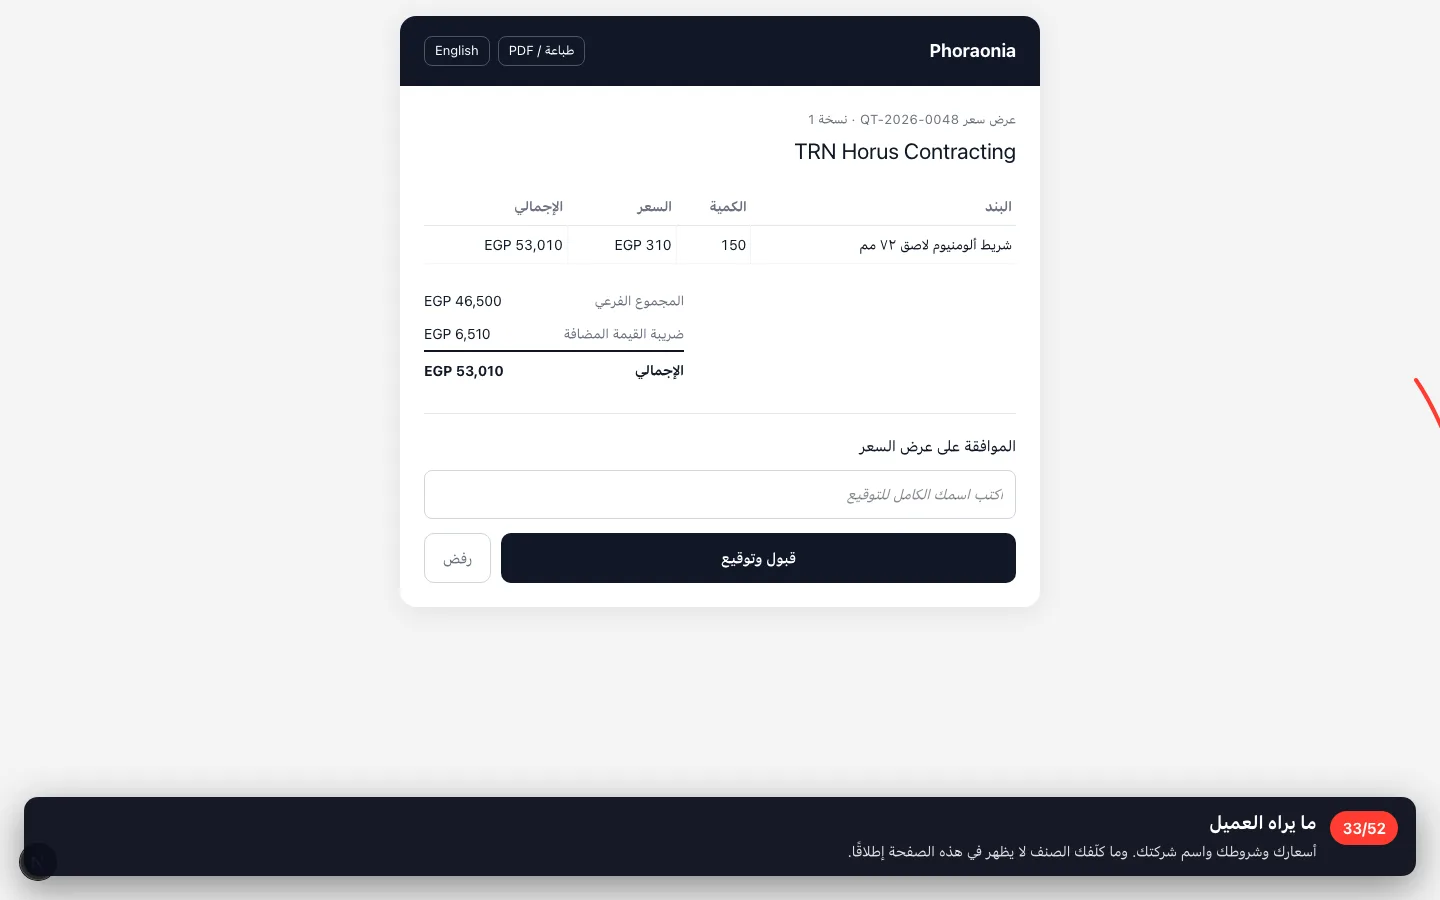
ما يراه العميل
أسعارك وشروطك واسم شركتك. وما كلّفك الصنف لا يظهر في هذه الصفحة إطلاقًا.
- 34
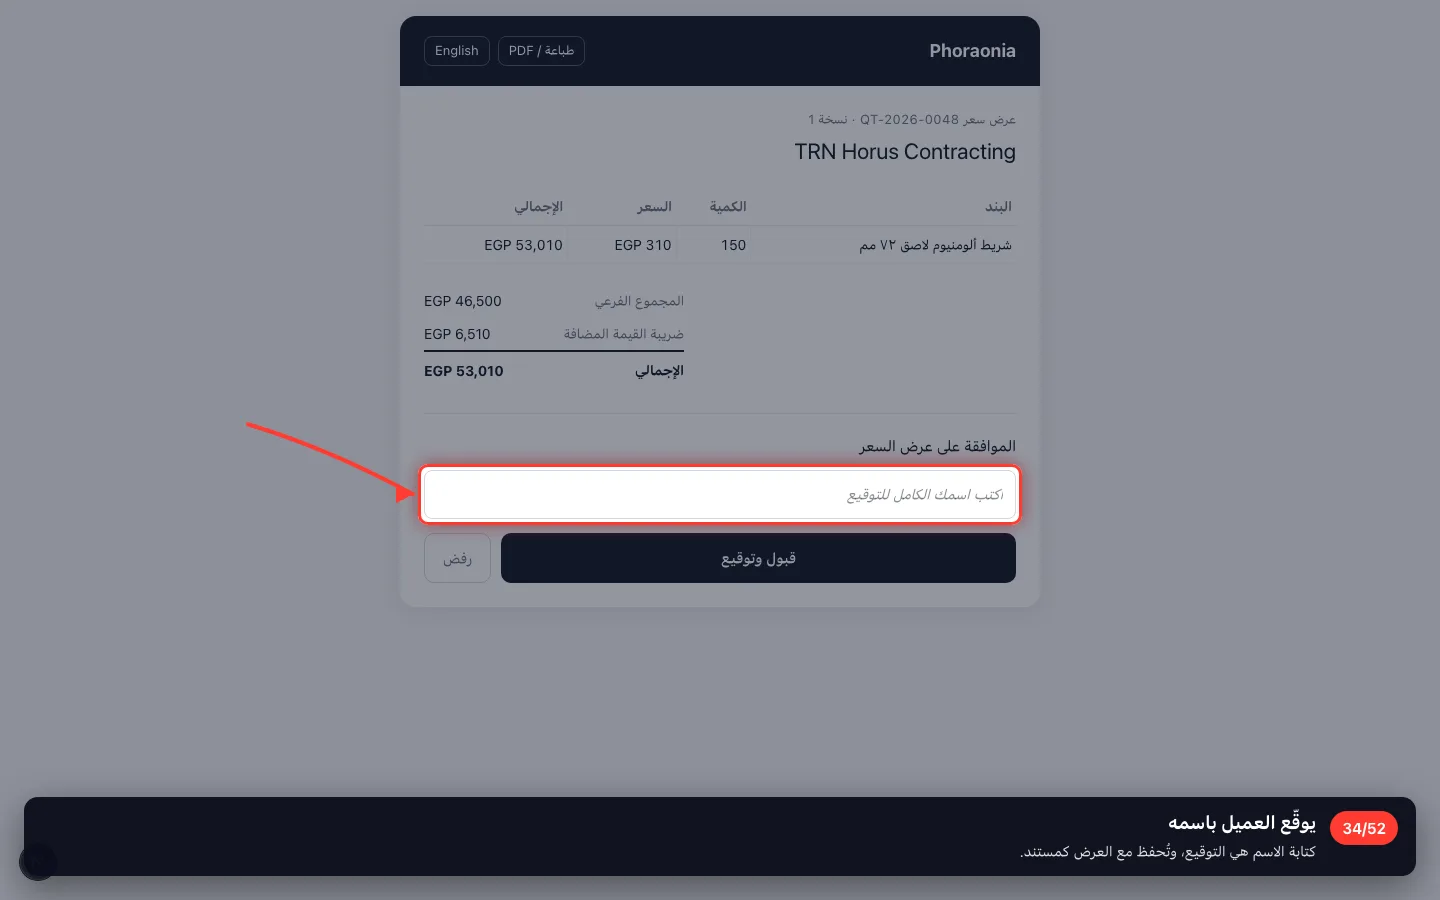
يوقّع العميل باسمه
كتابة الاسم هي التوقيع، وتُحفظ مع العرض كمستند.
- 35
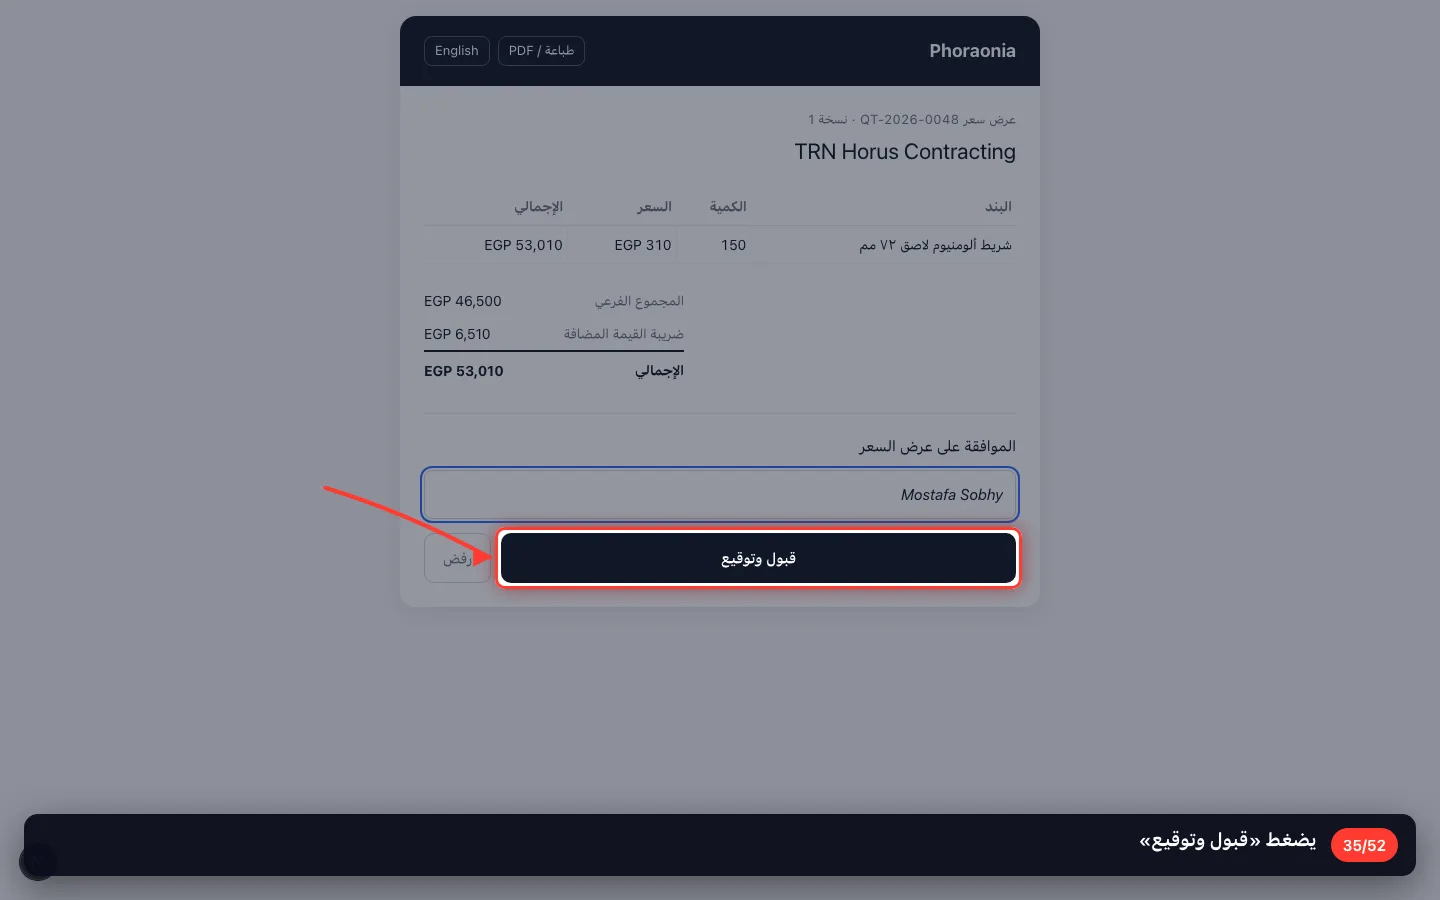
يضغط «قبول وتوقيع»
٨ · تأكيد أمر البيع
العرض المقبول يصير أمر بيع — السجل المجمَّد لما بِيع وبأي سعر ولمن.
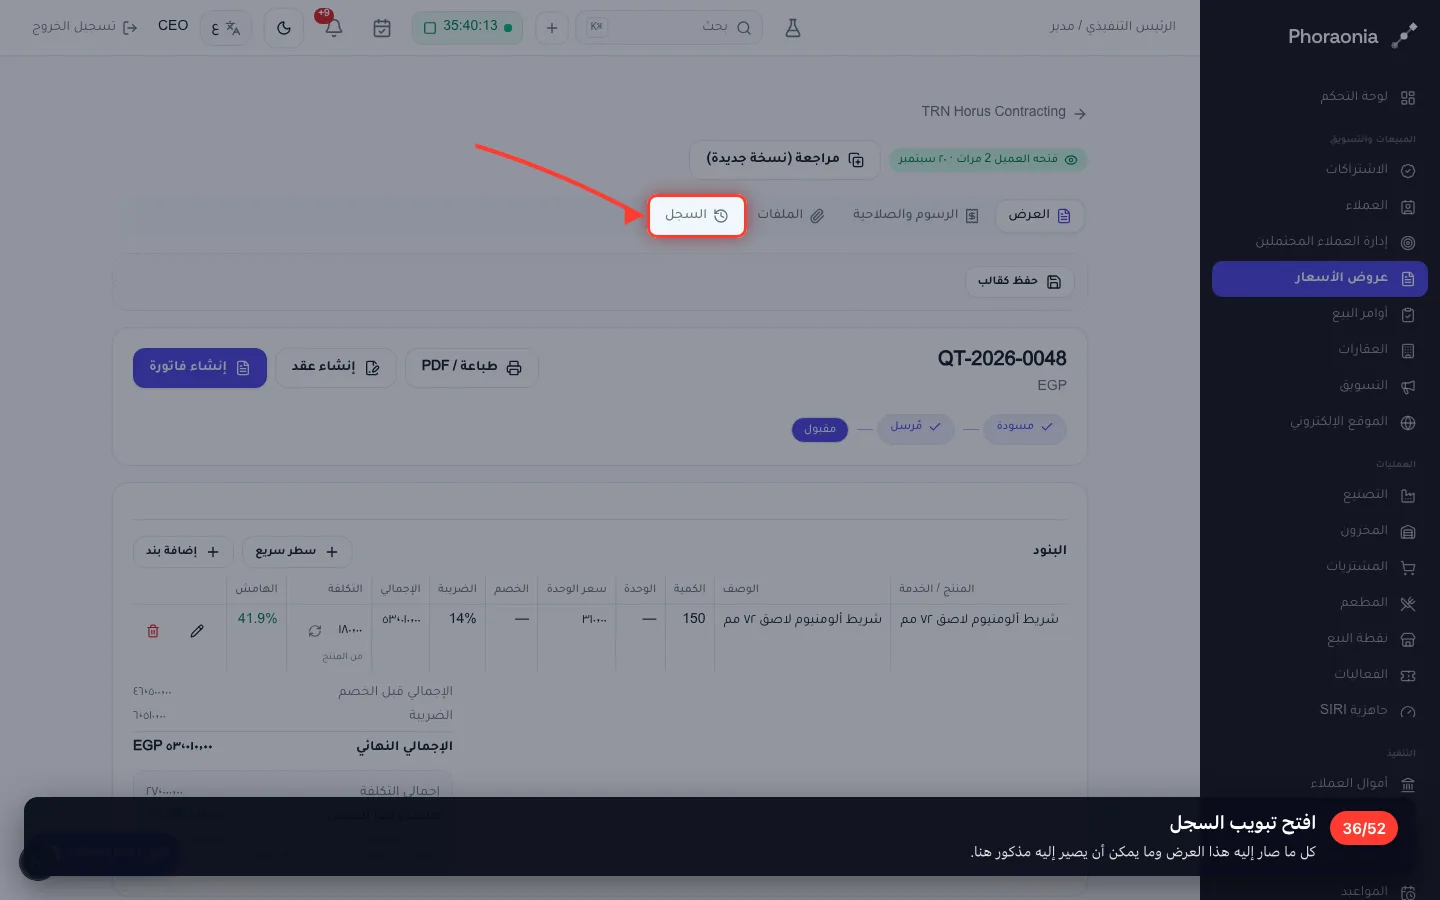
36افتح تبويب السجل
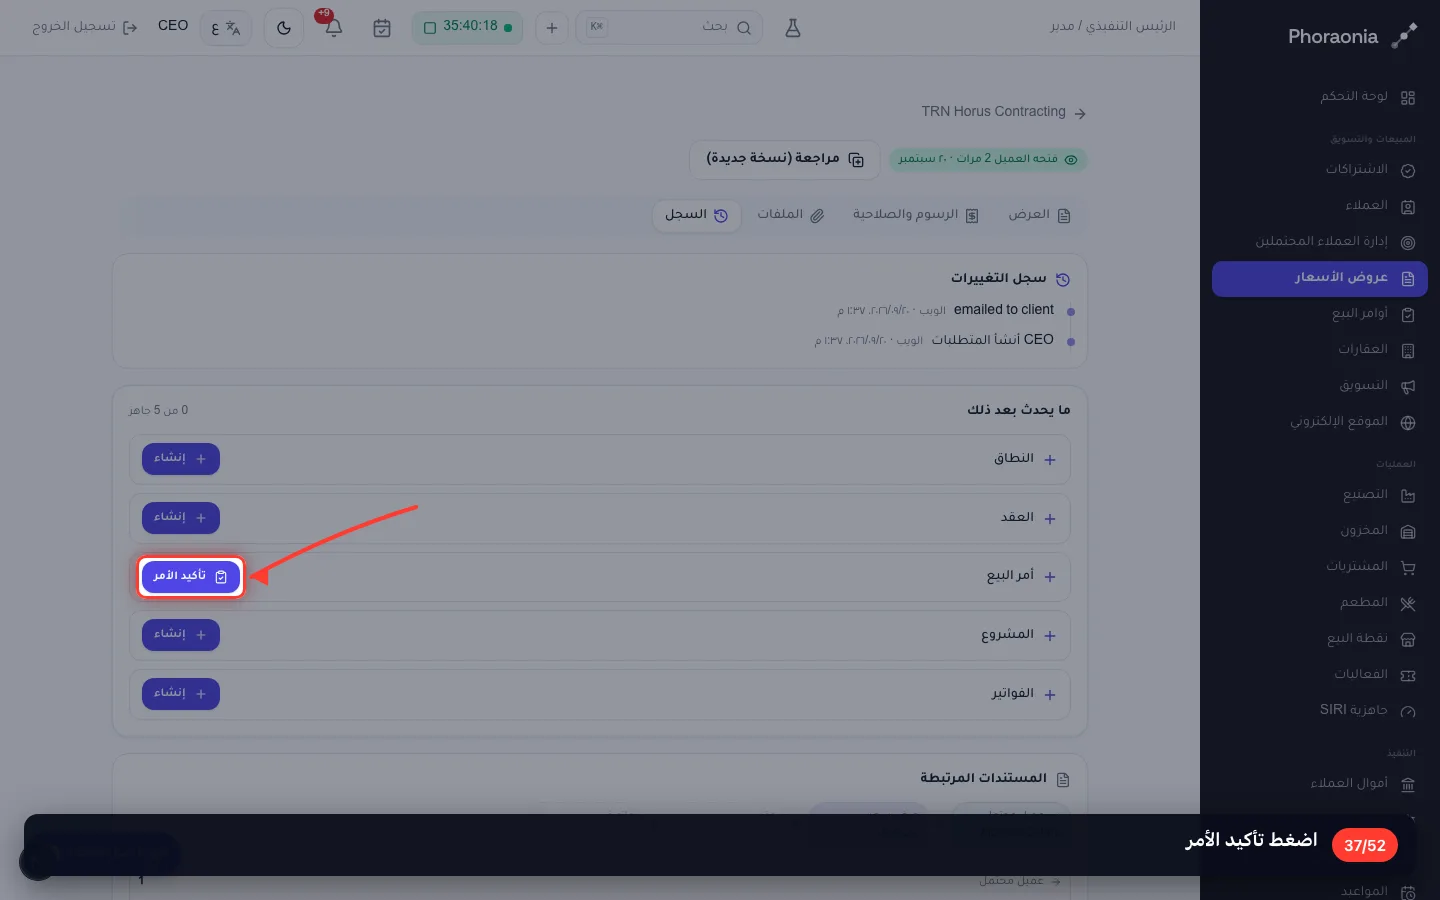
كل ما صار إليه هذا العرض وما يمكن أن يصير إليه مذكور هنا.
- 37
اضغط تأكيد الأمر
- 38
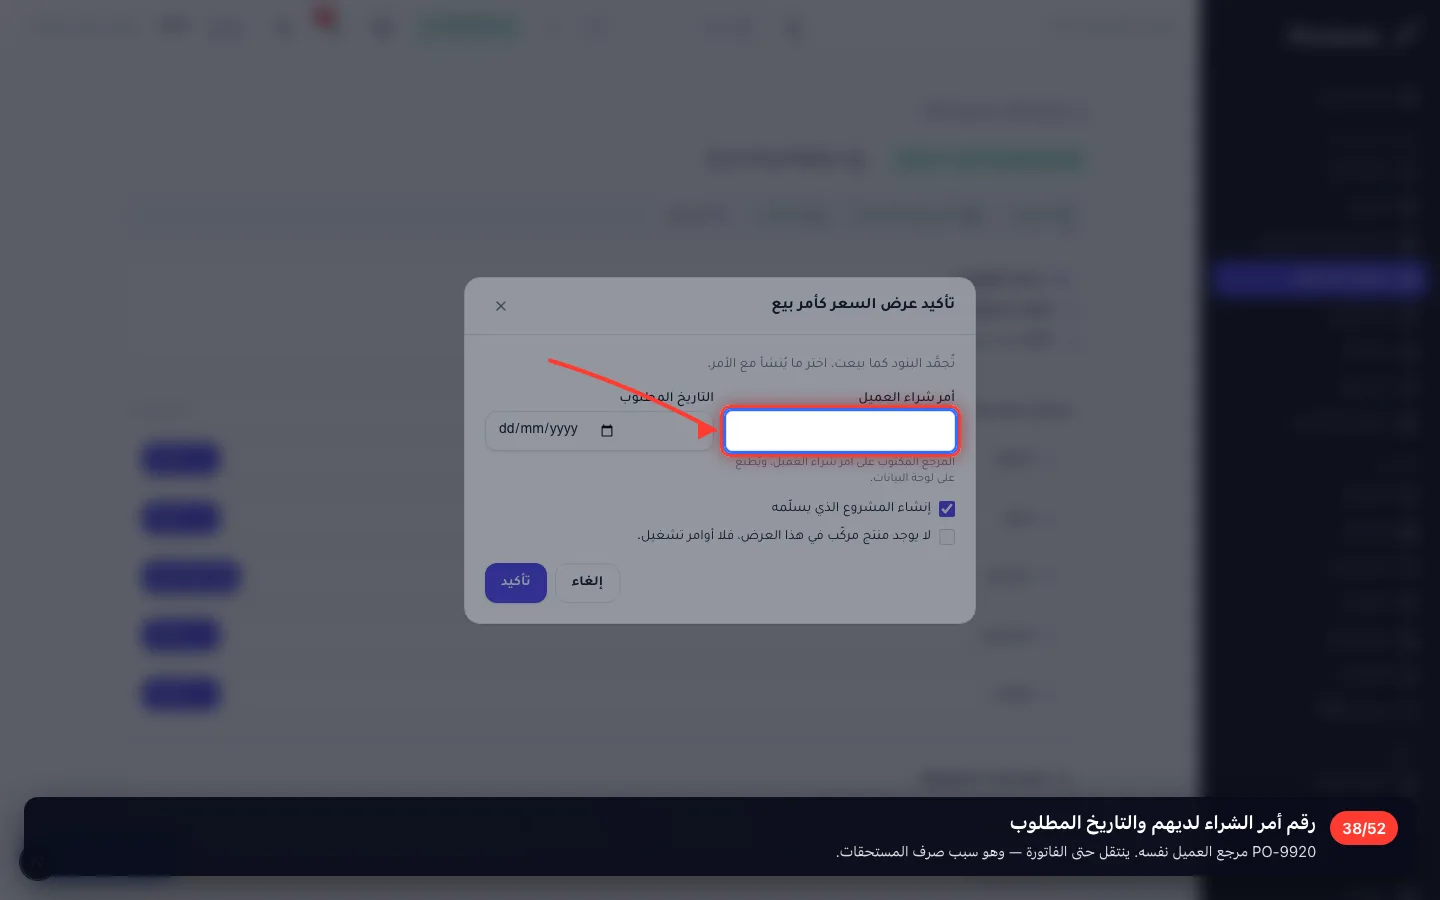
رقم أمر الشراء لديهم والتاريخ المطلوب
PO-9920 مرجع العميل نفسه. ينتقل حتى الفاتورة — وهو سبب صرف المستحقات.
- 39
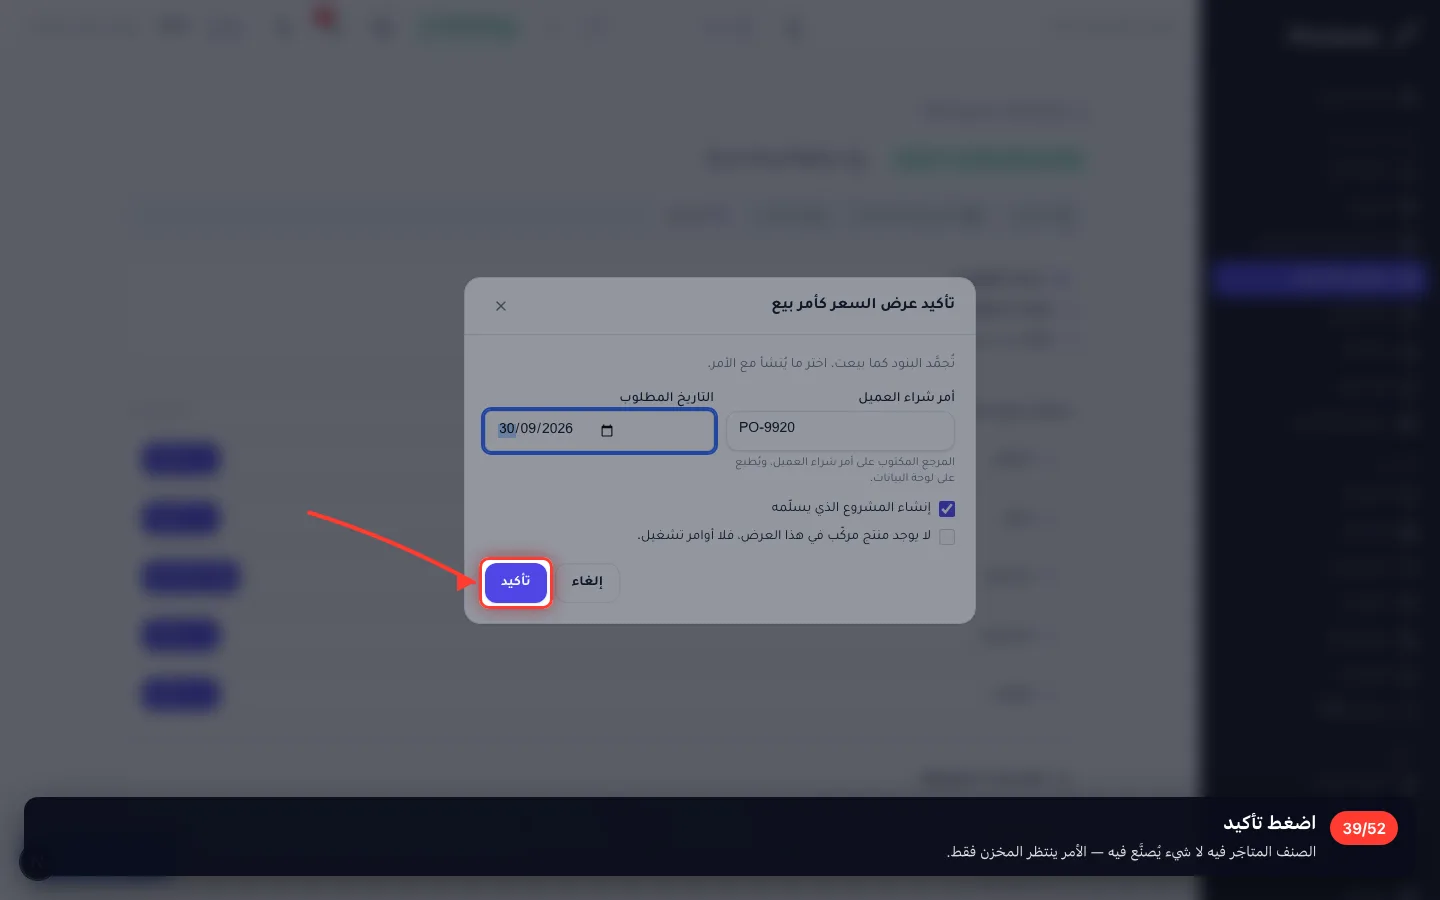
اضغط تأكيد
الصنف المتاجَر فيه لا شيء يُصنَّع فيه — الأمر ينتظر المخزن فقط.
- 40
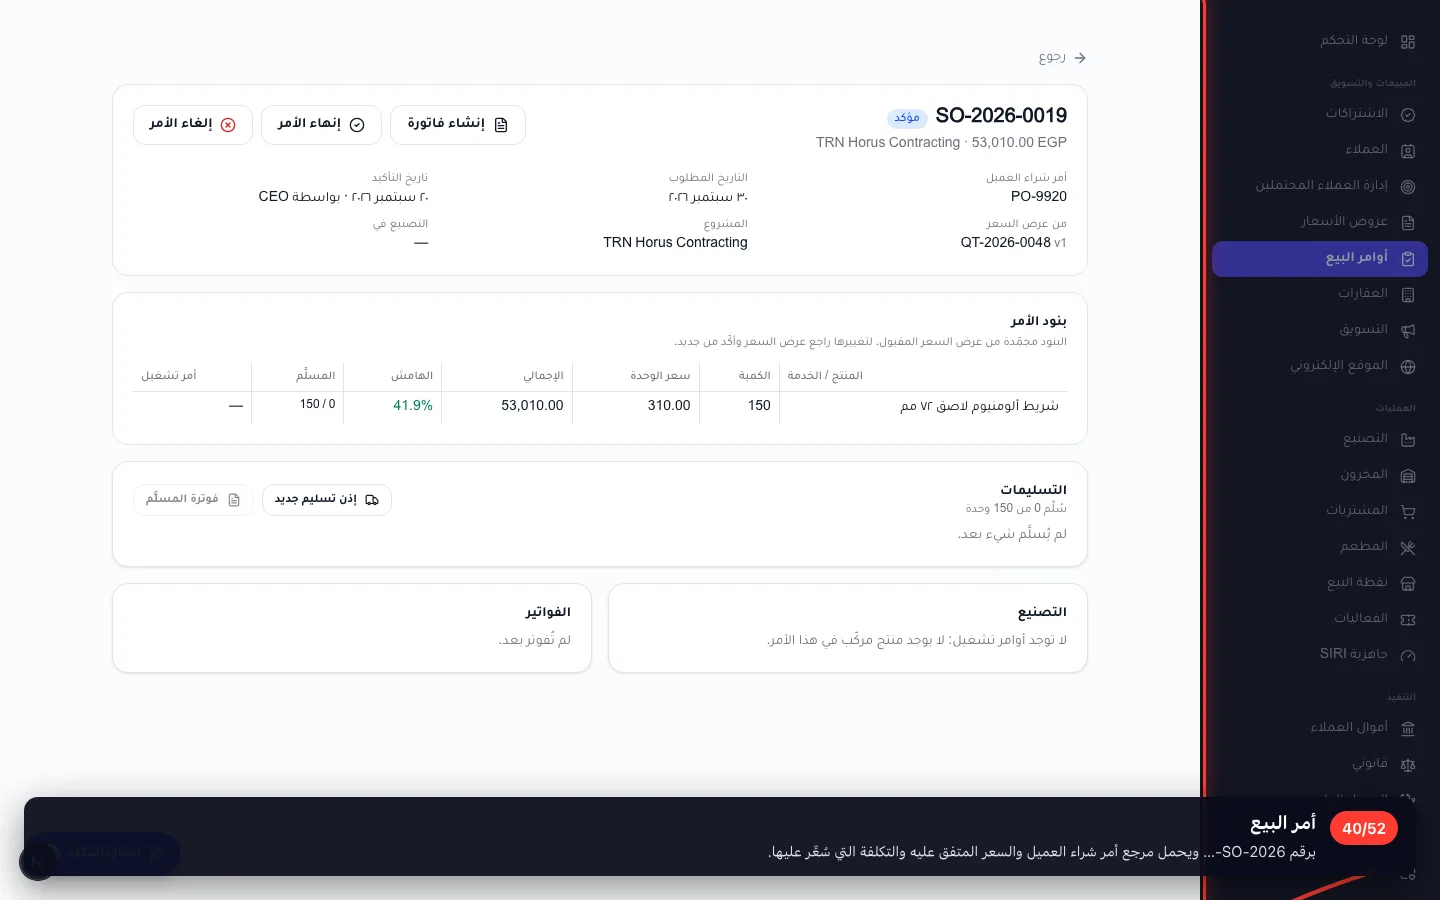
أمر البيع
برقم SO-2026-… ويحمل مرجع أمر شراء العميل والسعر المتفق عليه والتكلفة التي سُعِّر عليها.
٩ · الفاتورة
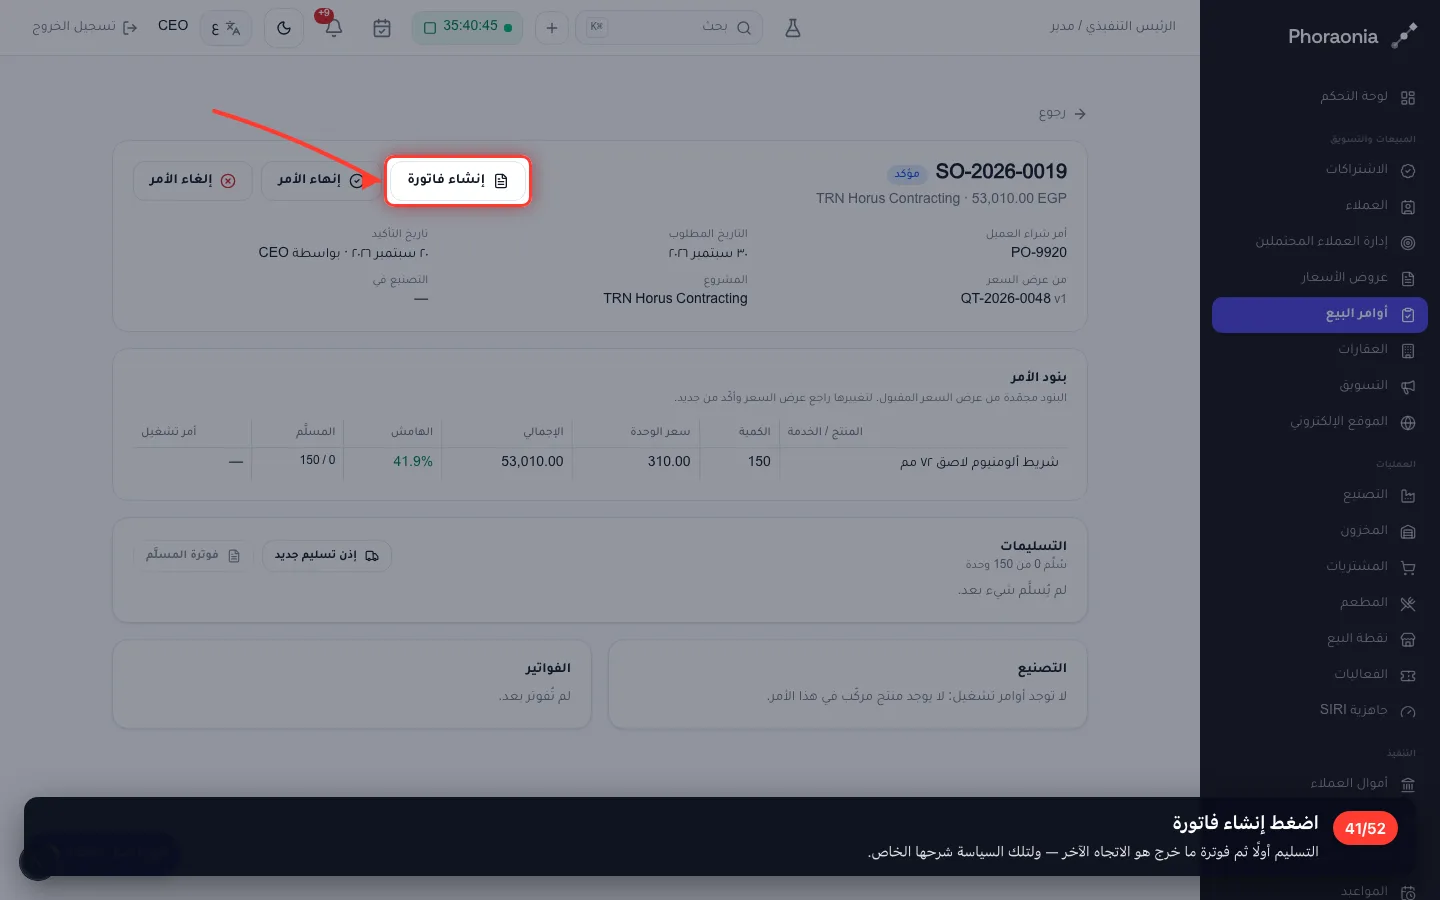
هذه الشركة تفوتر قبل الشحن. ضغطة واحدة تفوتر الأمر كاملًا — ونفس العدّاد يمنع فوترته مرتين.
41اضغط إنشاء فاتورة
التسليم أولًا ثم فوترة ما خرج هو الاتجاه الآخر — ولتلك السياسة شرحها الخاص.
- 42
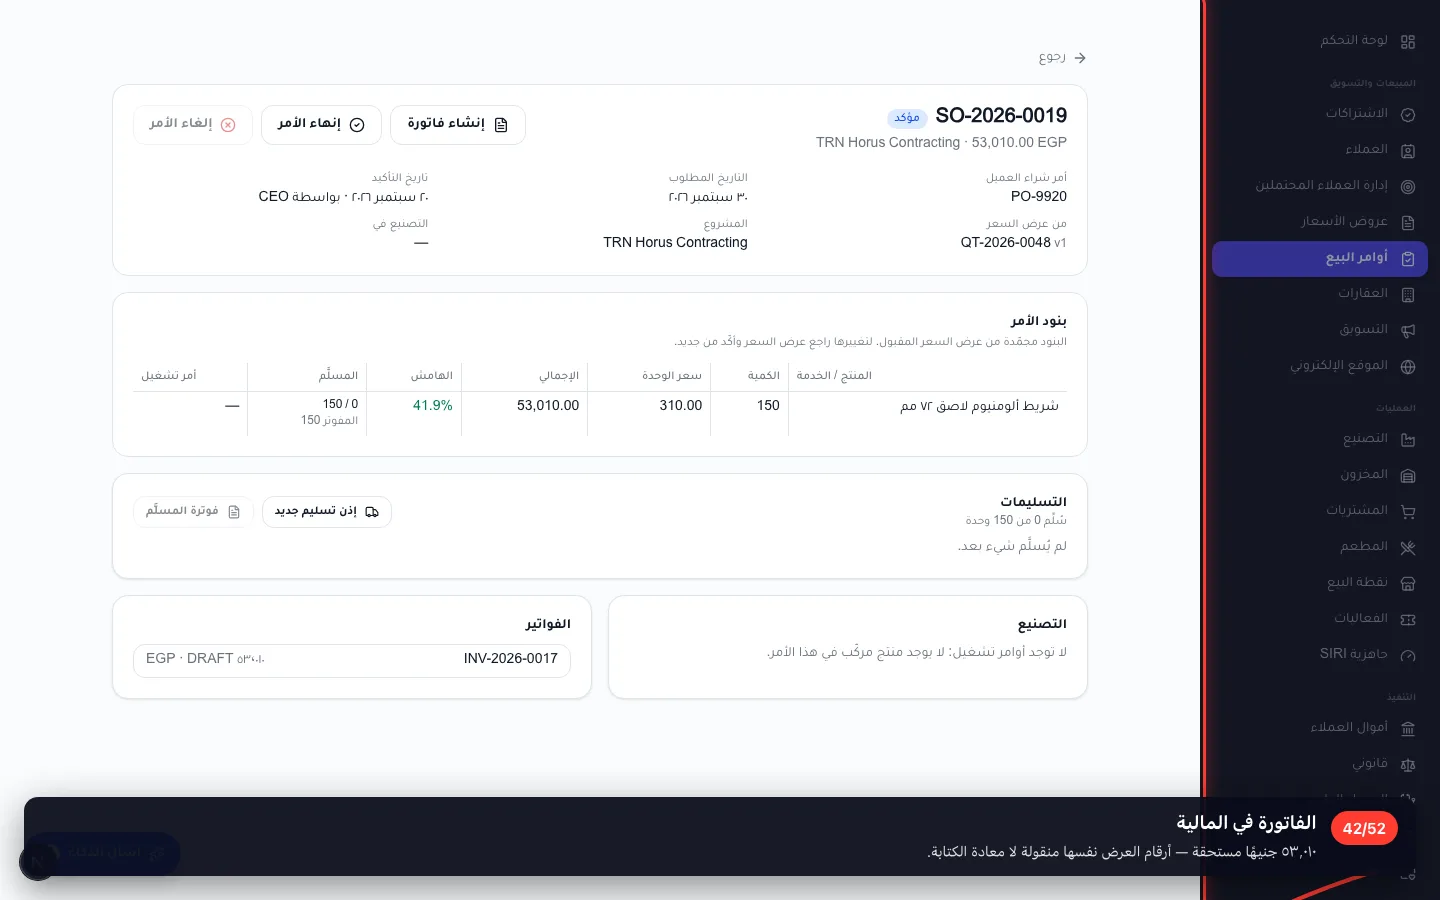
الفاتورة في المالية
٥٣٬٠١٠ جنيهًا مستحقة — أرقام العرض نفسها منقولة لا معادة الكتابة.
١٠ · تحصيل المستحق
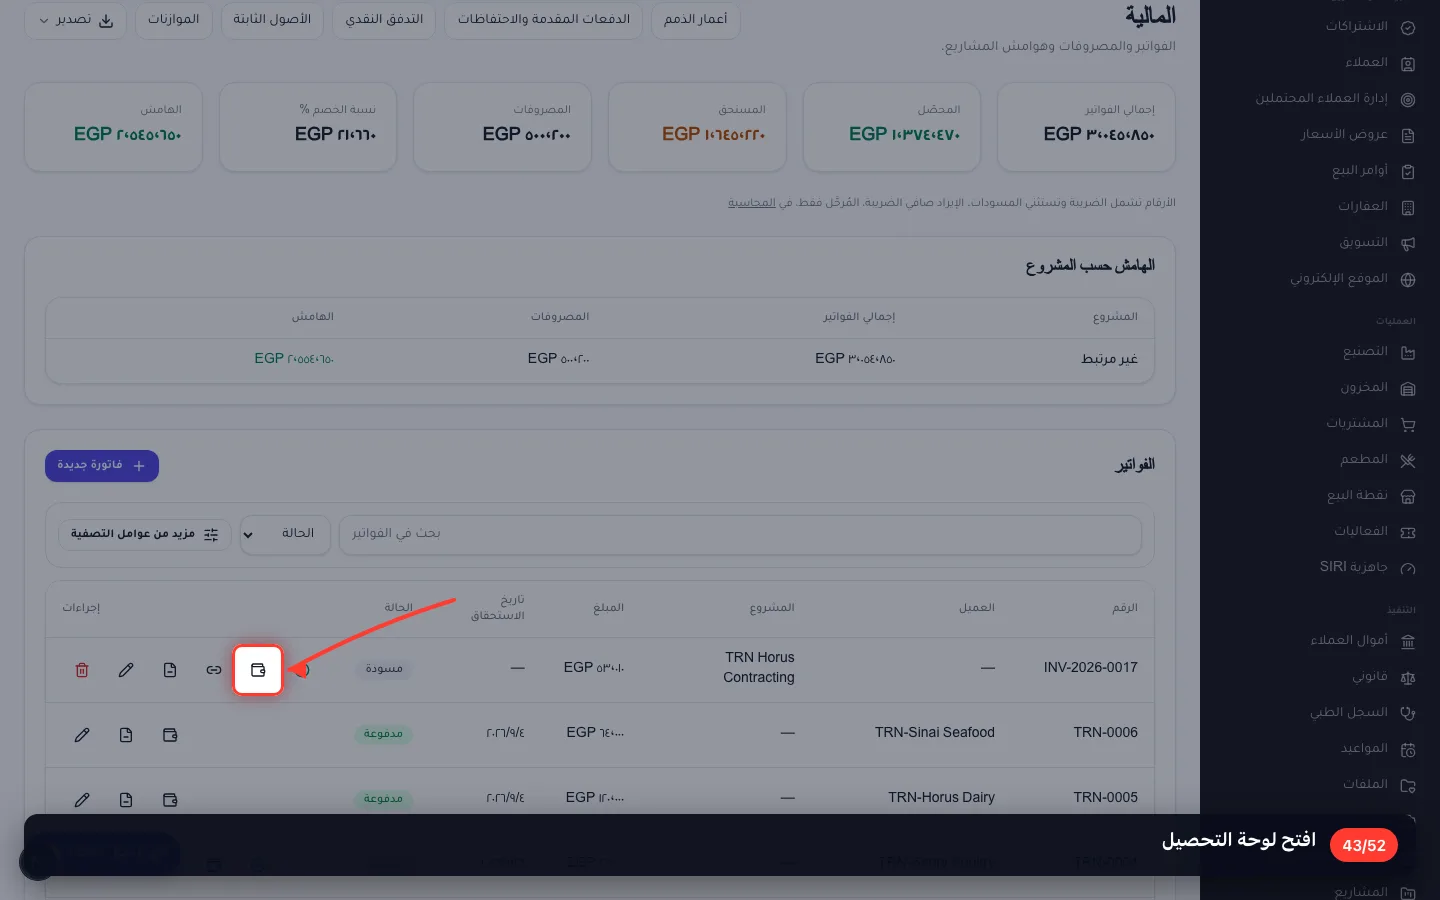
تسجيل التحصيل هو ما يجعل الفاتورة مدفوعة. والحالة وحدها ليست نقدية.
43افتح لوحة التحصيل
- 44
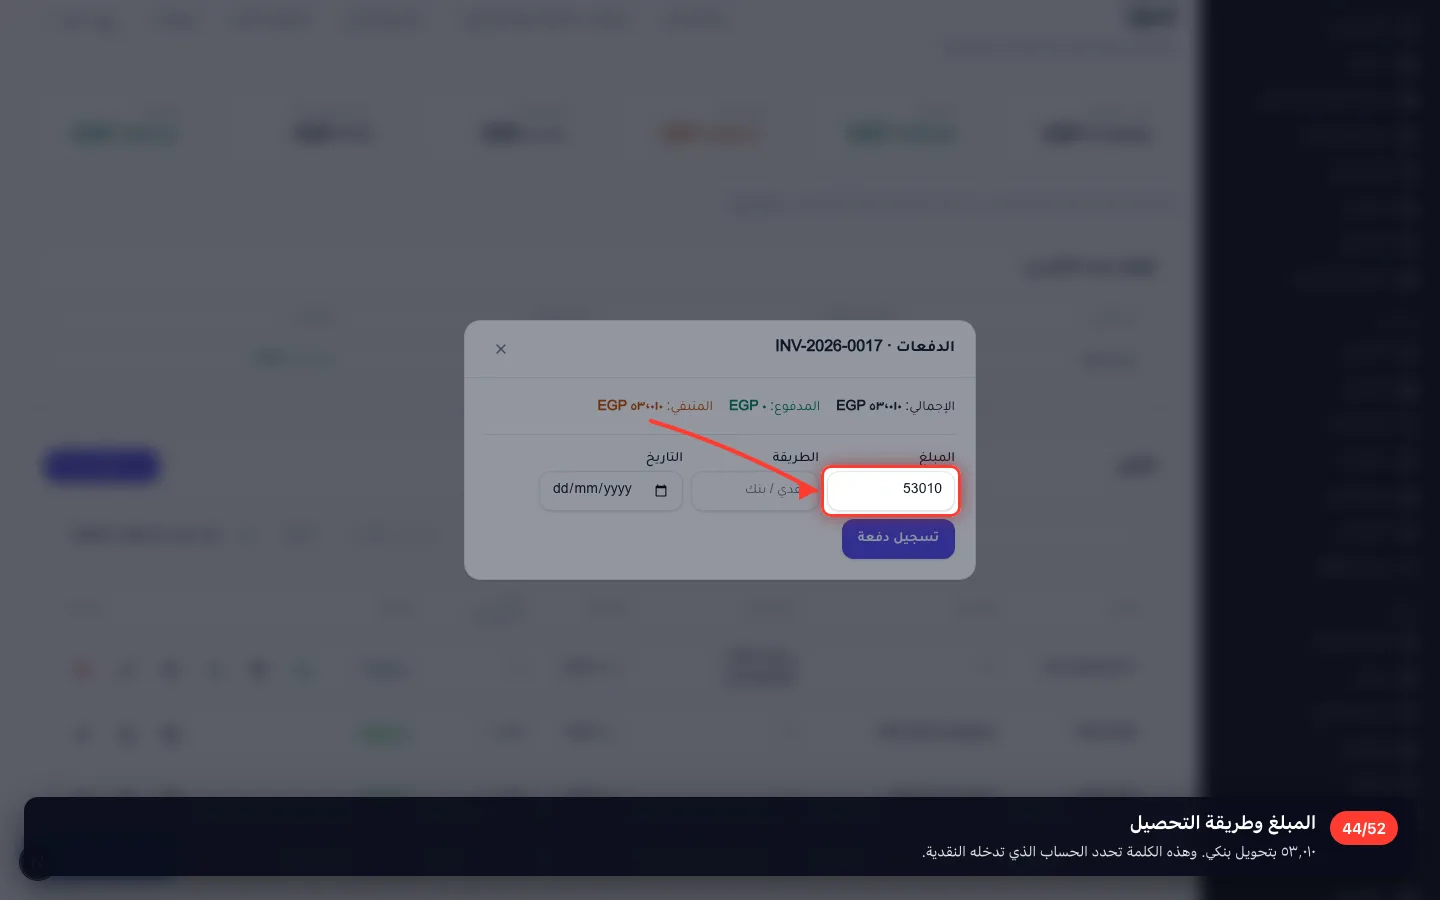
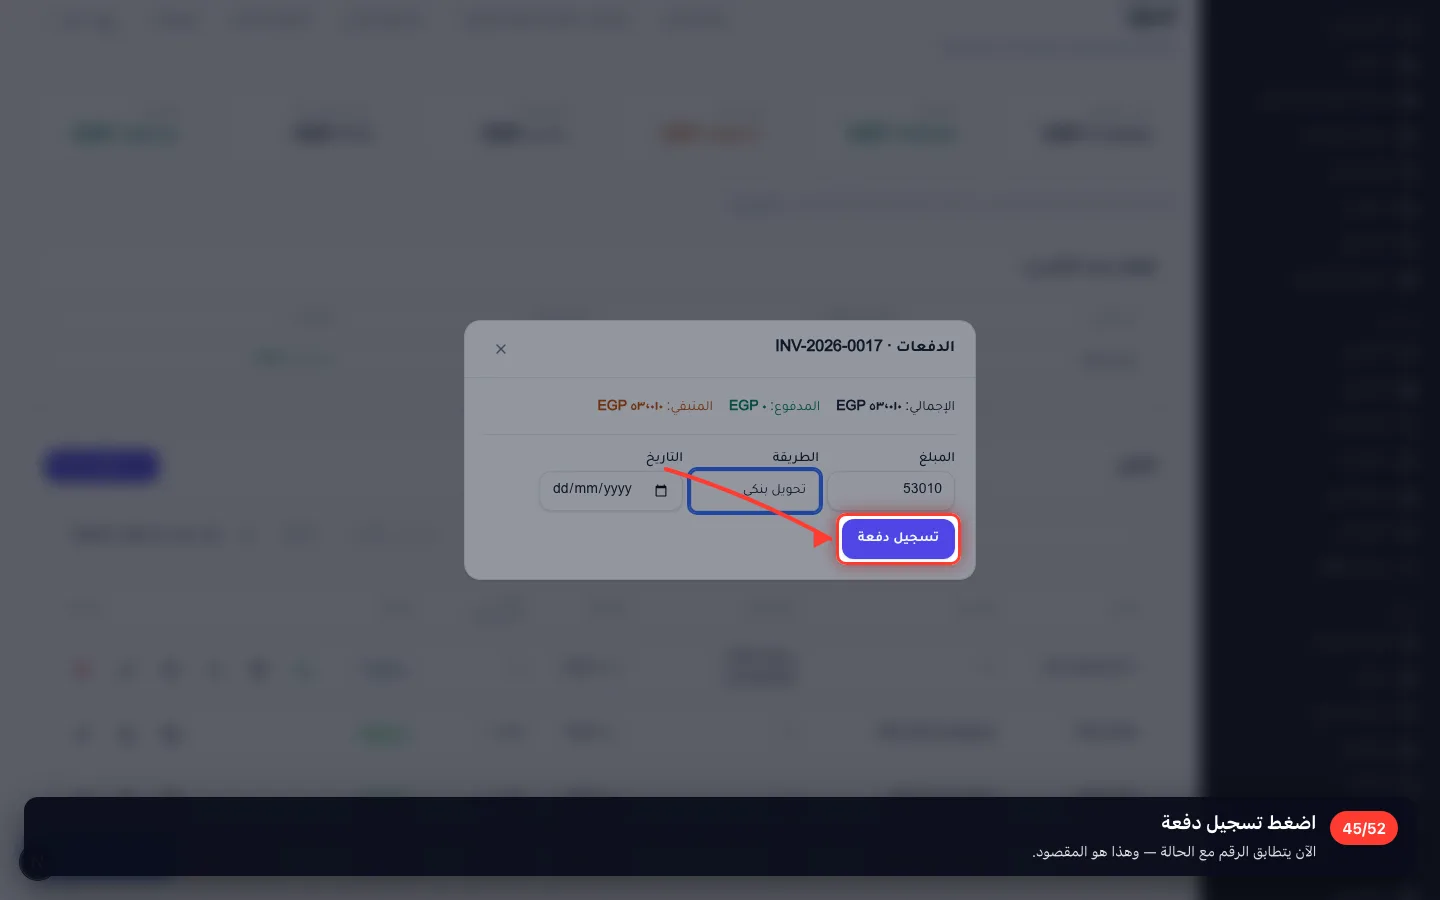
المبلغ وطريقة التحصيل
٥٣٬٠١٠ بتحويل بنكي. وهذه الكلمة تحدد الحساب الذي تدخله النقدية.
- 45
اضغط تسجيل دفعة
الآن يتطابق الرقم مع الحالة — وهذا هو المقصود.
١١ · التسليم من المخزن
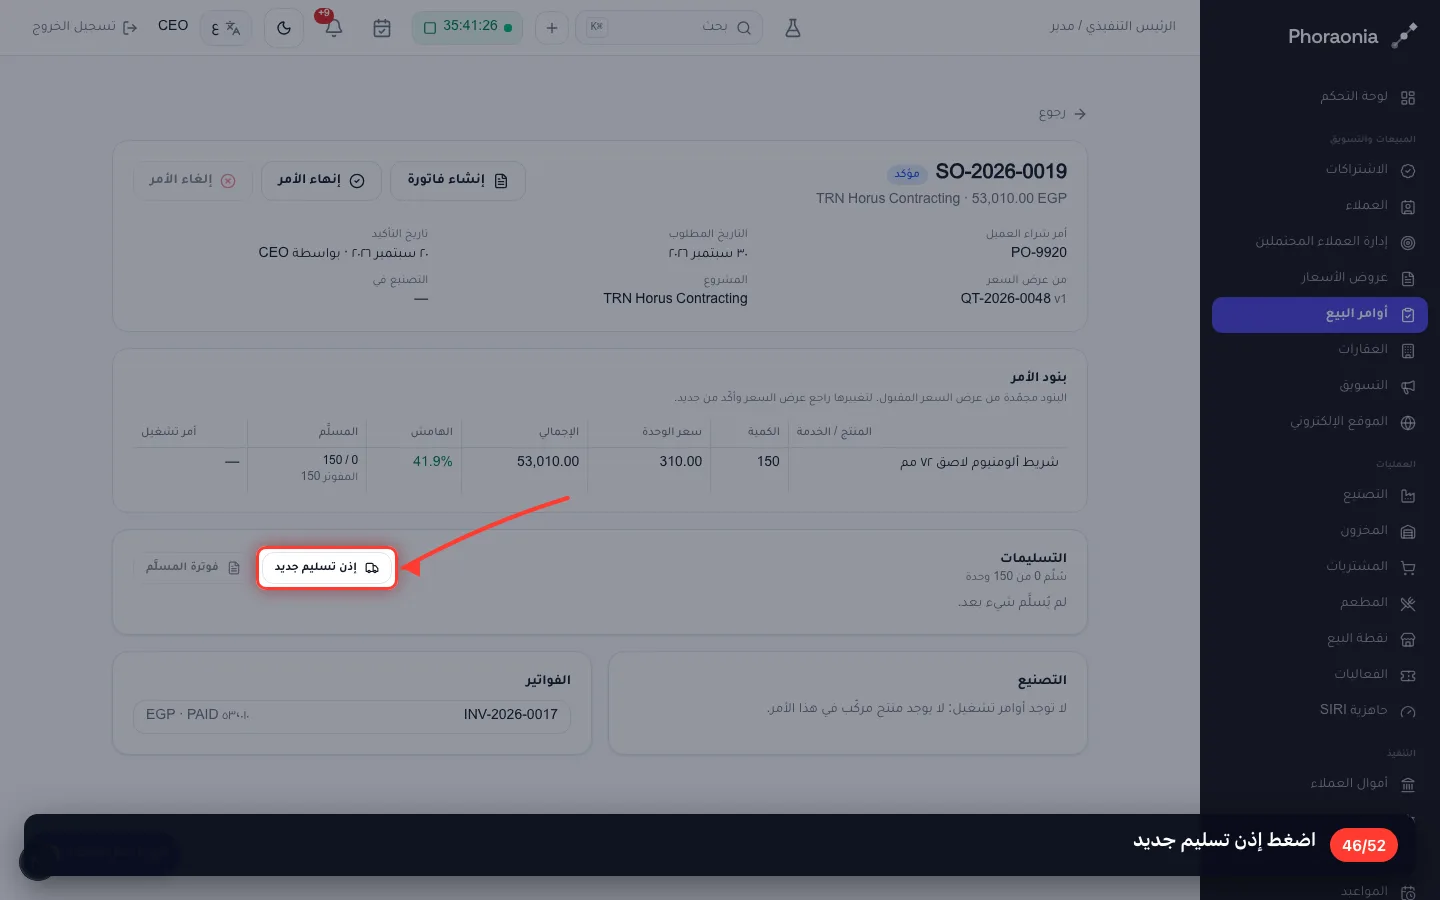
دُفِع ثمنها، فتُشحن الآن. وإذن التسليم هو ما يُخرج اللفات من الرفّ ويسجّل من استلمها.
46اضغط إذن تسليم جديد
- 47
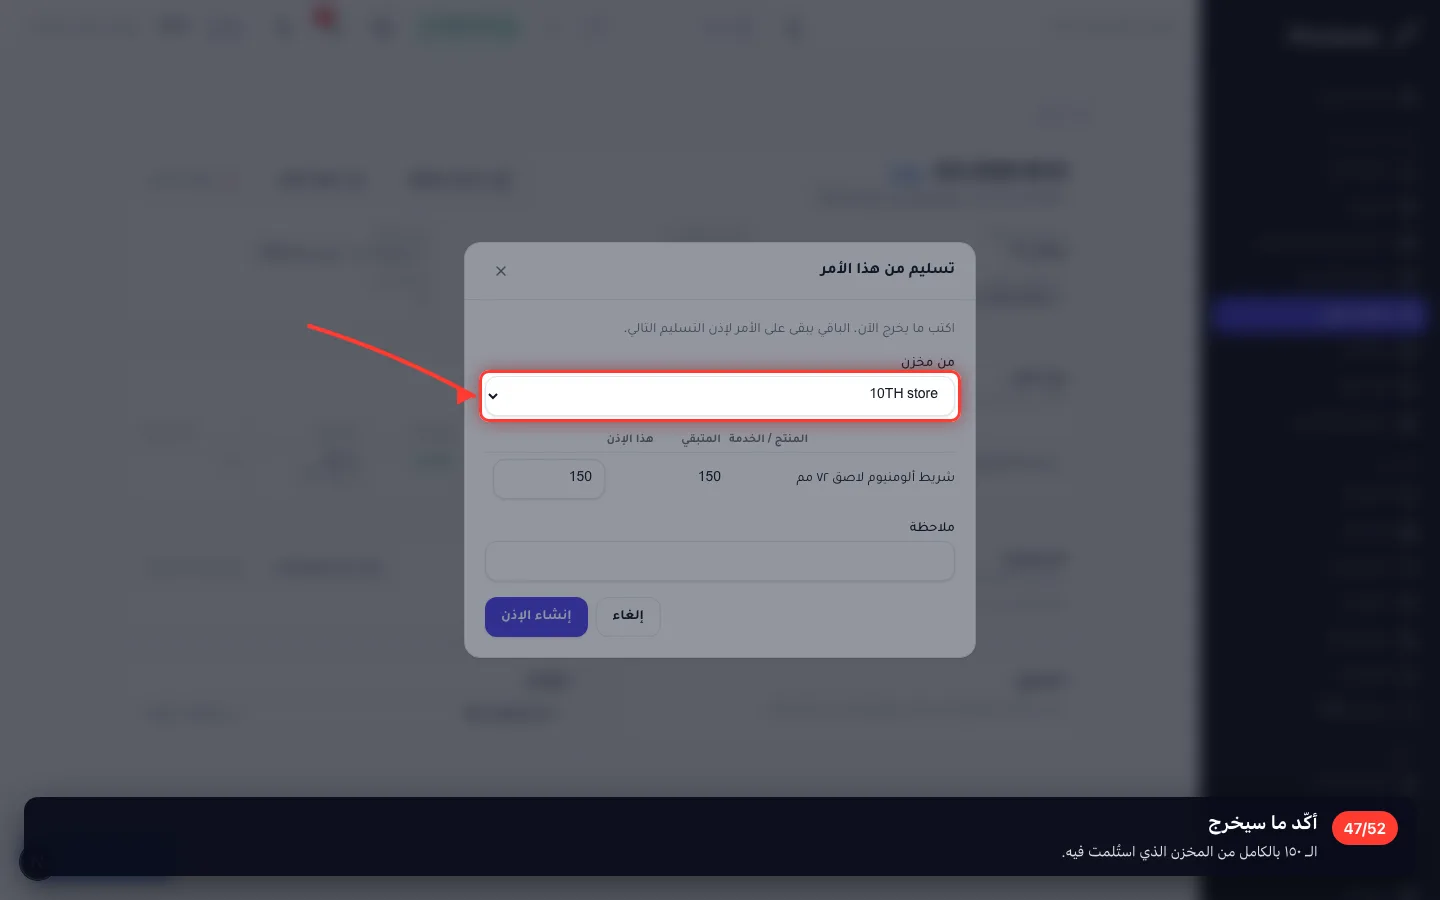
أكّد ما سيخرج
الـ ١٥٠ بالكامل من المخزن الذي استُلمت فيه.
- 48
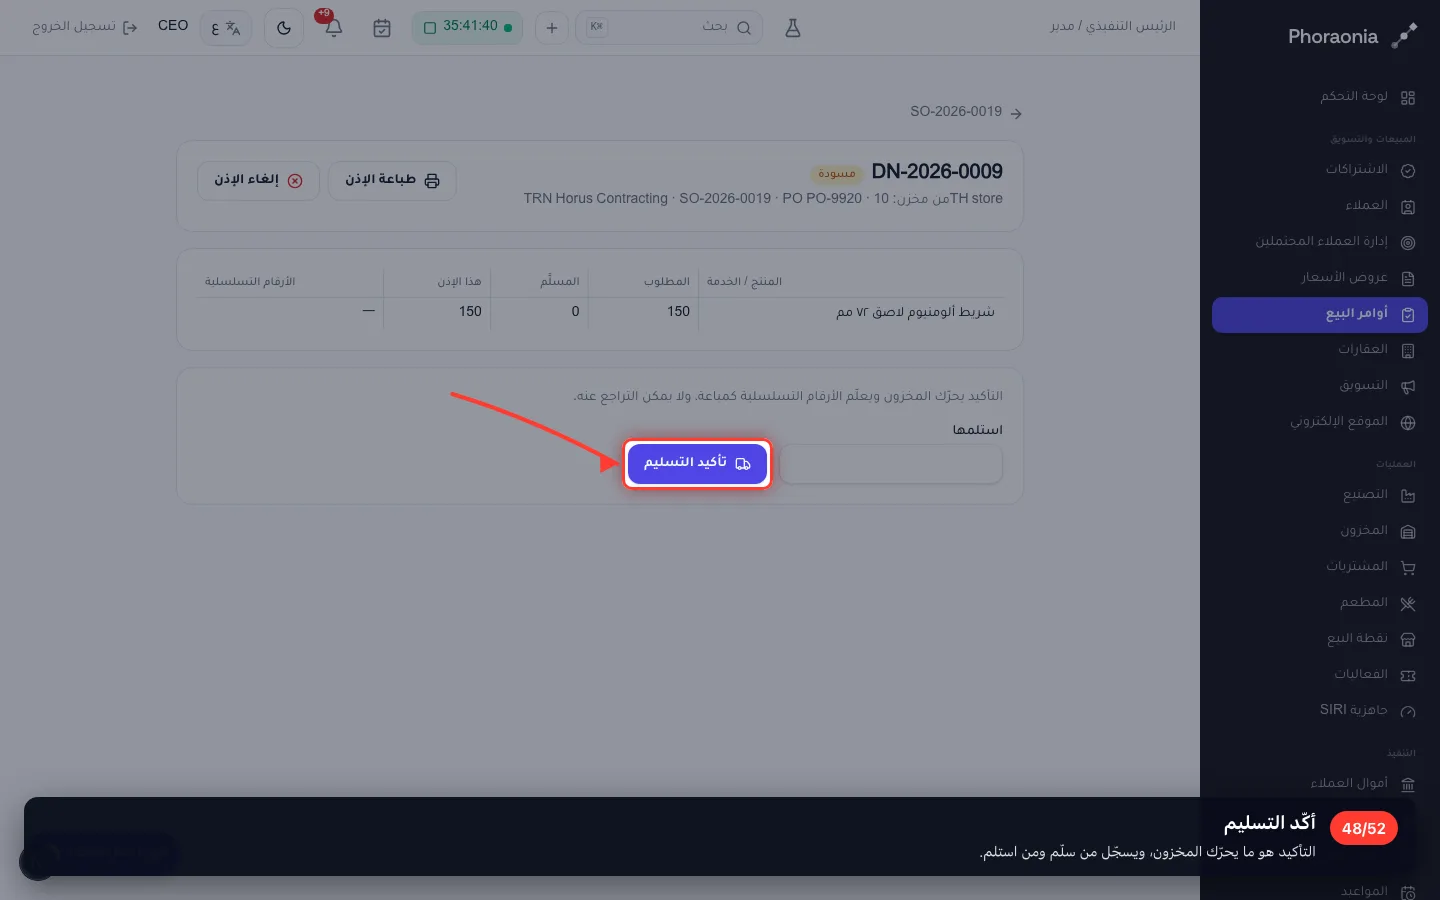
أكّد التسليم
التأكيد هو ما يحرّك المخزون، ويسجّل من سلّم ومن استلم.
- 49
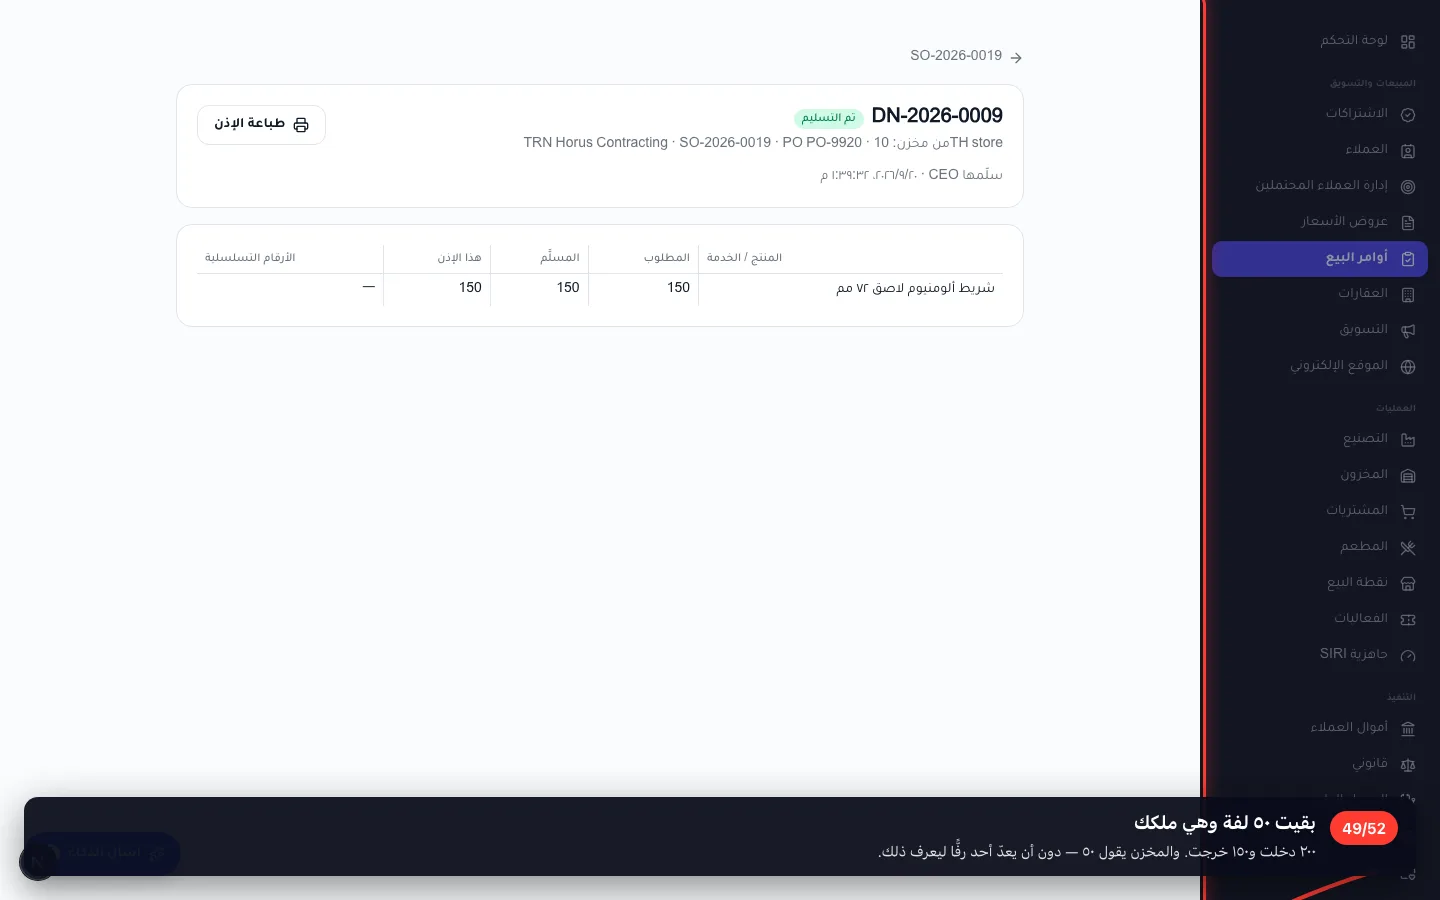
بقيت ٥٠ لفة وهي ملكك
٢٠٠ دخلت و١٥٠ خرجت. والمخزن يقول ٥٠ — دون أن يعدّ أحد رفًّا ليعرف ذلك.
١٢ · الدفاتر
لا شيء في الدفاتر يُكتب مرتين — فهي تُبنى من المستندات التي أنشأتها.
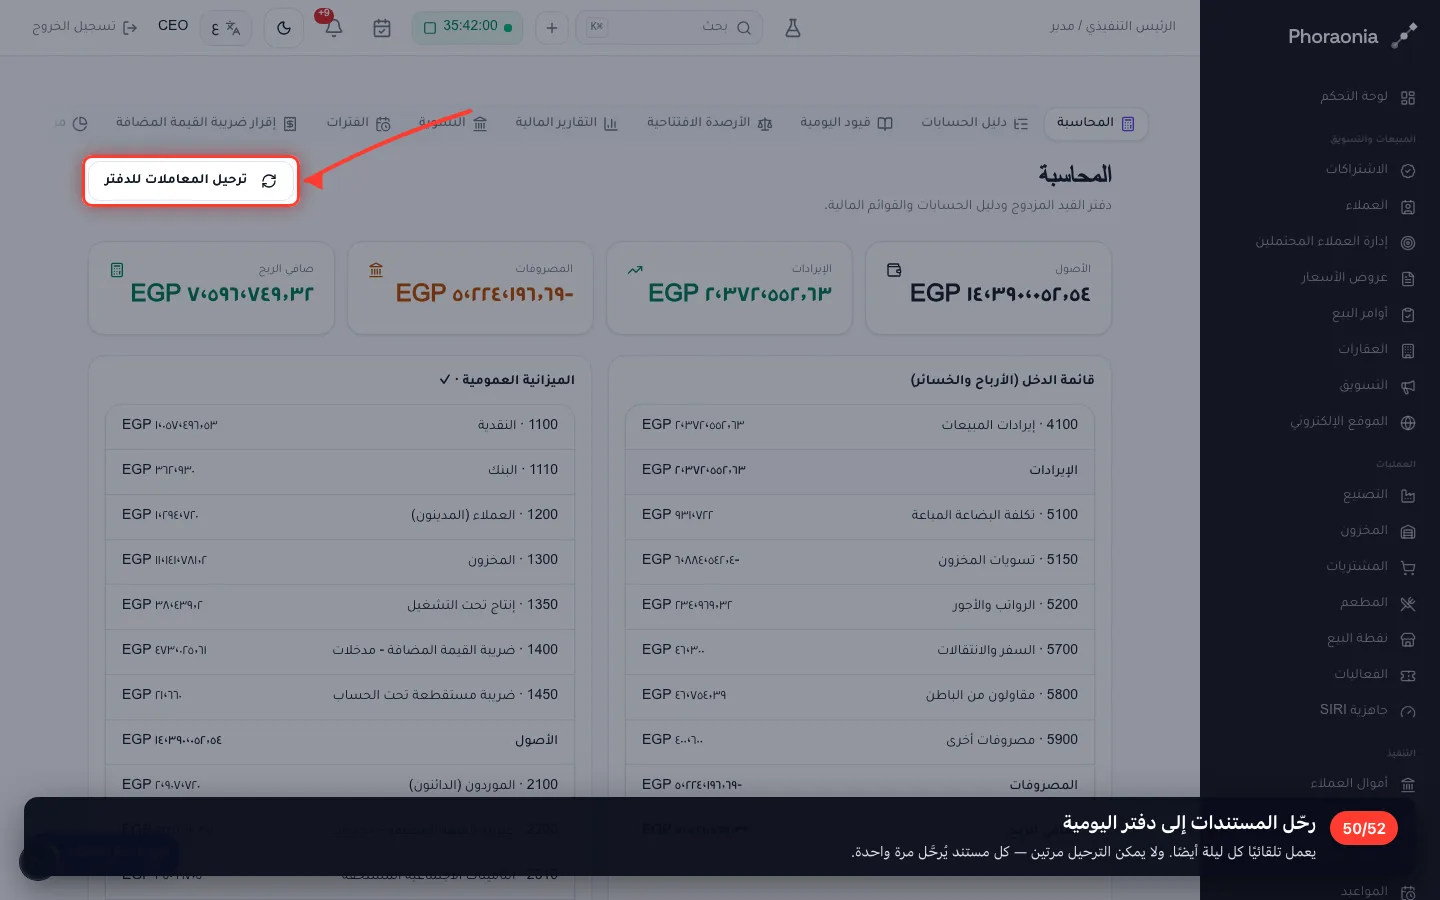
50رحّل المستندات إلى دفتر اليومية
يعمل تلقائيًا كل ليلة أيضًا. ولا يمكن الترحيل مرتين — كل مستند يُرحَّل مرة واحدة.
- 51
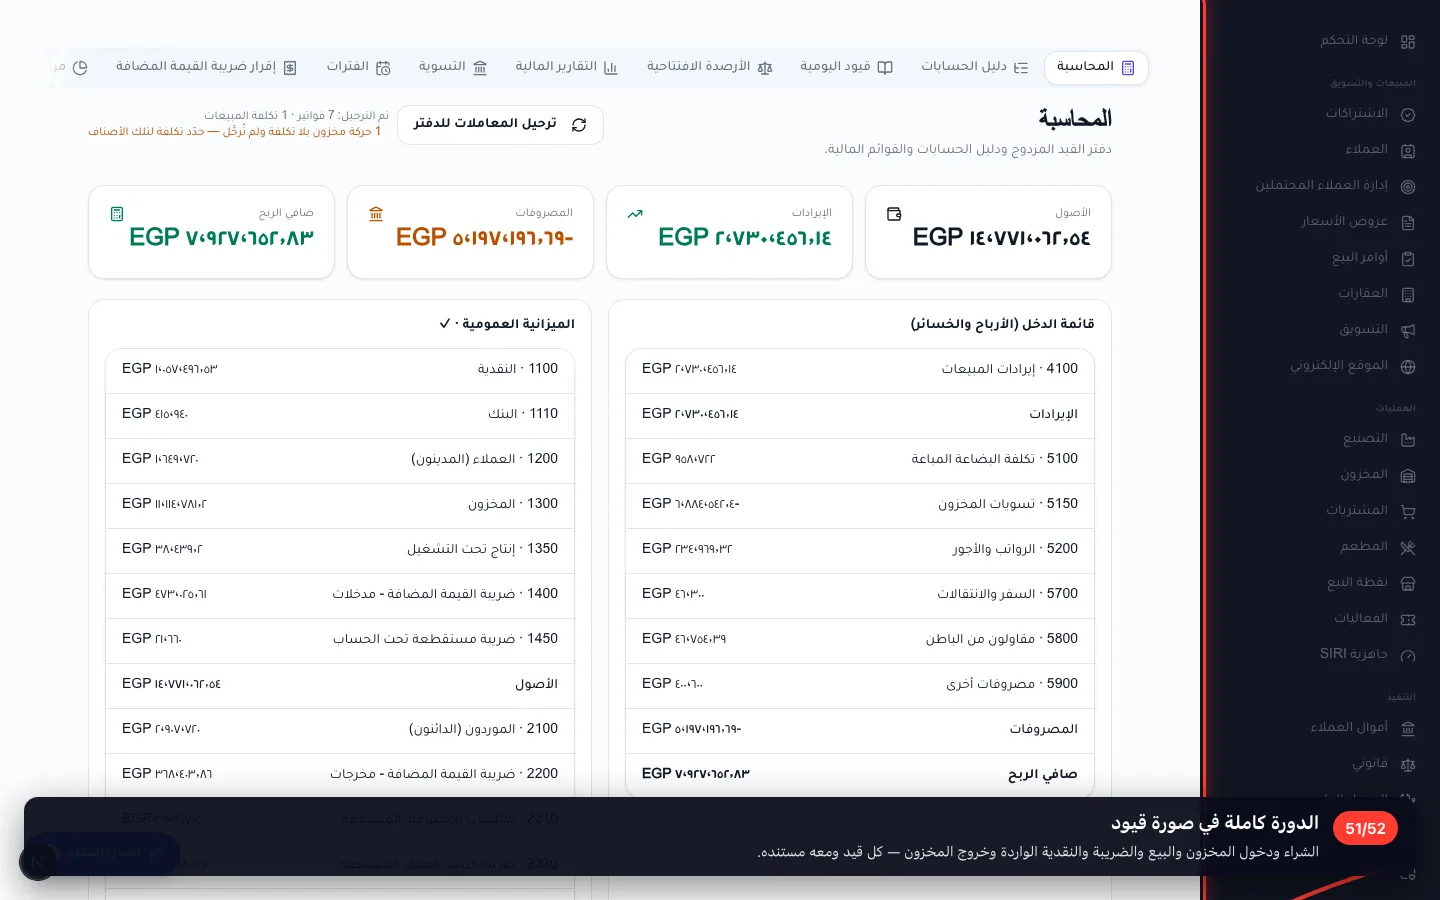
الدورة كاملة في صورة قيود
الشراء ودخول المخزون والبيع والضريبة والنقدية الواردة وخروج المخزون — كل قيد ومعه مستنده.
- 52
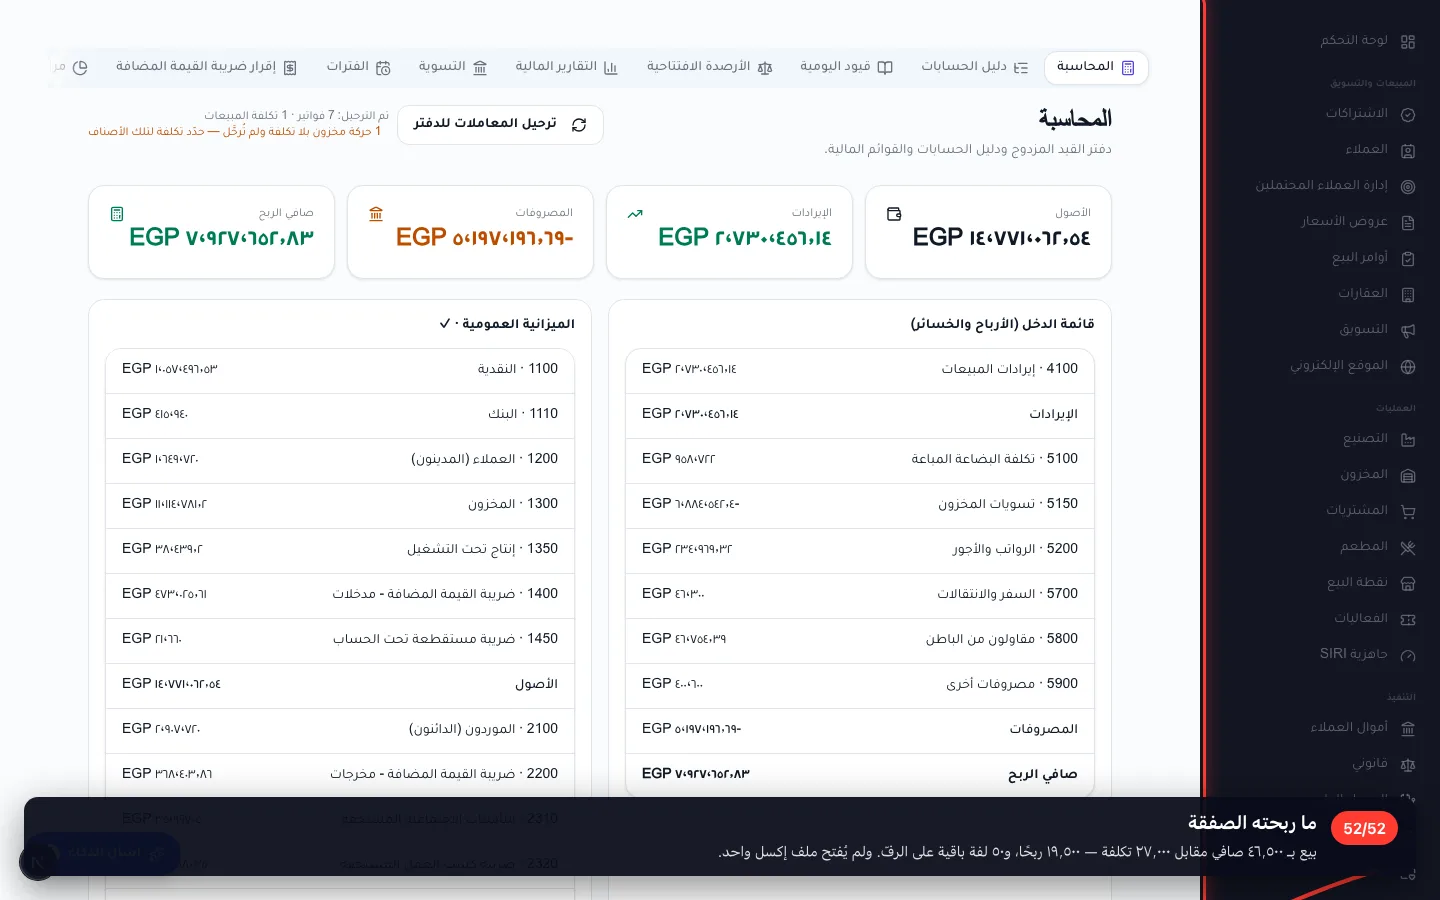
ما ربحته الصفقة
بيع بـ ٤٦٬٥٠٠ صافي مقابل ٢٧٬٠٠٠ تكلفة — ١٩٬٥٠٠ ربحًا، و٥٠ لفة باقية على الرفّ. ولم يُفتح ملف إكسل واحد.
سُجِّل على مساحة عمل تجريبية. الشركة والأرقام من نسج الخيال؛ أما الشاشات فهي المنتج الحقيقي.