الموجة 25 من الفوترة الإلكترونية لزاتكا: هل تشمل منشأتك؟ حد 187,500 ريال وموعد 1 فبراير 2027
تُدخل الموجة 25 من زاتكا المنشآت التي تجاوزت إيراداتها الخاضعة للضريبة 187,500 ريال في أي سنة من 2022 إلى 2025 إلى المرحلة الثانية للفاتورة الإلكترونية. إليك كيف تتأكد من وضعك وتستعد للربط مع منصة فاتورة قبل 1 فبراير 2027.
باختصار
تشمل الموجة 25 من الفوترة الإلكترونية لدى زاتكا المكلفين الذين تجاوزت إيراداتهم الخاضعة لضريبة القيمة المضافة 187,500 ريال في أي سنة من 2022 أو 2023 أو 2024 أو 2025. وعليهم ربط أنظمة الفوترة بمنصة فاتورة في موعد أقصاه 1 فبراير 2027. ستبلغ الهيئة المستهدفين، لكن يمكنك مراجعة إقراراتك الآن.
في هذه الصفحة
- ماذا أعلنت زاتكا عن الموجة 25؟
- هل تشمل الموجة 25 منشأتك؟
- أمثلة عملية بالريال
- كيف تتأكد أنك ضمن النطاق؟
- الفرق بين المرحلة الأولى والمرحلة الثانية
- المتطلبات التقنية للربط في المرحلة الثانية
- جدول زمني للاستعداد: من أكتوبر 2026 إلى 1 فبراير 2027
- أخطاء شائعة يجب تجنبها
- أسئلة تطرحها على مزوّد النظام
- كيف يساعدك Dopave
- الخطوة التالية
في 24 يوليو 2026 أعلنت هيئة الزكاة والضريبة والجمارك (زاتكا) معايير الموجة 25 من المرحلة الثانية للفاتورة الإلكترونية، وهي مرحلة الربط والتكامل. الحد المعتمد في هذه الموجة هو الأقل حتى الآن، ولذلك ستجد منشآت صغيرة كثيرة نفسها مطالبة بالربط مع منصة فاتورة لأول مرة. يشرح هذا الدليل من تشمله الموجة، وكيف تتأكد من ذلك، وما الذي يجب عمله قبل الموعد النهائي.
ماذا أعلنت زاتكا عن الموجة 25؟
بحسب الإعلان الرسمي لهيئة الزكاة والضريبة والجمارك، تشمل الموجة 25 المكلفين الذين تجاوزت إيراداتهم الخاضعة لضريبة القيمة المضافة 187,500 ريال خلال أي من الأعوام 2022 أو 2023 أو 2024 أو 2025. وعلى هذه المنشآت ربط أنظمة الفوترة الإلكترونية لديها بمنصة فاتورة في موعد أقصاه 1 فبراير 2027.
وتؤكد الهيئة أنها ستُبلغ جميع المكلفين المستهدفين في هذه الموجة، وأنها تُخطر كل موجة قبل ستة أشهر على الأقل من تاريخ الربط، وهذا يتوافق مع إعلان في يوليو 2026 لموعد في فبراير 2027.
للمقارنة، شملت الموجة 24 المكلفين الذين تجاوزت إيراداتهم 375,000 ريال في 2022 أو 2023 أو 2024، وكان موعدها النهائي 30 يونيو 2026. أي أن الموجة 25 خفّضت الحد إلى النصف وأضافت عام 2025 إلى سنوات المرجع.
| الموجة 24 | الموجة 25 | |
|---|---|---|
| حد الإيرادات الخاضعة للضريبة | أكثر من 375,000 ريال | أكثر من 187,500 ريال |
| سنوات المرجع | 2022، 2023، 2024 | 2022، 2023، 2024، 2025 |
| تاريخ إعلان المعايير | سبتمبر 2025 | 24 يوليو 2026 |
| الموعد النهائي للربط | 30 يونيو 2026 | 1 فبراير 2027 |
هل تشمل الموجة 25 منشأتك؟
القاعدة بسيطة: راجع إيراداتك الخاضعة لضريبة القيمة المضافة لكل سنة من السنوات الأربع على حدة. إذا تجاوزت سنة واحدة فقط مبلغ 187,500 ريال فأنت ضمن الموجة 25، ما لم تكن قد شملتك موجة سابقة، وفي هذه الحالة يسري عليك موعدك الأسبق.
الرقم المعتمد هو الإيرادات الخاضعة للضريبة كما وردت في إقراراتك الضريبية، وليس صافي الربح ولا مجموع ما دخل حسابك البنكي.
أمثلة عملية بالريال
| المنشأة | الإيرادات الخاضعة للضريبة | ضمن الموجة 25؟ |
|---|---|---|
| مقهى (أ) في الرياض | 2022: 160,000 · 2023: 200,000 · 2024: 170,000 · 2025: 180,000 ريال | نعم. تجاوز عام 2023 الحد، وتكفي سنة واحدة. |
| مقهى (ب) في جدة | 150,000 ريال في كل سنة من 2022 إلى 2025 | ليس في هذه الموجة. لم تتجاوز أي سنة الحد. |
| مؤسسة تجارية (ج) | 2022: 120,000 · 2025: 240,000 ريال | نعم. عام 2025 من سنوات المرجع في الموجة 25. |
| ورشة (د) | 400,000 ريال في 2023 | غالبًا مشمولة في الموجة 24 أو ما قبلها، راجع إشعارك السابق. |
خروج المقهى (ب) من الموجة 25 لا يعني أنه خارج الفوترة الإلكترونية. فالمرحلة الأولى (مرحلة الإصدار) مطبّقة منذ 4 ديسمبر 2021، والهيئة مستمرة في تطبيق المرحلة الثانية على موجات. المنشأة القريبة من الحد عليها أن تتوقع استدعاءها في موجة لاحقة وأن تستعد مبكرًا.
كيف تتأكد أنك ضمن النطاق؟
- راجع إشعار زاتكا. أعلنت الهيئة أنها ستبلغ جميع المستهدفين، فتأكد أن البريد الإلكتروني ورقم الجوال المسجلين في حسابك لدى الهيئة محدّثان.
- ادخل إلى بوابة فاتورة. الربط يتم عبر بوابة فاتورة، وحسابك فيها هو نقطة البداية لتسجيل نظام الفوترة لديك.
- راجع إقراراتك الضريبية من 2022 إلى 2025. اجمع الإيرادات الخاضعة للضريبة لكل سنة منفصلة وقارن كل مجموع بمبلغ 187,500 ريال.
- اطلب تأكيدًا من محاسبك. إذا كانت لديك فروع أو مجموعة منشآت أو توريدات غير معتادة، فاحصل على تأكيد مكتوب بالسنوات التي تجاوزت الحد.
إذا أظهرت أرقامك سنة تتجاوز 187,500 ريال ولم يصلك إشعار، فلا تفترض أنك معفى. تواصل مع الهيئة عبر قنواتها الرسمية واحتفظ بسجل الرد.
الفرق بين المرحلة الأولى والمرحلة الثانية
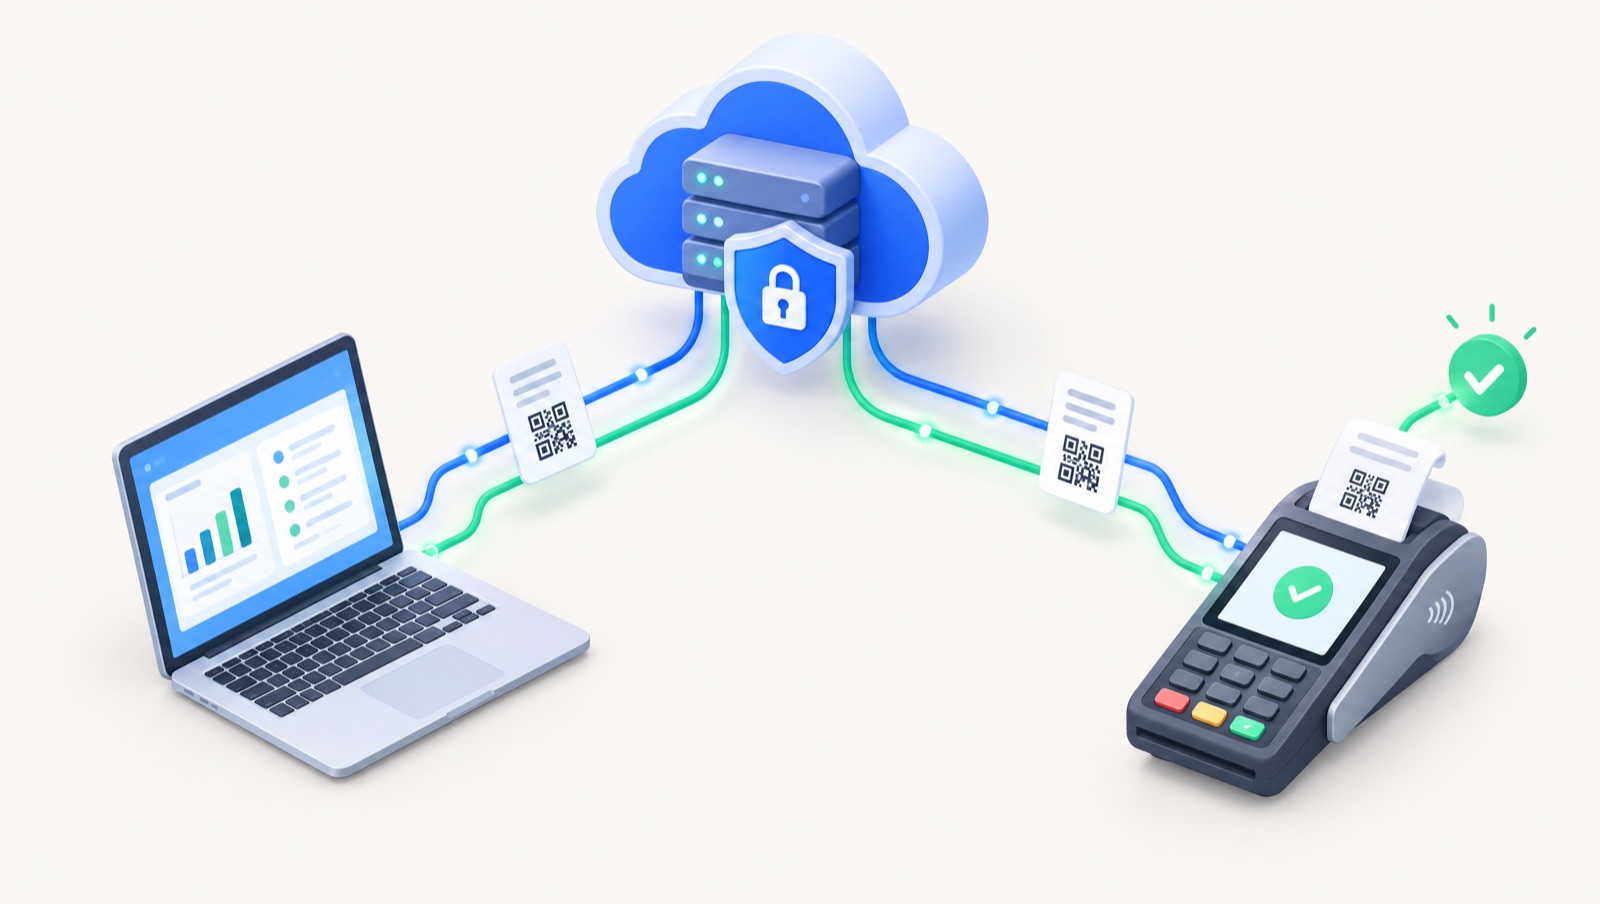
ألزمت المرحلة الأولى المنشآت بالتوقف عن إصدار الفواتير اليدوية أو المعدّة ببرامج النصوص والجداول، وبإصدار فواتير إلكترونية متوافقة تحتوي على رمز الاستجابة السريعة (QR) وحفظها. أما المرحلة الثانية فتتطلب ربط نظام الفوترة بأنظمة الهيئة، وإصدار الفاتورة الالكترونية بصيغة منظمة محددة مع حقول إضافية.
| المرحلة الأولى (الإصدار) | المرحلة الثانية (الربط والتكامل) | |
|---|---|---|
| تاريخ البدء | 4 ديسمبر 2021 | من 1 يناير 2023 على موجات |
| الاتصال بالهيئة | لا يوجد | ربط مع منصة فاتورة |
| صيغة الفاتورة | إلكترونية بحقول إلزامية | ملف XML منظم وفق UBL 2.1 مع حقول إضافية |
| الفاتورة الضريبية (B2B) | تُسلَّم للمشتري مباشرة | تُعتمد من الهيئة (تخليص) قبل مشاركتها |
| الفاتورة المبسطة (B2C) | تحمل رمز QR أساسيًا | تُختم ثم يُبلَّغ عنها خلال 24 ساعة |
المتطلبات التقنية للربط في المرحلة الثانية
تحدد الإرشادات التفصيلية للفوترة الإلكترونية ومعيار تطبيق XML الصادران عن الهيئة هذه المتطلبات، وأهمها:
- ملف XML وفق معيار UBL 2.1. تصدر كل فاتورة وكل إشعار دائن أو مدين كملف XML مطابق لمعيار UBL 2.1. الفاتورة الممسوحة ضوئيًا أو بصيغة PDF وحدها لا تُعد فاتورة إلكترونية.
- معرّف فريد (UUID). تحمل كل فاتورة معرّفًا فريدًا عالميًا إلى جانب رقمها التسلسلي.
- قيمة التشفير (Hash) والتسلسل. تُحسب لكل فاتورة قيمة تشفير SHA-256 وتتضمن قيمة الفاتورة السابقة، ما يجعل أي تعديل لاحق قابلًا للاكتشاف.
- الختم التشفيري. يُسجَّل نظامك في بوابة فاتورة ويحصل على شهادة الختم التشفيري (CSID). كل وحدة إصدار، مثل جهاز نقاط البيع، تحتاج إلى معرّف خاص بها، وكل فاتورة مبسطة تُختم به.
- رمز الاستجابة السريعة. تحمل الفاتورة المبسطة رمز QR خاصًا بالمرحلة الثانية يتضمن بيانات أكثر من رمز المرحلة الأولى، منها عناصر من الختم.
- التخليص للفواتير الضريبية بين المنشآت (B2B). تُرسل الفاتورة الضريبية إلى الهيئة لحظيًا للتحقق منها قبل مشاركتها مع المشتري، ولا تصح مشاركتها إلا بعد اعتمادها.
- الإبلاغ للفواتير المبسطة (B2C). تُسلَّم الفاتورة المبسطة للعميل فورًا، ثم يُبلَّغ عنها إلى الهيئة خلال 24 ساعة من إصدارها.
للتفاصيل خطوة بخطوة، اطلع على دليلنا عن خطوات الربط مع منصة فاتورة.
جدول زمني للاستعداد: من أكتوبر 2026 إلى 1 فبراير 2027
من منتصف أكتوبر 2026 أمامك نحو 16 أسبوعًا. خطة واقعية:
- 12–31 أكتوبر 2026: تأكيد النطاق. راجع إشعار الهيئة والإيرادات الخاضعة للضريبة لكل سنة، وحصر كل نقاط إصدار الفواتير: الفروع، وأجهزة نقاط البيع، والمتجر الإلكتروني، والمبيعات الميدانية.
- نوفمبر 2026: اختيار النظام أو تأكيده. اطرح على مزوّدك الحالي الأسئلة الواردة أدناه، وإن لم تكن الإجابات واضحة فابدأ بالمقارنة الآن لا في يناير.
- نوفمبر 2026: تنظيف البيانات الأساسية. استكمل بيانات منشأتك والرقم الضريبي والعنوان، واجمع الأرقام الضريبية وعناوين عملائك من المنشآت.
- ديسمبر 2026: التسجيل والاختبار. سجّل كل وحدة إصدار في بوابة فاتورة، واختبر الفواتير الضريبية والمبسطة والإشعارات الدائنة والمدينة، وعالج أي رفض.
- أوائل يناير 2027: التشغيل الفعلي. انتقل إلى بيئة الإنتاج قبل الموعد بثلاثة إلى أربعة أسابيع على الأقل، حتى تظهر المشكلات والوقت ما زال متاحًا.
- يناير 2027: المتابعة والتدريب. راقب يوميًا الفواتير المرفوضة أو غير المبلَّغ عنها، ودرّب الكاشير والمحاسبين على المسار الجديد.
- 1 فبراير 2027: الموعد النهائي. يجب أن يكون الربط مكتملًا بحلول هذا التاريخ.
أخطاء شائعة يجب تجنبها
- مراجعة السنة الأخيرة فقط. تكفي سنة واحدة فوق 187,500 ريال بين 2022 و2025، وانخفاض إيرادات 2025 لا يخرجك من النطاق.
- انتظار الإشعار قبل البدء. الهيئة تبلغ المستهدفين، لكن أرقامك تخبرك قبل ذلك.
- الاعتقاد بأن رمز QR للمرحلة الأولى كافٍ. رمز المرحلة الأولى لا يفي بمتطلبات المرحلة الثانية.
- تسجيل جهاز واحد فقط. كل وحدة إصدار تحتاج إلى شهادة ختم تشفيري خاصة بها.
- مشاركة الفاتورة الضريبية قبل التخليص. يجب أن تُعتمد الفاتورة الضريبية أولًا.
- إهمال الإشعارات الدائنة والمدينة. المرتجعات والتصحيحات تخضع للقواعد نفسها.
- غياب خطة لانقطاع الاتصال. تتوقع إرشادات الهيئة أن يعيد نظامك محاولة الإبلاغ وأن يحتفظ بما يثبت المحاولات.
مخالفة قواعد الفوترة الإلكترونية قد تؤدي إلى إنذارات وغرامات تختلف بحسب نوع المخالفة وتكرارها. تحقق من المبالغ الحالية في الصفحات الرسمية للهيئة أو مع مستشارك قبل الاعتماد عليها.
أسئلة تطرحها على مزوّد النظام
- هل يصدر نظامكم فواتير XML وفق UBL 2.1 ويدعم التخليص والإبلاغ معًا؟
- كيف يُسجَّل كل فرع أو جهاز نقاط بيع أو متجر إلكتروني في بوابة فاتورة، ومن يتولى ذلك؟
- كيف تتعاملون مع الإشعارات الدائنة والمدينة وتصحيح الفواتير؟
- ماذا يحدث عند انقطاع الاتصال بالهيئة؟ هل توجد قائمة انتظار وإعادة محاولة وسجل تدقيق؟
- هل نماذج الفواتير ثنائية اللغة (عربي وإنجليزي) وتعرض رمز QR للمرحلة الثانية؟
- كيف تطبقون تحديثات المواصفات التي تصدرها الهيئة، وبأي تكلفة؟
- هل يمكنكم عرض اختبار فعلي في بيئة المحاكاة قبل الانتقال إلى الإنتاج؟
يتناول مقالنا عن اختيار برنامج محاسبة متوافق مع زاتكا هذه المعايير بتفصيل أكبر.
كيف يساعدك Dopave
Dopave نظام تخطيط موارد سحابي عربي أولًا للسعودية ومصر والخليج. يتضمن برنامج المحاسبة الفوترة الإلكترونية للمرحلة الثانية من زاتكا، ويرتبط بنقاط البيع والمخزون والمتجر الإلكتروني وإدارة العملاء، فتسير الفواتير من كل قنوات البيع في مسار واحد. ويمكن للمساعد الذكي إنشاء الفواتير من نص أو صوت بالعربية أو الإنجليزية. تتوفر خطة مجانية حتى 3 أعضاء، وتجربة لمدة 14 يومًا دون بطاقة.
الخطوة التالية
تأكد من وضع منشأتك في الموجة 25 هذا الشهر، وامنح نفسك وقتًا كافيًا للاختبار قبل يناير. لمعرفة المتطلبات كاملة اقرأ دليل الفوترة الإلكترونية مع زاتكا، أو ابدأ تجربتك المجانية لترى مسار الربط عمليًا.
أسئلة شائعة
هل أنا ضمن الموجة 25 إذا تجاوزت 187,500 ريال في سنة واحدة فقط؟
نعم. تشمل معايير الهيئة من تجاوزت إيراداته الخاضعة للضريبة 187,500 ريال في 2022 أو 2023 أو 2024 أو 2025، وتكفي سنة واحدة حتى لو كانت السنوات الأخرى أقل.
ما الموعد النهائي للموجة 25؟
يجب على المنشآت المستهدفة ربط أنظمة الفوترة الإلكترونية بمنصة فاتورة في موعد أقصاه 1 فبراير 2027.
لم يصلني إشعار من زاتكا، فهل أنا معفى؟
ليس بالضرورة. أعلنت الهيئة أنها ستبلغ جميع المستهدفين، لكن إذا أظهرت إقراراتك سنة تتجاوز 187,500 ريال فراجع بيانات التواصل في حسابك لدى الهيئة وتواصل معها عبر قنواتها الرسمية.
ما الفرق بين المرحلة الأولى والمرحلة الثانية للفاتورة الالكترونية؟
المرحلة الأولى مطبقة منذ 4 ديسمبر 2021 وتتطلب فواتير إلكترونية متوافقة برمز QR. وتضيف المرحلة الثانية الربط مع منصة فاتورة، وصيغة XML وفق UBL 2.1، والختم التشفيري، وتخليص الفواتير الضريبية بين المنشآت، والإبلاغ عن الفواتير المبسطة خلال 24 ساعة.
هل تحتاج الفاتورة المبسطة إلى اعتماد الهيئة قبل تسليمها للعميل؟
لا. تُختم الفاتورة المبسطة وتُسلَّم للعميل فورًا، ثم يُبلَّغ عنها إلى الهيئة خلال 24 ساعة. أما التخليص قبل المشاركة فيخص الفواتير الضريبية بين المنشآت.
ما الغرامات عند عدم الالتزام بالموعد؟
مخالفة قواعد الفوترة الإلكترونية قد تؤدي إلى إنذارات وغرامات تختلف بحسب نوع المخالفة وتكرارها. تحقق من المبالغ الحالية في الصفحات الرسمية لهيئة الزكاة والضريبة والجمارك أو مع مستشارك الضريبي.
المصادر
- ZATCA: Criteria for selecting targeted taxpayers in Wave 25 of the Integration Phase of e-invoicing (24 July 2026)
- ZATCA: Criteria for selecting targeted taxpayers in Wave 24 of the Integration Phase
- ZATCA: What is e-invoicing (Phase 1 and Phase 2)
- ZATCA: Detailed Guidelines for E-Invoicing (Fatoora)
- ZATCA: Electronic Invoice XML Implementation Standard
- ZATCA: Electronic Invoice Security Features Implementation Standards